Il prestito Cofidis è un prestito personale a tasso fisso che si richiede online, con un’offerta da 3.000 a 15.000 euro e una durata fino a 84 mesi. L’esempio rappresentativo pubblicato da Cofidis per 8.000 euro in 60 rate da 155,44 euro ha un TAN fisso del 6,208% e un TAEG del 6,50%, senza spese di istruttoria né di incasso rata. Il TAEG finale dipende dalla valutazione della tua richiesta e può arrivare al 14,90%.
In questa guida ti spieghiamo come funziona il prestito personale Cofidis, come leggere i due esempi ufficiali, quali documenti preparare, come si firma il contratto e cosa controllare prima di decidere.
👉 CALCOLA LA RATA DEL PRESTITO COFIDIS
Cos’è il prestito personale Cofidis
Il prestito personale Cofidis è un finanziamento non finalizzato, cioè una somma che ricevi sul conto corrente e che puoi usare per il progetto che preferisci, da restituire con rate mensili fisse. Cofidis è una società specializzata nel credito ai consumatori, attiva in Italia dal 1996 e parte del gruppo Crédit Mutuel Alliance Fédérale.
Oltre al prestito personale, Cofidis propone anche la cessione del quinto per dipendenti e pensionati e una linea di credito revolving. Sono prodotti diversi, con regole e costi diversi. In questo articolo parliamo solo del prestito personale.
Offerta online e importi più alti
L’offerta con esempio rappresentativo pubblicata sul sito riguarda importi da 3.000 a 15.000 euro. Nelle domande frequenti della stessa pagina Cofidis cita la possibilità di richiedere online un prestito personale fino a 30.000 euro. Se ti serve una cifra sopra i 15.000 euro, verifica direttamente nel simulatore quali condizioni ti vengono proposte, perché l’esempio pubblicato non copre quella fascia.
Come funziona il prestito Cofidis
Il prestito Cofidis funziona con una richiesta interamente online che si chiude con la firma digitale del contratto.
- Usi il simulatore sul sito Cofidis per scegliere importo e durata e vedere la rata indicativa.
- Compili la richiesta con i tuoi dati personali, lavorativi e di reddito e ricevi un primo esito della valutazione.
- Carichi i documenti richiesti in formato digitale.
- Firmi il contratto con il codice OTP che ricevi sul cellulare, senza stampare nulla.
- Gli analisti Cofidis valutano la pratica completa e, se l’esito è positivo, la somma viene accreditata sul tuo conto corrente.
C’è un passaggio che sorprende molti. Cofidis chiede di firmare il contratto e allegare i documenti prima dell’esito definitivo, perché la pratica completa serve ai suoi analisti per valutare la richiesta. La firma quindi non significa che il prestito è già approvato.
Quanto costa il prestito Cofidis
Il costo del prestito Cofidis si legge nei due esempi rappresentativi pubblicati sul sito, uno al TAEG minimo e uno al TAEG massimo. Entrambi riguardano 8.000 euro rimborsati in 60 mesi, e la differenza tra i due ti fa capire quanto conta il tuo profilo nella valutazione.
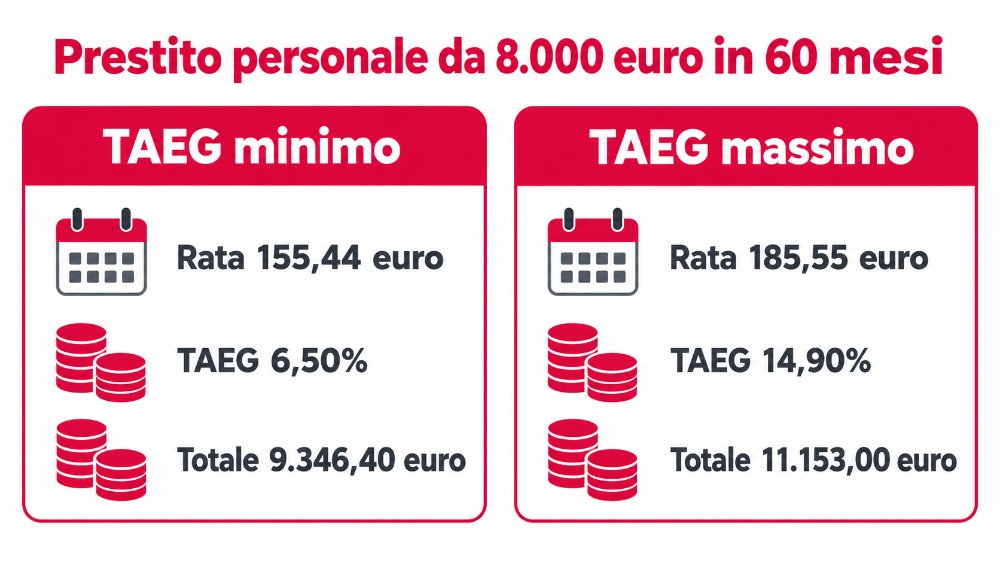
Tra il caso migliore e il caso peggiore la rata cambia di circa 30 euro al mese e il totale da restituire di circa 1.800 euro. Cofidis precisa che l’offerta può variare in base alle informazioni inserite nella richiesta e alla valutazione della situazione finanziaria, e che il TAEG può aumentare fino a 8,40 punti percentuali rispetto al minimo, sempre nel rispetto dei tassi soglia.
Prima di firmare leggi il documento SECCI con le informazioni europee di base sul credito ai consumatori, disponibile sul sito Cofidis, e confronta il TAEG che ti viene proposto, non solo la rata.
Requisiti e documenti per il prestito Cofidis
Per richiedere il prestito personale Cofidis servono un’età compresa nei limiti previsti, un reddito dimostrabile e un conto corrente su cui ricevere la somma. Nella sua guida al prestito personale Cofidis indica che l’età del richiedente, in generale, può andare dai 18 agli 80 anni.
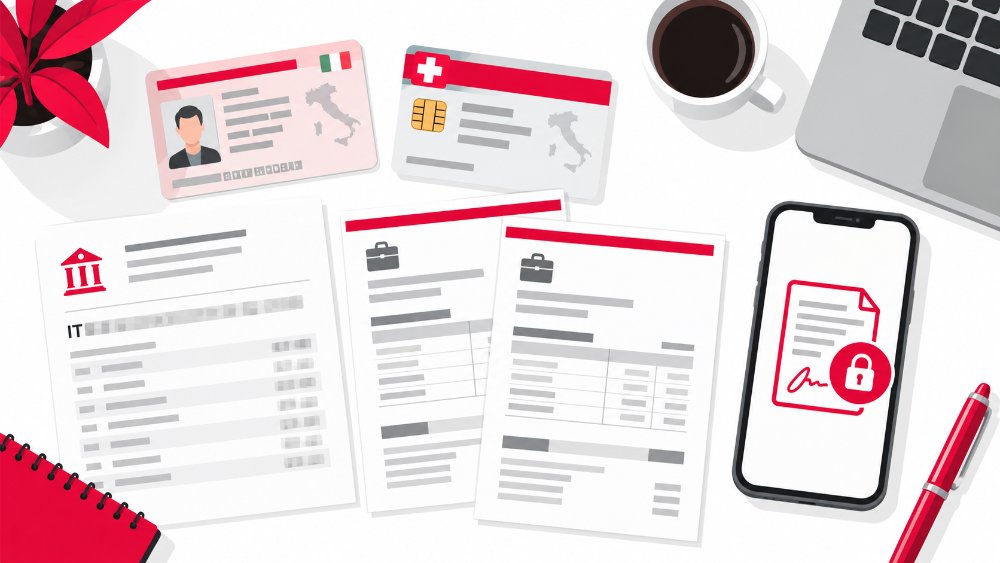
Questi sono i documenti che Cofidis chiede di tenere a portata di mano per completare la richiesta.
Si può avere il prestito Cofidis senza busta paga?
No, serve comunque un documento che dimostri il reddito, ma la busta paga non è l’unico accettato. Gli autonomi presentano la documentazione fiscale e i pensionati il cedolino o il CUD. Senza nessuna fonte di reddito dimostrabile la richiesta non può essere valutata.
Come si firma il contratto e quando arrivano i soldi
Il contratto del prestito Cofidis si firma in digitale con un codice OTP inviato sul tuo cellulare, senza documenti da stampare o spedire. Dopo la firma e il caricamento dei documenti, la pratica passa agli analisti per l’esito definitivo.
I tempi di esito e di accredito indicati da Cofidis sul proprio sito decorrono solo dal ricevimento di documenti corretti e completi. Il consiglio pratico è di preparare tutto prima di iniziare la richiesta, perché un documento mancante o poco leggibile è il motivo più comune di attesa.
Cosa abbiamo verificato sul sito Cofidis
Il 16 settembre 2026 abbiamo letto la pagina del prestito personale e la guida collegata sul sito Cofidis. Il dettaglio più utile che abbiamo trovato è che Cofidis pubblica due esempi rappresentativi, al TAEG minimo e al TAEG massimo, sulla stessa cifra e sulla stessa durata. Non è una cosa scontata, e ti permette di sapere in anticipo il peggior caso possibile per quell’importo.
Abbiamo anche notato che l’offerta con esempio ha una data di validità, il 31 ottobre 2026. Se leggi questo articolo dopo quella data, controlla sul sito se le condizioni sono state aggiornate.
Pro e aspetti da valutare del prestito Cofidis
✅ SCOPRI IL PRESTITO PERSONALE COFIDIS
Alternative al prestito Cofidis
La scelta più prudente è mettere accanto al preventivo Cofidis almeno un’altra proposta, a parità di importo e durata, e confrontare TAEG e totale da rimborsare. Nel nostro confronto dei prestiti personali online trovi gli esempi ufficiali di più operatori affiancati, mentre nella guida al prestito Compass vedi come leggere i costi di un’altra finanziaria.
Se sei dipendente o pensionato e preferisci una rata trattenuta direttamente dallo stipendio o dalla pensione, puoi valutare anche la cessione del quinto Cofidis, che è un prodotto separato. Per le regole generali sul credito ai consumatori il riferimento è il portale di educazione finanziaria di Banca d’Italia.
La nostra opinione sul prestito Cofidis
Il prestito personale Cofidis è una soluzione adatta a chi vuole gestire tutto online, con rata fissa e senza spese di istruttoria e di incasso rata. Ci piace in particolare la trasparenza dei due esempi pubblicati, che mostrano chiaramente sia il caso migliore sia quello peggiore.
Prima di firmare ricordati che la rata dell’esempio minimo non vale per tutti i richiedenti. Usa il simulatore, leggi il SECCI e confronta il TAEG proposto con almeno un’altra offerta.
Domande frequenti sul prestito Cofidis
Come funziona il prestito con Cofidis?
Il prestito personale Cofidis si richiede online. Scegli importo e durata nel simulatore, compili la richiesta, carichi i documenti, firmi il contratto con codice OTP e, dopo la valutazione degli analisti, ricevi la somma sul conto corrente.
Quanto si può chiedere con il prestito personale Cofidis?
L’offerta online con esempio rappresentativo va da 3.000 a 15.000 euro, con durata fino a 84 mesi. Nelle FAQ del sito Cofidis cita anche richieste online fino a 30.000 euro, da verificare nel simulatore.
Qual è il TAEG del prestito Cofidis?
Nell’esempio rappresentativo per 8.000 euro in 60 mesi il TAEG minimo è 6,50% e il TAEG massimo applicabile è 14,90%. Il tasso finale dipende dalla valutazione della richiesta.
Quali documenti servono per il prestito Cofidis?
Servono documento di identità, codice fiscale, prima pagina dell’estratto conto con IBAN e un documento di reddito, cioè le ultime due buste paga per i dipendenti, la documentazione fiscale per gli autonomi e il cedolino o il CUD per i pensionati.
Posso ottenere un prestito Cofidis senza busta paga?
Serve comunque un reddito dimostrabile. Gli autonomi possono presentare Modello Unico, ricevuta dell’Agenzia delle Entrate e ultimo F24, mentre i pensionati il cedolino della pensione o il CUD.
A quale gruppo appartiene Cofidis?
Cofidis è attiva in Italia dal 1996 e fa parte del gruppo Crédit Mutuel Alliance Fédérale. Sul sito è indicata come società soggetta a direzione e coordinamento di Banque Fédérative du Crédit Mutuel.
Disclaimer: questo contenuto ha finalità informative e potrebbe contenere link affiliati. Non rappresenta consulenza finanziaria. Un prestito va rimborsato e comporta costi, per questo prima di firmare leggi il documento SECCI e le condizioni contrattuali sul sito Cofidis. Dati verificati sul sito ufficiale Cofidis il 16 settembre 2026, controlla sempre le condizioni aggiornate.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.