La Cofidis cessione del quinto è un finanziamento fino a 75.000 euro per dipendenti pubblici, statali e privati e per pensionati INPS, compresi gli ex INPDAP. La rata è fissa, viene trattenuta direttamente dallo stipendio o dalla pensione e non può superare un quinto del netto mensile. La richiesta parte con una simulazione senza impegno sul sito Cofidis e viene seguita da un consulente dedicato.
Qui trovi requisiti, funzionamento della trattenuta, differenze tra dipendenti e pensionati, cosa sapere sui costi e le domande da fare prima di firmare.
👉 SIMULA LA CESSIONE DEL QUINTO COFIDIS
Cos’è la Cofidis cessione del quinto
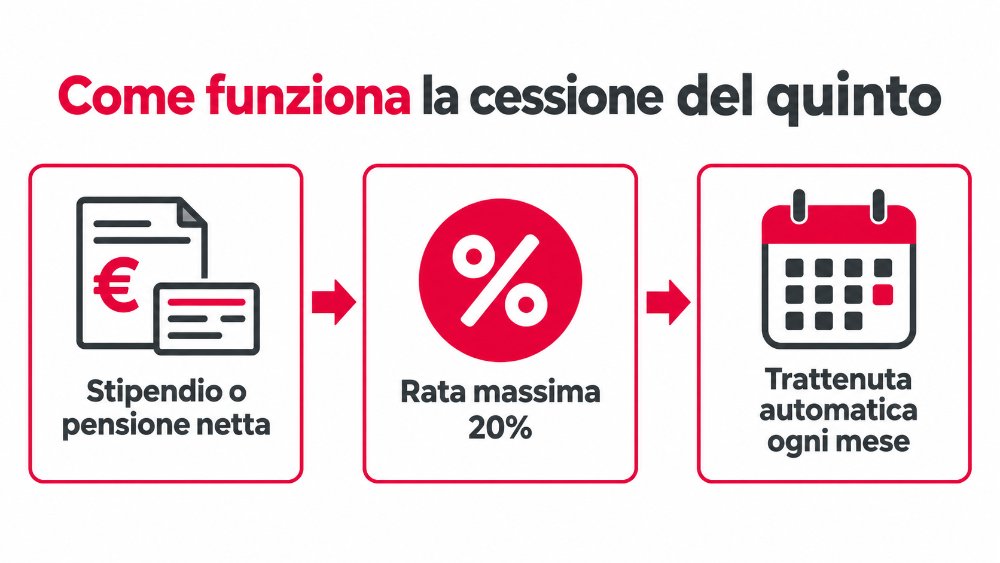
La Cofidis cessione del quinto è un prestito rimborsato con una trattenuta mensile sulla busta paga o sul cedolino della pensione. Il nome deriva proprio dal limite di legge, perché la rata non può superare il 20% dell’importo netto che ricevi ogni mese.
Cofidis è una società di credito al consumo che in Italia offre prestiti personali, credito revolving e cessione del quinto, e fa parte di un gruppo bancario europeo. Per la cessione del quinto affianca al canale online una rete di uffici commerciali sul territorio, a cui ci si può rivolgere per le richieste dedicate a questo prodotto.
Come funziona la trattenuta in busta paga o sulla pensione
Con la cessione del quinto la rata non la paghi tu con un bonifico o un addebito. È il datore di lavoro, oppure l’ente pensionistico come l’INPS, a trattenere ogni mese l’importo e a versarlo al finanziatore. Per te significa uno stipendio o una pensione netta più bassa della rata, ma nessuna scadenza da ricordare.
Requisiti della cessione del quinto Cofidis
Per richiedere la cessione del quinto Cofidis devi essere un lavoratore dipendente o un pensionato. Cofidis indica come destinatari i dipendenti pubblici, statali o privati e i pensionati INPS, inclusi quelli ex INPDAP.
Oltre alla categoria contano altri fattori che il finanziatore valuta in istruttoria, come il tipo di contratto, l’anzianità di servizio, la solidità del datore di lavoro privato e, per i pensionati, l’età a fine piano. Per sapere esattamente cosa ti verrà chiesto conviene partire dalla simulazione e confrontarti con il consulente.
Cessione del quinto Cofidis per dipendenti pubblici e NoiPA
Per i dipendenti pubblici Cofidis richiama la convenzione con NoiPA, la piattaforma che gestisce stipendi e personale della Pubblica Amministrazione. Grazie alla convenzione il dipendente può fare simulazioni per importo della rata, importo del prestito e durata e visualizzare i dati relativi. Cofidis ricorda anche che la cessione del quinto per dipendenti pubblici è accompagnata da polizze assicurative obbligatorie per legge.
Cessione del quinto Cofidis per dipendenti privati
Anche i dipendenti di aziende private possono richiedere la cessione del quinto Cofidis. In questo caso la valutazione tiene conto in modo più marcato dell’azienda per cui lavori e del contratto, perché è il datore di lavoro che dovrà gestire la trattenuta mese dopo mese.
Prestiti pensionati INPS ed ex INPDAP
I pensionati INPS, compresi gli ex dipendenti pubblici iscritti alla gestione ex INPDAP, possono accedere alla cessione del quinto della pensione. Anche qui la rata non può superare un quinto della pensione netta e viene trattenuta direttamente dall’ente.
Quanto costa la cessione del quinto Cofidis
Il costo della cessione del quinto Cofidis dipende da importo, durata e profilo del richiedente, e sulla pagina ufficiale del prodotto non è pubblicato un esempio rappresentativo dedicato alla cessione del quinto. L’esempio con TAEG che trovi a fondo pagina sul sito Cofidis riguarda il prestito personale, un prodotto diverso, e non va usato come riferimento per la cessione del quinto.
Cofidis dichiara per questo prodotto un tasso fisso, una rata costante e l’assenza di costi di incasso rata. Il TAEG preciso lo trovi nel preventivo e nel documento SECCI, che devi ricevere prima di firmare.
Ricorda un limite generale fissato dalla legge per tutti i finanziatori. La cessione del quinto può durare al massimo 120 mesi, cioè dieci anni. La durata che ti viene proposta dipende poi dalla tua situazione.
Come richiedere la cessione del quinto Cofidis
La richiesta della cessione del quinto Cofidis parte da una simulazione online e prosegue con un consulente.
- Apri la pagina della cessione del quinto sul sito Cofidis e scegli la sezione adatta alla tua categoria.
- Richiedi una prima simulazione senza impegno indicando importo o rata desiderata.
- Il consulente ti ricontatta, verifica la tua situazione e ti indica i documenti necessari.
- Ricevi il preventivo con TAEG e SECCI e decidi se firmare.
- Dopo la firma e il via libera del datore di lavoro o dell’ente pensionistico, parte la trattenuta mensile.
Se preferisci il contatto di persona, Cofidis indica sul sito alcuni uffici commerciali, per esempio a Milano e Bologna, con indirizzi email riservati alle sole richieste di cessione del quinto.
Cosa abbiamo verificato sul sito Cofidis
Il 16 settembre 2026 abbiamo letto la pagina principale della cessione del quinto e quella per dipendenti pubblici. Il dettaglio che ci è sembrato più utile da segnalare è che l’unico esempio con TAN e TAEG presente in quelle pagine si riferisce al prestito personale. Chi cerca un numero di riferimento per la cessione del quinto rischia di confondere i due prodotti.
Abbiamo notato anche che la pagina per i dipendenti pubblici cita esplicitamente la convenzione NoiPA e le polizze obbligatorie, due informazioni che nella pagina generale non compaiono. Se sei un dipendente pubblico ti conviene partire direttamente dalla sezione dedicata.
Pro e contro della cessione del quinto Cofidis
✅ VERIFICA I REQUISITI COFIDIS
Alternative alla cessione del quinto Cofidis
Prima di scegliere una cessione del quinto conviene raccogliere almeno due preventivi e confrontarli sul TAEG a parità di importo e durata. Anche il sito Younited, per esempio, raccoglie richieste di cessione del quinto per dipendenti e pensionati e le inoltra a partner specializzati, come spieghiamo nella guida alla Younited cessione del quinto.
Se invece la trattenuta in busta paga non fa per te, un prestito personale, come il prestito personale Cofidis, può essere più flessibile. Nel nostro confronto dei prestiti personali di Cofidis, Findomestic, Younited e Compass trovi gli esempi ufficiali affiancati, mentre nella guida al prestito Compass vedi come si leggono requisiti e costi di un altro operatore.
Per approfondire le regole della cessione del quinto e i diritti del consumatore puoi consultare il portale di educazione finanziaria di Banca d’Italia.
La nostra opinione sulla cessione del quinto Cofidis
La cessione del quinto Cofidis è una soluzione da considerare se sei dipendente o pensionato INPS e cerchi una rata fissa che non devi ricordarti di pagare, con il supporto di un consulente. L’importo massimo fino a 75.000 euro e l’assenza di costi di incasso rata sono due elementi concreti a favore.
Il punto su cui stare attenti è il costo, perché non è visibile prima del preventivo. Chiedi sempre TAEG, importo totale dovuto e dettaglio delle polizze, e confrontali con almeno un’altra offerta prima di firmare.
👉 VAI ALLA CESSIONE DEL QUINTO COFIDIS
Domande frequenti sulla cessione del quinto Cofidis
Quanto si può chiedere con la cessione del quinto Cofidis?
Con la cessione del quinto Cofidis puoi chiedere fino a 75.000 euro. L’importo effettivo dipende dal tuo stipendio o dalla tua pensione, perché la rata non può superare un quinto del netto mensile.
Chi può richiedere la cessione del quinto Cofidis?
Possono richiederla i dipendenti pubblici, statali e privati e i pensionati INPS, compresi i pensionati ex INPDAP.
Quanto dura la cessione del quinto?
Per legge la cessione del quinto può durare al massimo 120 mesi. La durata proposta dipende da importo, età e situazione lavorativa o pensionistica del richiedente.
Qual è il tasso della cessione del quinto Cofidis?
Cofidis indica un tasso fisso con rata costante, ma sulla pagina del prodotto non pubblica un esempio rappresentativo dedicato alla cessione del quinto. Il TAEG preciso è indicato nel preventivo e nel documento SECCI.
La cessione del quinto Cofidis ha costi di incasso rata?
No, Cofidis dichiara che per la cessione del quinto non ci sono costi di incasso rata. Restano da valutare TAEG complessivo e polizze assicurative obbligatorie.
Cofidis offre la cessione del quinto ai dipendenti NoiPA?
Sì, per i dipendenti pubblici Cofidis richiama la convenzione con NoiPA, che consente simulazioni per importo della rata, importo del prestito e durata.
Disclaimer: questo contenuto ha finalità informative e potrebbe contenere link affiliati. Non rappresenta consulenza finanziaria. La cessione del quinto è un finanziamento che comporta costi e va rimborsato, per questo prima di firmare leggi il documento SECCI e le condizioni contrattuali. Informazioni verificate sul sito ufficiale Cofidis il 16 settembre 2026, controlla sempre la versione aggiornata.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.