Revolut pro e contro in sintesi. Il piano Standard è gratuito, ha IBAN italiano e depositi garantiti fino a 100.000€, e il cambio valuta è tra i più vicini al tasso di mercato. I limiti sono l’assistenza quasi solo in chat, i tetti gratuiti su prelievi e cambio che spingono verso i piani a pagamento, e qualche episodio recente che ha fatto discutere, dalla multa Antitrust di aprile al data breach di settembre 2026. Conviene come conto secondario e per viaggiare, meno come unico conto per chi vuole un rapporto con una persona in carne e ossa.
Se cerchi invece Revolut Pro, il profilo per freelance e partite IVA, trovi pro e contro anche di quello in una sezione dedicata più sotto. Prezzi e condizioni sono verificati su revolut.com il 23 settembre 2026.

Cos’è Revolut e come si è evoluto in Italia
Revolut è un’app finanziaria nata come carta per viaggiare e diventata un conto completo, con carte, cambio valuta, risparmi, investimenti e crypto nella stessa app. In Italia opera con Revolut Bank UAB, una banca lituana, tramite una succursale italiana, e dà ai clienti un IBAN italiano.
Il passaggio a banca con IBAN italiano ha cambiato molto la valutazione dei Revolut pro e contro. Fino a qualche anno fa lo stipendio sull’IBAN lituano creava attriti con alcuni datori di lavoro, oggi quel problema non c’è più. Resta invece il modello “tutto nell’app”, che per alcuni è il pregio principale e per altri il difetto più grande.
Su Trustpilot, al 23 settembre 2026, Revolut ha 4,7 su 5 con oltre 460.000 recensioni. È un punteggio altissimo, ma le recensioni negative che trovi su Reddit e nei forum raccontano un’altra parte della storia, quasi sempre legata a conti bloccati e assistenza.
I vantaggi di Revolut (i pro)
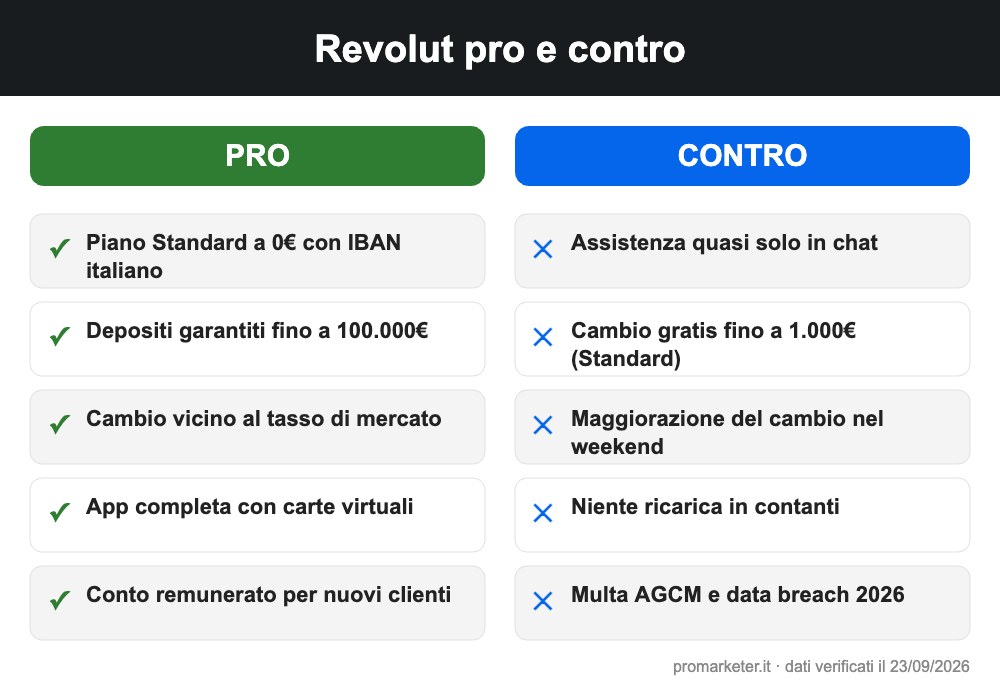
I vantaggi di Revolut stanno nel costo zero del piano base, nella solidità della licenza bancaria e nella qualità dell’app, soprattutto quando usi più valute.
Il piano Standard costa 0€
Il piano Standard non ha canone. Ti dà IBAN italiano, carta di debito, carte virtuali, bonifici, cambio valuta e l’accesso ai salvadanai. Per molti è sufficiente così, senza mai passare a un piano a pagamento.
I soldi sono garantiti come in banca
Essendo una banca con licenza europea, i depositi di Revolut Bank UAB sono coperti dal sistema di garanzia dei depositi lituano fino a 100.000€ per cliente. È la stessa soglia prevista in Italia dal Fondo interbancario, anche se il fondo è quello lituano. Ne parliamo nel dettaglio nell’articolo su quanto è sicura Revolut.
Cambio valuta vicino al tasso reale
Nei giorni feriali Revolut cambia al tasso interbancario entro la soglia del tuo piano. Quando abbiamo prelevato in Thailandia con una carta Revolut, il tasso applicato era praticamente identico a quello di mercato del giorno. Per chi viaggia o riceve pagamenti in altre valute è uno dei pro più concreti.
App ben fatta e piena di strumenti
Salvadanai, arrotondamento delle spese, carte usa e getta, budget, statistiche, conti per minorenni, investimenti. L’app di Revolut è tra le più complete sul mercato e aggiunge funzioni di continuo. Sul sito c’è anche un’offerta a tempo del 3,50% sul conto remunerato per i nuovi clienti, con tassi a scaglioni dopo il periodo promozionale.
Gli svantaggi di Revolut (i contro)
Gli svantaggi di Revolut riguardano l’assistenza, i limiti gratuiti del piano base e alcuni fatti del 2026 che hanno intaccato la fiducia. Vediamoli senza giri di parole.
Assistenza quasi solo in chat
Revolut non ha filiali e l’assistenza passa quasi tutta dalla chat in app. Finché tutto va bene non te ne accorgi. Quando un pagamento viene bloccato per un controllo antiriciclaggio o il conto viene sospeso per verifiche, sei tu, la chat e i tempi di risposta. È il tema più ricorrente nelle recensioni negative.
Limiti gratuiti che spingono verso i piani a pagamento
Sul piano Standard il cambio senza commissioni vale fino a 1.000€ al mese, poi paghi l’1%. I prelievi gratuiti sono 5 al mese o 200€, oltre si paga il 2% con un minimo di 1€. Nel weekend il cambio ha una maggiorazione, perché i mercati sono chiusi. Sono condizioni oneste e dichiarate, ma chi viaggia molto finisce spesso per passare a Plus o Premium. Il listino completo è nel nostro approfondimento sulle commissioni Revolut.
Niente più contanti in ricarica
Dal 26 gennaio 2026 non puoi più ricaricare Revolut in contanti. Per chi lavora molto col contante è un limite reale, e le alternative sono tutte indirette, come spieghiamo nella guida su come ricaricare Revolut in contanti.
Multa Antitrust e data breach nel 2026
Ad aprile 2026 l’Autorità garante della concorrenza e del mercato ha sanzionato Revolut per 11,5 milioni di euro per pratiche commerciali scorrette, tra cui la comunicazione sui costi e i blocchi dei conti. A settembre 2026 è emerso che, con richieste false inviate da una PEC istituzionale italiana, alcuni criminali hanno ottenuto dati di circa 680 clienti. Revolut ha dichiarato che sistemi, fondi e password non sono stati coinvolti. Sono episodi da conoscere, non motivi automatici per scappare, ma pesano nella valutazione.
Quanto costa Revolut, piano per piano
Revolut costa da 0€ a 55€ al mese a seconda del piano. Questa tabella riassume quello che cambia davvero tra un piano e l’altro.
Oltre i limiti, il prelievo costa il 2% con un minimo di 1€. La prima carta fisica sul piano Standard ha un costo di consegna, e la sostituzione di una carta persa costa 6€ più la spedizione. Tutto dichiarato, ma conviene saperlo prima.
Revolut Pro, pro e contro per freelance e partite IVA
Revolut Pro è un conto aziendale semplificato dentro l’app personale, pensato per freelance, lavoratori autonomi e chi ha un’attività secondaria. Ha IBAN e carta separati e non ha canone mensile.
Il pro principale è il cashback sulle spese di lavoro, che varia col piano personale, dallo 0,4% di Standard e Plus all’1% di Ultra, con booster legati alle vendite fino a 120€ al mese. Poi ci sono gli strumenti per incassare, come link di pagamento, QR e fatture, e i salvadanai per mettere da parte le tasse.
Il contro sono le commissioni sugli incassi. Online si paga 0,20€ più l’1% sulle carte nazionali dei privati, e 0,20€ più il 2,8% sulle carte internazionali o aziendali. Con Tap to Pay su iPhone la commissione è dell’1,7%. Inoltre Revolut Pro non è adatto a società o associazioni. Se hai una ditta strutturata, guarda piuttosto Revolut Business.
Per chi conviene Revolut (e per chi no)
Revolut conviene a chi viaggia, a chi usa più valute e a chi vuole un conto secondario gratuito ben fatto. Conviene meno a chi vuole una filiale e un referente umano.
Se ti convince, prima di aprire il conto dai un’occhiata al bonus di benvenuto Revolut, che cambia periodicamente.
💰 APRI REVOLUT E VERIFICA IL BONUS
La nostra opinione su Revolut
Usiamo Revolut da anni come conto di viaggio, e il dettaglio che più ci ha convinto non sta nelle brochure. Su un prelievo di 30.000 baht a Chiang Mai il tasso applicato era 37,79 baht per euro, praticamente la quotazione di mercato del giorno. La commissione più alta di quel prelievo era quella della banca thailandese, non di Revolut.
Il nostro giudizio sui Revolut pro e contro è questo. Come conto secondario, per viaggiare e per gestire le spese di tutti i giorni dall’app, Revolut resta tra le scelte migliori, e lo Standard gratuito basta alla maggior parte delle persone. Non lo useremmo come unico conto per tutto, perché quando qualcosa va storto l’assistenza è una chat e i fatti del 2026 dicono che conviene non mettere tutte le uova nello stesso cestino. La formula che funziona è semplice, conto principale in banca e Revolut accanto.
Domande frequenti su Revolut pro e contro
Quali sono gli svantaggi di Revolut?
I principali svantaggi di Revolut sono l’assistenza quasi solo in chat, i limiti gratuiti del piano Standard su cambio e prelievi, la maggiorazione del cambio nel weekend e l’impossibilità di ricaricare in contanti dal 26 gennaio 2026.
È sicuro tenere i soldi su Revolut?
Sì, Revolut Bank UAB è una banca con licenza europea e i depositi sono garantiti dal sistema lituano fino a 100.000€ per cliente. Come per qualsiasi banca, conviene non superare quella soglia su un solo conto.
Quali sono i rischi di Revolut?
I rischi più concreti sono i blocchi temporanei del conto per controlli antiriciclaggio, con tempi di sblocco gestiti via chat, e la protezione dei dati personali, tornata d’attualità con il data breach di settembre 2026 che ha coinvolto circa 680 clienti.
Qual è la causa contro Revolut?
Ad aprile 2026 l’AGCM ha multato Revolut per 11,5 milioni di euro per pratiche commerciali scorrette, legate tra l’altro alla comunicazione dei costi e ai blocchi dei conti. Revolut ha annunciato ricorso.
Revolut Pro è gratis?
Sì, Revolut Pro non ha canone mensile. Si pagano però commissioni sugli incassi, per esempio 0,20€ più l’1% sui pagamenti online con carte nazionali dei privati.
Revolut conviene ancora nel 2026?
Sì, come conto secondario e per chi viaggia Revolut conviene ancora, soprattutto con il piano Standard gratuito. Come unico conto ha senso solo se ti va bene gestire tutto, anche i problemi, dall’app.
Disclaimer. Il contenuto potrebbe contenere link affiliati o di invito, da cui ProMarketer può ricevere una commissione senza costi aggiuntivi per te. Non rappresenta consulenza finanziaria. Investimenti e crypto disponibili nell’app comportano rischi, inclusa la possibile perdita del capitale. Prezzi, limiti e condizioni sono stati verificati su revolut.com il 23/09/2026 e possono cambiare.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.