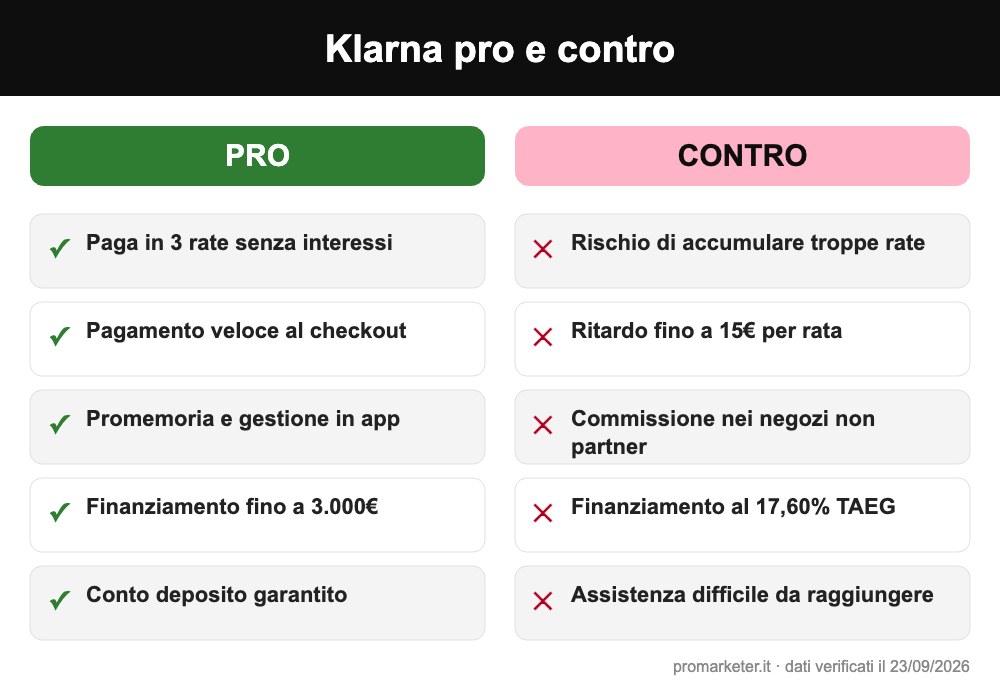
Klarna pro e contro in sintesi. Il pro principale è il “Paga in 3 rate” senza interessi nei negozi aderenti, comodo per spalmare un acquisto senza chiedere un prestito vero e proprio. Accanto ci sono un’app completa, i promemoria delle scadenze e un conto deposito. I contro sono il rischio di spendere più del previsto, le commissioni di ritardo fino a 15€ per rata, la commissione di servizio nei negozi non partner e un finanziamento lungo che costa il 17,60% di TAEG. Conviene a chi usa le rate con disciplina, meno a chi rischia di accumularne troppe.
Qui sotto trovi l’analisi completa dei vantaggi e degli svantaggi, con condizioni e costi presi dalle pagine ufficiali Klarna.
👉 VAI AL SITO UFFICIALE KLARNA

Cos’è Klarna in poche parole
Klarna è una società svedese di pagamenti che ti permette di comprare subito e pagare dopo, dividendo l’importo in rate. È il cosiddetto “buy now, pay later”. Oggi Klarna è anche una banca, con un’app che include carta, conto deposito e la gestione di tutti gli acquisti fatti a rate.
Su Trustpilot Klarna ha 4,5 su 5 con oltre 590.000 recensioni a livello globale. Le recensioni negative italiane, però, raccontano spesso altro, cioè il passaggio dell’app dopo l’integrazione di Stocard e la difficoltà di parlare con una persona. Per capire se fa per te serve guardare Klarna pro e contro insieme, non separatamente.
I vantaggi di Klarna (i pro)
I vantaggi di Klarna sono la rateizzazione senza interessi nei negozi aderenti, la velocità del pagamento e il controllo delle scadenze in app.
Paga in 3 rate senza interessi
Con “Paga in 3 rate” dividi l’importo in tre parti uguali, senza interessi, nei negozi che aderiscono. È il motivo per cui la maggior parte delle persone scarica l’app. Per un acquisto di 300€ significa tre rate da 100€, senza chiedere un prestito e senza costi, se paghi puntuale.
Meno pressione sul budget del mese
Spalmare una spesa grossa su tre mesi rende più gestibile il mese in cui arriva. Per un elettrodomestico che si rompe o un acquisto necessario è una comodità concreta, a patto di non usarla per comprare cose che non ti potresti permettere.
Tutto sotto controllo in app
L’app ti mostra ogni rata, ti manda promemoria prima delle scadenze e ti permette di gestire resi e rimborsi. Per chi ha tanti acquisti aperti è più ordinato che tenere tutto a mente.
Finanziamento per importi più alti
Per spese più grandi Klarna offre un finanziamento da 35€ a 3.000€ in 6 o 12 mesi, a TAEG fisso del 17,60%. Se ti interessa questa opzione abbiamo calcolato le rate nell’approfondimento su Klarna in 12 rate.
Gli svantaggi di Klarna (i contro)
Gli svantaggi di Klarna nascono quasi tutti dallo stesso punto, cioè la facilità con cui si comprano cose a rate. Poi ci sono i costi, che esistono anche se non si vedono subito.
Il rischio vero è spendere troppo
Con le rate un acquisto da 300€ sembra da 100€. Moltiplicato per cinque o sei negozi, ti trovi con impegni mensili che non avevi messo in conto. È il contro più citato da chi scrive di “lato oscuro” delle app a rate, e non dipende da Klarna ma da come la usi.
Commissioni di ritardo per ogni rata
Se una rata non viene pagata puntuale, Klarna applica una commissione che cresce con l’importo della rata. Sono 2€ sotto i 49,90€, 5€ fino a 99,99€, 8€ fino a 149,99€ e 15€ oltre i 150€. Ogni rata saltata ha la sua. Se vuoi sapere cosa succede nel dettaglio, lo spieghiamo nella guida su cosa succede se non paghi Klarna.
La commissione di servizio che non ti aspetti
Nei negozi che non sono partner di Klarna può essere applicata una commissione di servizio legata al valore dell’ordine. Viene rimborsata se fai il reso totale, ma non con il reso parziale. È un dettaglio che molti scoprono solo dopo aver pagato.
Il finanziamento lungo costa
Il “Paga in 3” è senza interessi, il finanziamento in 6 o 12 mesi no. Con un TAEG del 17,60%, su 1.000€ in 6 rate paghi in totale 1.048,13€, cioè 48,13€ di costo del credito secondo l’esempio ufficiale. Non è un’usura, ma non è gratis.
Assistenza difficile da raggiungere
Klarna gestisce l’assistenza soprattutto in app e via chat. Quando c’è un reso in sospeso o una rata contestata, ottenere risposta può richiedere tempo, ed è il tema più frequente nelle recensioni negative.
Quanto costa Klarna
Klarna non costa nulla se paghi in 3 rate nei negozi partner e rispetti le scadenze. I costi arrivano con i ritardi, con i negozi non partner e con il finanziamento lungo.
💳 SCOPRI KLARNA SUL SITO UFFICIALE
Klarna è affidabile?
Sì, Klarna è una banca svedese regolamentata, attiva in decine di paesi. Non è una “finanziaria nascosta”. Il conto deposito Klarna è coperto dal sistema di garanzia dei depositi svedese, e i pagamenti a rate sono prodotti di credito regolati, con condizioni pubbliche. Il punto da tenere a mente è un altro. Klarna non ti protegge da te stesso, e se usi le rate per vivere oltre le tue possibilità, i costi arrivano. Per un giudizio più ampio trovi le nostre recensioni su Klarna.
Per chi conviene Klarna (e per chi no)
Klarna conviene a chi usa le rate come uno strumento occasionale, conviene poco a chi le usa come abitudine.
📄 LEGGI LE CONDIZIONI UFFICIALI
Klarna recensioni e opinioni degli utenti su Trustpilot e Reddit
Le recensioni su Klarna sono in gran parte positive, ma le lamentele si concentrano su tre temi precisi, cioè l’app diventata lenta, l’assistenza difficile da raggiungere e qualche addebito che l’utente non riconosce. Su Trustpilot Klarna ha un TrustScore di 4,5 su 5 con oltre 600.000 recensioni in tutte le lingue, di cui circa 17.500 in italiano (dato letto a fine ottobre 2026). Il 76% dei voti è a 5 stelle e il 14% a una stella, una distribuzione polarizzata tipica dei servizi di pagamento usati da milioni di persone.

Abbiamo letto le recensioni italiane più recenti, positive e negative, e le discussioni su Reddit che Google mostra tra i primi risultati. Ecco cosa ne esce, con le parole degli utenti. Se vuoi l’analisi completa delle opinioni, con voti e casi più vecchi, trovi tutto nella nostra pagina dedicata alle recensioni di Klarna.
Le recensioni positive su Klarna
Chi è soddisfatto parla soprattutto di una cosa, la comodità del pagamento in 3 rate e il fatto di trovarlo anche su siti dove non te lo aspetti.
“Pagare a rate è comodo e semplice, senza troppi requisiti.”
Virginia, Trustpilot, 27 ottobre 2026 (5 stelle)
“Pagare in 3 rate è molto comodo ed averlo su siti che non ti aspetti come edison o altri è una manna dal cielo.”
Rannino, Trustpilot, 27 ottobre 2026 (5 stelle)
Sono recensioni brevi, spesso scritte subito dopo un acquisto andato bene. Dicono che il servizio funziona quando tutto fila liscio, ma dicono poco su cosa succede quando qualcosa va storto. Per quello servono le recensioni negative.
Klarna recensioni negative: i problemi che tornano
Le recensioni negative su Klarna del 2026 hanno un filo comune che spesso sfugge, perché molte arrivano da chi usa l’app per le carte fedeltà. Da quando le carte di Stocard, l’app acquistata da Klarna, sono finite dentro l’app Klarna, una parte degli utenti la usa solo alla cassa del supermercato e si lamenta di lentezza, aggiornamenti continui e richieste di dati personali.
“Questa applicazione è troppo invasiva doveva essere un magazzino per mettere le carte fedeltà…”
Alberto, Trustpilot, 27 ottobre 2026 (2 stelle)
“Call center non sa risolvere il problema. Chiedo come si chiede un rimborso. Non mi aiutano. Tre chiamate.”
Carla, Trustpilot, 27 ottobre 2026 (1 stella)
“Ogni volta mi dice che esistono pagamenti in sospeso e non mi fa utilizzare le rate nonostante é tutto perfettamente in pari.”
Alessio, Trustpilot, 26 ottobre 2026 (2 stelle)
Messe insieme, queste recensioni negative raccontano tre problemi diversi. Il primo riguarda l’app come portafoglio di carte fedeltà, e non tocca chi usa Klarna solo per pagare. Il secondo è l’assistenza, che passa quasi sempre da chat e risposte automatiche ed è il punto debole che citiamo anche tra i contro. Il terzo è il più delicato, perché Klarna valuta ogni acquisto e può rifiutare le rate anche a chi non ha arretrati.
Cosa si dice di Klarna su Reddit
Su Reddit il tono è più critico che su Trustpilot. Nel thread “Klarna è affidabile?” di r/IrelandGaming, con oltre 100 commenti, un utente chiede se dietro le rate senza interessi per un PC da gaming ci sia un trucco, e la risposta in evidenza definisce Klarna un prestatore predatorio. Su r/ItaliaPersonalFinance, in una discussione sulla Carta Klarna, il commento in evidenza è secco, se hai i soldi conviene pagare subito e se non li hai non devi comprare.
Il thread italiano più commentato, con oltre 220 risposte, è invece “Cosa sporca fatta da Klarna” e riguarda il passaggio delle carte Stocard nell’app Klarna, con utenti rimasti senza Stocard e con un profilo Klarna incompleto. È la conferma che una parte del malcontento non nasce dal pagamento a rate, ma da come Klarna ha gestito quella migrazione.
Klarna mi ha preso i soldi? Cosa controllare
Se vedi un addebito Klarna che non riconosci, quasi sempre è una rata programmata di un acquisto fatto settimane prima. Apri l’app, cerca l’importo tra gli acquisti e controlla il calendario delle rate. Se l’acquisto non è tuo, segnalalo subito dall’app e avvisa anche la tua banca, che può bloccare la carta e aprire una contestazione. Klarna avverte che circolano email, SMS e telefonate false a suo nome e che non chiede mai password o dati della carta via link, quindi diffida di chi ti contatta per “sbloccare” un rimborso.
La nostra opinione su Klarna
Rifacendo i conti sull’esempio ufficiale del finanziamento abbiamo verificato un dettaglio che poche guide riportano. Con l’ammortamento alla francese al 17,60% di TAEG, 1.000€ in 6 rate costano 5 rate da 174,70€ e un’ultima da 174,63€, per 48,13€ di interessi. Tra il “Paga in 3” gratuito e il finanziamento lungo c’è quindi una differenza netta, che nel momento del checkout non sempre si nota.
Il nostro giudizio sui Klarna pro e contro è questo. Usata con testa, per un acquisto necessario, pagando puntuale e nei negozi partner, Klarna è comoda e non costa nulla. Usata come abitudine diventa un modo elegante per indebitarsi. Il consiglio pratico è semplice, mai più di una o due rateizzazioni aperte alla volta, e sempre con i soldi già sul conto per le rate successive.
👉 VAI AL SITO UFFICIALE KLARNA
Domande frequenti su Klarna pro e contro
Klarna mi ha preso i soldi, cosa devo fare?
Nella maggior parte dei casi l’addebito è una rata programmata di un acquisto precedente. Controlla gli acquisti e il calendario delle rate nell’app Klarna. Se l’acquisto non è tuo, segnalalo dall’app e avvisa la tua banca per bloccare la carta e contestare l’addebito.
Cosa dicono le recensioni negative su Klarna?
Le recensioni negative su Klarna riguardano soprattutto l’app lenta per chi la usa come portafoglio di carte fedeltà, l’assistenza difficile da raggiungere e le rate rifiutate anche a chi è in regola con i pagamenti. Su Trustpilot il voto medio resta comunque 4,5 su 5.
Quali sono gli svantaggi di Klarna?
Gli svantaggi di Klarna sono il rischio di accumulare troppe rate, le commissioni di ritardo da 2€ a 15€ per rata, la commissione di servizio nei negozi non partner, il TAEG del 17,60% sul finanziamento lungo e un’assistenza non sempre rapida.
Klarna costa qualcosa?
Il “Paga in 3 rate” nei negozi partner è senza interessi. Si paga in caso di ritardo, nei negozi non partner con la commissione di servizio e con il finanziamento in 6 o 12 mesi, che ha un TAEG fisso del 17,60%.
Cosa succede se non pago una rata Klarna?
Klarna applica una commissione di ritardo per ogni rata non pagata, da 2€ a 15€ in base all’importo, e continua a sollecitare il pagamento. I ritardi ripetuti possono avere conseguenze sulla tua storia creditizia.
Klarna è affidabile?
Sì, Klarna è una banca svedese regolamentata e il conto deposito è coperto dal sistema di garanzia dei depositi svedese. Le condizioni dei pagamenti a rate sono pubbliche.
Klarna conviene rispetto a PayPal o Scalapay?
Per il pagamento in 3 rate senza interessi i servizi sono simili, e conta soprattutto in quali negozi puoi usarli. Klarna in più offre il finanziamento fino a 3.000€ e un conto deposito nella stessa app.
Garanzia dei depositi. Conto coperto dal sistema di garanzia dei depositi svedese. Risarcimento massimo per cliente 1.150.000 SEK. L’Agenzia del debito rende disponibile il risarcimento entro 7 giorni lavorativi dalla data in cui matura il diritto al risarcimento.
Disclaimer. Il contenuto potrebbe contenere link affiliati, da cui ProMarketer può ricevere una commissione senza costi aggiuntivi per te. Non rappresenta consulenza finanziaria. Il pagamento a rate e il finanziamento sono prodotti di credito, soggetti a valutazione e approvazione da parte di Klarna. Condizioni e costi possono cambiare, verificali sempre sul sito ufficiale prima di acquistare.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.