Qonto è un conto business online con IBAN italiano, pensato per partite IVA, professionisti e società, e oggi ha anche un piano gratuito, lo Starter a 0€ al mese per partite IVA e ditte individuali, mentre i piani a pagamento partono da 9€ al mese più IVA. Non è una banca in senso stretto: è un istituto di pagamento vigilato da ACPR e Banca d’Italia, e questo cambia il modo in cui i tuoi soldi sono protetti.
Le recensioni Qonto sono molto positive nei numeri, 4,7 su Trustpilot con quasi 59.000 giudizi, ma il quadro è più sfumato di così. Qui sotto trovi i costi reali di tutti e sette i piani, compreso lo Starter gratuito, le voci che nella tabella dei prezzi non compaiono, cosa raccontano davvero i clienti quando il conto si blocca, e a partire da che punto Qonto smette di essere caro e inizia a convenire.
Cos’è Qonto e chi c’è dietro
Qonto è una piattaforma di servizi finanziari per le imprese, nata in Francia nel 2016 e operativa in Italia tramite succursale. Offre un conto business con IBAN italiano, carte di pagamento, fatturazione elettronica integrata e strumenti di gestione contabile, tutto dentro un’unica applicazione senza sportelli fisici.
Se stai ancora scegliendo la forma giuridica prima di aprire il conto, parti dalla differenza tra SRL e SRLS: capitale, statuto e soci cambiano, tasse e contabilità no.
La distinzione giuridica conta più di quanto sembri. Qonto è un istituto di pagamento con codice numero 16958, opera in Italia con il codice ABI 36092 ed è sottoposto alla vigilanza congiunta dell’ACPR francese, cioè l’autorità di controllo della Banque de France, e della Banca d’Italia. Non è una banca commerciale, quindi non concede mutui e non raccoglie depositi nel senso tradizionale del termine.
Chi apre un conto qui di solito viene da due strade. La prima è quella di chi ha appena aperto una partita IVA o costituito una società e vuole separare i conti personali da quelli dell’attività senza passare dalla filiale. Se sei in questa fase, ti torna utile anche la nostra guida su quanto costa aprire una SRL, perché le spese di costituzione e quelle di gestione del conto vanno messe nello stesso conto della serva. La seconda strada è quella di chi ha già un conto in banca e si è stancato di aspettare tre giorni per un bonifico o di pagare venti euro al mese per un home banking degli anni Duemila. In entrambi i casi la domanda è la stessa, cioè se questo conto business valga il canone che chiede, e le recensioni Qonto da sole non bastano a rispondere senza guardare i numeri.
Quanto costa Qonto: tutti i piani e i prezzi
I costi Qonto si articolano su sette piani divisi in due famiglie. Quattro sono per professionisti e ditte individuali e vanno da 0 a 39€ al mese, con lo Starter gratuito come primo gradino, tre sono per team e imprese e vanno da 49 a 199€ al mese. Tutti i prezzi sono IVA esclusa, lo Starter non ha scadenza e i piani a pagamento hanno una prova gratuita di un mese.
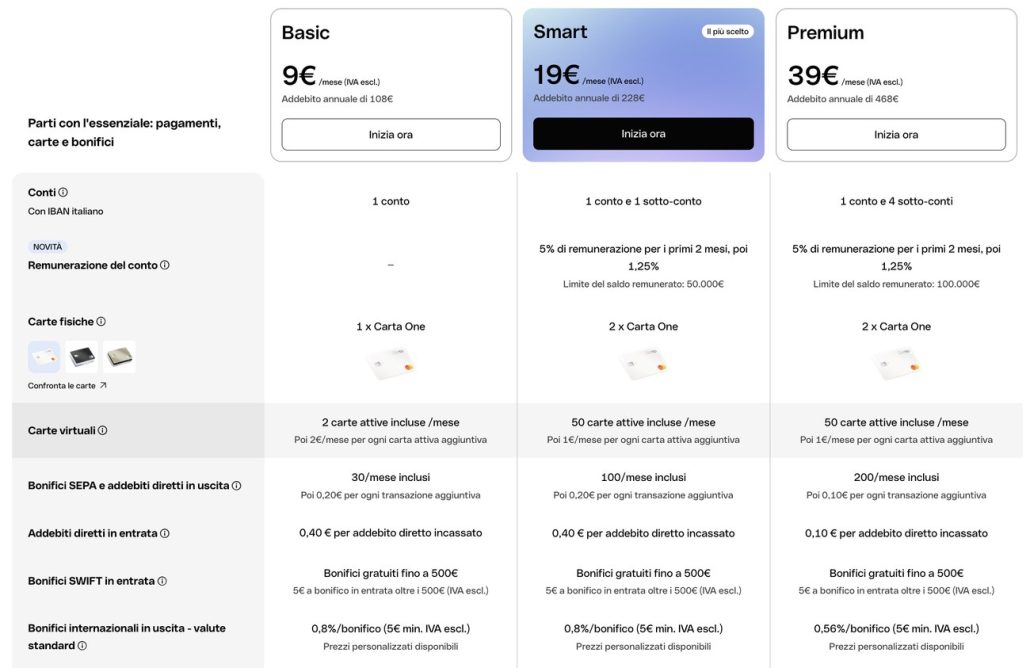
Questi sono i piani per chi lavora da solo o quasi, aggiornati al 2 ottobre 2026.
Questi invece sono i piani per chi ha un team, con la stessa struttura di voci così puoi confrontarli riga per riga.
I pagamenti RiBa sono inclusi in tutti e sette i piani, il fido in tutti tranne lo Starter. I bonifici SWIFT in entrata sono gratuiti fino a 500 euro e costano 5 euro sopra quella soglia, su ogni piano.
💳 Confronta i piani aggiornati
Qonto Starter: il conto business gratis, cosa include e cosa no
Qonto Starter è il piano a 0€ al mese che Qonto ha aggiunto al listino a inizio ottobre 2026. È pensato per partite IVA e ditte individuali, non ha una scadenza (Qonto lo presenta come gratis per sempre) e non chiede nessun pagamento anticipato. In breve, è un conto business con IBAN italiano e fatturazione elettronica a costo zero, che inizia a costare qualcosa solo quando superi le soglie incluse.
Lo Starter comprende l’IBAN italiano, 5 bonifici SEPA al mese, una carta virtuale, F24 e RiBa, il Tap to Pay e i POS, il pagamento a rate delle fatture fornitori su valutazione di idoneità, la fatturazione elettronica collegata al Sistema di Interscambio, l’analisi del flusso di cassa con le transazioni previste e l’agente AI di Qonto.
Le rinunce rispetto al Basic sono quattro, e conviene conoscerle prima di aprire. Non c’è la carta fisica, che si aggiunge a 5€ al mese. Non c’è il fido. Non c’è la remunerazione del saldo, che però manca anche nel Basic. E non c’è l’accesso in sola lettura per il commercialista, che arriva solo dal piano Smart.
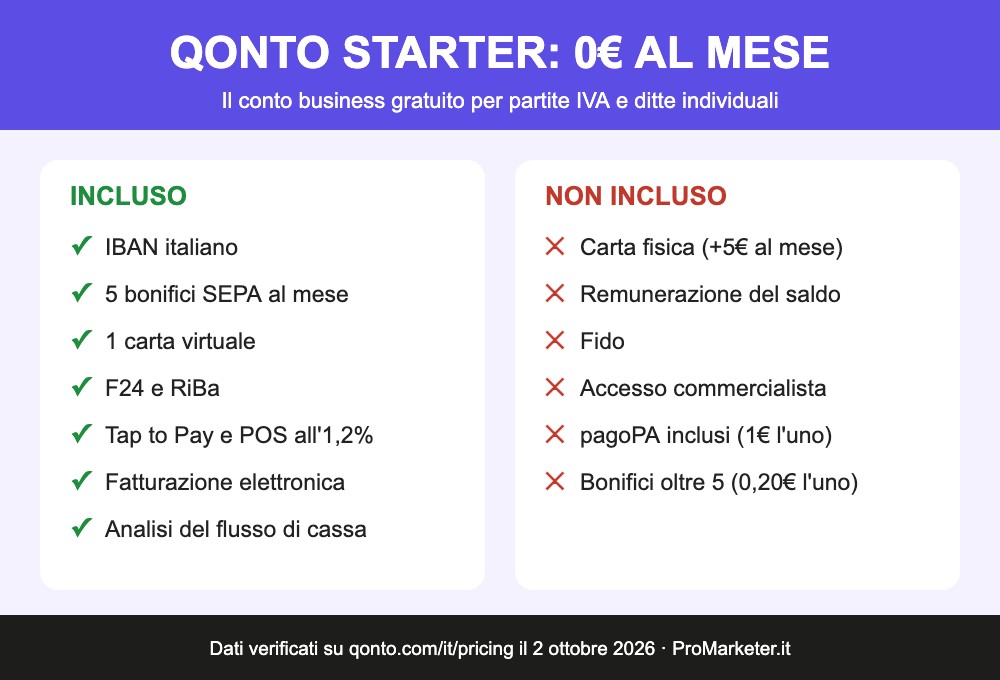
Il conto da fare è semplice. Lo Starter conviene finché fai pochi bonifici e incassi poco con il POS. Con 10 bonifici al mese paghi 1€ di extra, e su 1.000€ di incassi con carte europee spendi 12€ di commissioni invece di 8€. Il Basic comincia a ripagarsi quando gli extra dello Starter si avvicinano ai 9€ al mese, per esempio con circa 2.250€ al mese di incassi POS, dove lo 0,4% di differenza vale proprio 9€, oppure con una ventina di bonifici oltre i 5 inclusi e cinque pagoPA al mese.
Resta valido, anche qui, quello che vale per ogni conto Qonto. È un conto di pagamento, non accetta versamenti in contanti e non può andare in rosso. E anche lo Starter passa dalla verifica documentale antiriciclaggio, quella che nelle recensioni negative blocca i conti per qualche giorno.
I costi Qonto che la tabella dei prezzi non ti mostra
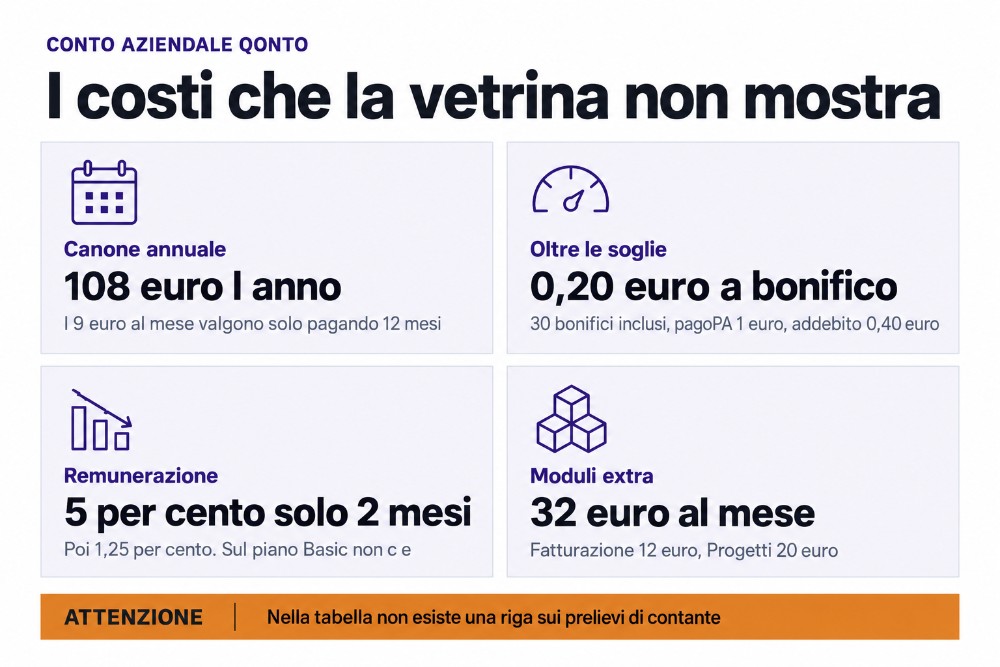
I prezzi in vetrina non sono i prezzi che pagherai, e la differenza sta in quattro posti diversi. È la parte che nessuno degli articoli in prima pagina spiega, ed è anche il motivo per cui molte opinioni su Qonto lo descrivono come un conto caro. I costi Qonto che pesano davvero, sul lungo periodo, non sono quelli scritti in grande.
I canoni mostrati valgono solo se paghi un anno intero
Sotto le tabelle dei piani c’è una nota in grigio chiaro che dice testualmente che quelli sono prezzi equivalenti mensili basati su un piano annuale, e che la fatturazione mensile è disponibile. Tradotto, i 9 euro del Basic sono quello che paghi impegnandoti per dodici mesi e versando 108 euro. Se vuoi pagare mese per mese puoi farlo, ma costa di più, e quanto di più non è scritto da nessuna parte nella pagina dei prezzi. Prima di firmare, questa è la prima domanda da fare all’assistenza.
Le soglie incluse e cosa succede quando le superi
Ogni piano ha un numero di operazioni comprese, e oltre quella soglia parte il contatore. Su Basic hai trenta bonifici al mese, poi paghi 20 centesimi l’uno; hai dieci pagamenti pagoPA, poi un euro ciascuno; hai due carte virtuali, poi due euro al mese per ognuna in più. Ogni addebito diretto che incassi ti costa 40 centesimi. Sullo Starter gratuito le soglie si stringono, con cinque bonifici al mese, nessun pagoPA incluso, una sola carta virtuale e 50 centesimi per ogni addebito diretto incassato.
Sono cifre piccole che diventano interessanti solo se le moltiplichi per il tuo volume reale. Un artigiano che incassa cinquanta SDD al mese spende venti euro l’anno solo di addebiti; un e-commerce che ne incassa cinquecento ne spende duecento. Il piano da nove euro, per lui, non è più il piano da nove euro.
La remunerazione al 5% dura due mesi
Il tasso promozionale del 5% annuo vale per i primi due mesi, poi scende all’1,5% su Smart, Premium ed Essential, al 2% su Business e al 2,5% su Enterprise. Fino a settembre 2026 i tassi dopo la promozione erano più bassi (1,25%, 1,75% e 2,25%), poi Qonto li ha alzati di un quarto di punto su tutti i piani. Per maturarla devi attivare la remunerazione e fare almeno 5 transazioni idonee al mese. Sui piani Starter e Basic, invece, la remunerazione non c’è affatto, e nelle schede dei due piani la riga compare barrata. Se hai scelto Basic pensando di far fruttare la liquidità, hai preso un abbaglio che ti costa il tempo di cambiare piano.
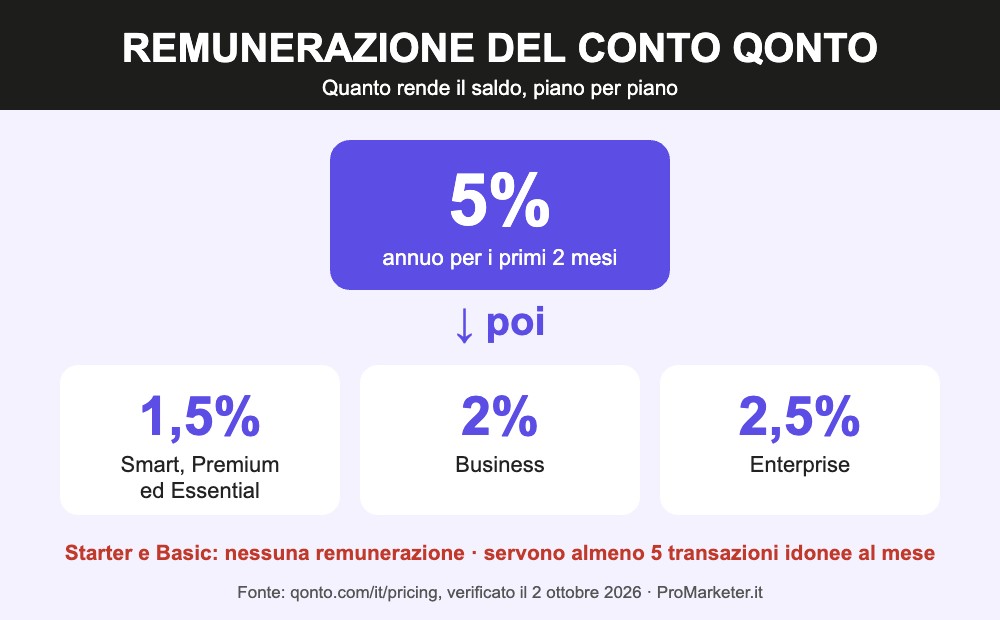
C’è anche un tetto. Il saldo remunerato si ferma a 50.000 euro su Smart, 100.000 su Premium e 200.000 sui tre piani da team. Quello che sta sopra non produce nulla.
Le operazioni speciali e quello che non è dichiarato
In fondo alla pagina dei prezzi c’è una sezione che quasi nessuno apre e che vale la pena leggere. La lettera di circolarizzazione per il revisore dei conti è gratuita. In caso di pignoramento dell’Agenzia delle Entrate per un adempimento fiscale non pagato, Qonto addebita il 10% dell’importo richiesto dalle autorità fino a un massimo di 100 euro. In caso di pignoramento presso terzi, l’addebito è di 100 euro forfettari.
Una voce, invece, nella tabella non c’è proprio: il costo dei prelievi di contante. Abbiamo aperto la tabella completa con tutte le funzionalità e le righe sono bonifici, carte, fatturazione elettronica, assistenza, remunerazione, pagamenti in presenza, pagoPA, F24, addebiti diretti, RiBa e fido. Una riga sui prelievi ATM non esiste. Se prelevi spesso, è un dato da farsi confermare prima di aprire il conto, non dopo.
I moduli aggiuntivi si pagano a parte
Due funzioni che potresti dare per scontate sono estensioni a pagamento, con un canone che si somma a quello del piano.
Presi insieme, i due moduli aggiungono 32 euro al mese ai costi Qonto di listino. Su un piano Basic significa passare da 9 a 41 euro, cioè più che quadruplicare il canone. Non è un difetto in sé, molti conti aziendali non offrono affatto queste funzioni, ma va messo in conto prima e non dopo.
Qonto ha un IBAN italiano?
Sì, tutti i conti Qonto aperti in Italia hanno un IBAN italiano a 27 caratteri che inizia per IT, con codice ABI 36092. Non è un IBAN estero e non è un IBAN virtuale appoggiato a una banca terza.
La domanda torna così spesso perché con gli IBAN esteri, in Italia, i problemi pratici sono reali. Alcuni gestionali della pubblica amministrazione li rifiutano, certi fornitori li guardano storto, e soprattutto la delega per il pagamento dell’F24 tramite Entratel richiede un rapporto con un intermediario italiano. Con Qonto questo scoglio non si presenta, e infatti F24 e pagoPA sono attivi su tutti i piani, con le soglie che hai visto nelle tabelle. È una differenza sostanziale rispetto ad altri conti business europei, e la tratteremo di nuovo nella sezione dedicata alle alternative.
Qonto è sicuro? Vigilanza e tutela dei fondi
Chiedersi se Qonto è sicuro è legittimo, e la risposta breve è che si tratta di un intermediario vigilato da ACPR e Banca d’Italia che però non aderisce al Fondo Interbancario di Tutela dei Depositi italiano, perché non è una banca. La protezione dei tuoi soldi funziona in un altro modo, ed è importante capirlo prima di lasciare lì la liquidità aziendale.
I fondi dei clienti non finiscono nel bilancio di Qonto. Una parte è depositata presso banche partner, tra cui Crédit Mutuel Arkéa, Société Générale, Natixis e Rothschild Martin Maurel, oppure investita in fondi monetari qualificati custoditi presso Société Générale. Se una di quelle banche partner fallisse, i depositi sarebbero coperti dal Fondo di Garanzia dei Depositi francese fino a 100.000 euro per banca e per cliente. La parte restante è coperta da garanzie autonome rilasciate da istituti terzi.
In pratica il livello di tutela è confrontabile con quello dei 100.000 euro a cui sei abituato, ma passa da un meccanismo diverso e da un fondo francese anziché italiano. Se vuoi verificare autonomamente lo status dell’intermediario, l’elenco degli istituti di pagamento è consultabile sull’albo pubblico di Banca d’Italia.
🔐 Leggi le condizioni ufficiali
Qonto è pignorabile?
Sì, il conto Qonto è pignorabile come qualsiasi conto di pagamento intestato a un’impresa. Non c’è nessuna zona franca nel fatto che sia un istituto di pagamento francese invece di una banca italiana. Qonto opera in Italia con una succursale iscritta con codice ABI, quindi un creditore con un titolo esecutivo o l’Agenzia delle Entrate possono aggredire il saldo esattamente come farebbero su un conto corrente tradizionale.
La prova più chiara è nel listino di Qonto. Tra le operazioni speciali, in fondo alla pagina dei prezzi, ci sono due voci che esistono solo perché i pignoramenti arrivano davvero. Per un pignoramento dell’Agenzia delle Entrate su un adempimento fiscale non pagato, Qonto ti addebita il 10% dell’importo richiesto, con un tetto di 100 euro. Per un pignoramento presso terzi, cioè quando un creditore privato blocca le somme sul conto, l’addebito è di 100 euro forfettari. Sono costi che si sommano a quello che devi al creditore, non lo sostituiscono.
Se cerchi Qonto perché speri che un conto estero sia meno raggiungibile, la risposta è no e il rischio è pagare il canone per un vantaggio che non esiste. Se invece la domanda nasce dalla paura di trovarti il conto bloccato, il problema vero raccontato dalle recensioni negative non è il pignoramento ma la verifica documentale antiriciclaggio, e ne parliamo qui sotto.
Recensioni Qonto: cosa dicono davvero i clienti
Su Trustpilot Qonto ha 4,7 su 5 con 59.073 recensioni, di cui il 90% a cinque stelle, e risponde al 93% dei giudizi negativi. Sono numeri ottimi, ma la stessa pagina Trustpilot segnala due cose che vanno lette insieme al punteggio: Qonto ha un abbonamento a pagamento alla piattaforma e invita attivamente i propri clienti a lasciare una recensione.
Non è una scorrettezza, è una prassi diffusa e Trustpilot la dichiara apertamente. Però cambia il modo in cui vanno interpretate le opinioni Qonto che trovi in giro, e leggendo i giudizi uno per uno viene fuori uno schema piuttosto netto.
Le recensioni a cinque stelle sono quasi tutte marcate “su invito” e parlano quasi sempre della stessa cosa, cioè l’assistenza clienti nella gestione ordinaria.
“Uso Qonto da poco tempo e al momento posso valutare soprattutto il servizio clienti, che trovo davvero eccellente. Quando ho richiesto supporto a operatori reali, hanno risposto in tempi brevissimi fornendo spiegazioni chiare e precise.” (ViviAscoli.com, 5 stelle, 20 agosto 2026, su invito)
Qonto recensioni negative: raccontano tutte la stessa cosa
Le recensioni negative recenti, invece, sono marcate “non scritta su invito” e raccontano un problema completamente diverso, sempre lo stesso: il conto bloccato per la verifica documentale periodica richiesta dalla normativa antiriciclaggio, con tempi di riattivazione lunghi e difficoltà a parlare con una persona.
“Ho il conto bloccato da giorni per il fatto di non aver compilato nei tempi il modulo di verifica, procedura richiesta da Banca d’Italia. Giusto sospendere il conto ma è inconcepibile non averlo riattivato subito. I primi due giorni tutti i tentativi di parlare con un umano il disco è sempre quello: il nostro team sta verificando la contatteremo il prima possibile. Il danno che mi stanno creando è grave. Non posso effettuare i pagamenti ai fornitori.” (Massimo Maierini, 1 stella, 18 agosto 2026)
“Poi ci troviamo il conto bloccato dopo richiesta di informazioni aggiuntive, per la maggior parte inviate, senza indicazione di una scadenza entro cui fornirle, chiesta parecchie volte. Oltre a questo un servizio clienti con referenti sempre diversi.” (Guido, 1 stella, 13 agosto 2026)
Va detto che in entrambi i casi Qonto ha risposto pubblicamente e nel merito. Alla seconda recensione l’azienda si è scusata esplicitamente per la mancanza di indicazioni chiare sulla documentazione richiesta e per la mancanza di continuità nei referenti, e ha dichiarato di essere già al lavoro sul caso. L’autore della prima ha poi aggiornato il proprio giudizio segnalando che un’operatrice si era attivata per accelerare la riattivazione.
La lettura onesta è che le recensioni Qonto sollecitate misurano l’assistenza quando tutto fila liscio, e lì il servizio è davvero forte. Quelle spontanee misurano cosa succede quando il conto si blocca, e lì mostra la corda. Sono due momenti diversi dello stesso prodotto, non una contraddizione. Se la tua attività non può permettersi tre giorni senza pagamenti in uscita, tienine conto e non lasciare l’unico conto operativo su una piattaforma sola.
Il POS Qonto e i pagamenti in presenza
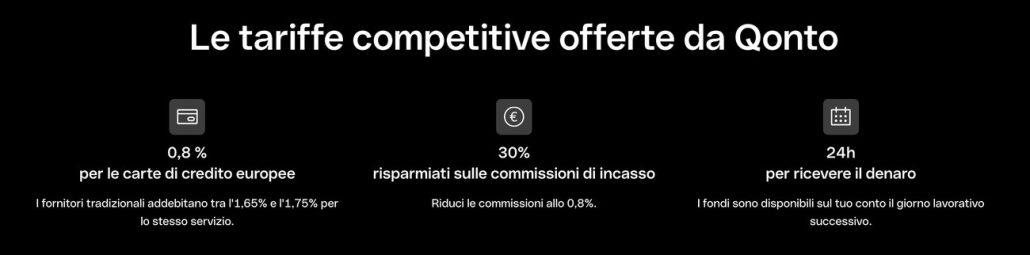
Qonto ha introdotto i pagamenti in presenza su tutti i piani, con commissioni dello 0,8% sulle carte consumer europee dal piano Basic in su, dell’1,2% sullo Starter gratuito e del 2,6% sulle carte extra-UE e aziendali con qualsiasi piano. Il Tap to Pay da smartphone è incluso senza costi di attivazione, mentre i terminali fisici si pagano una volta sola. A listino il Pocket costa 99 euro più IVA e il Pro, con stampante integrata, 199 euro più IVA. Dal 16 settembre al 16 ottobre 2026, però, Qonto sconta entrambi del 30% e i prezzi scendono a 69 e 139 euro più IVA.
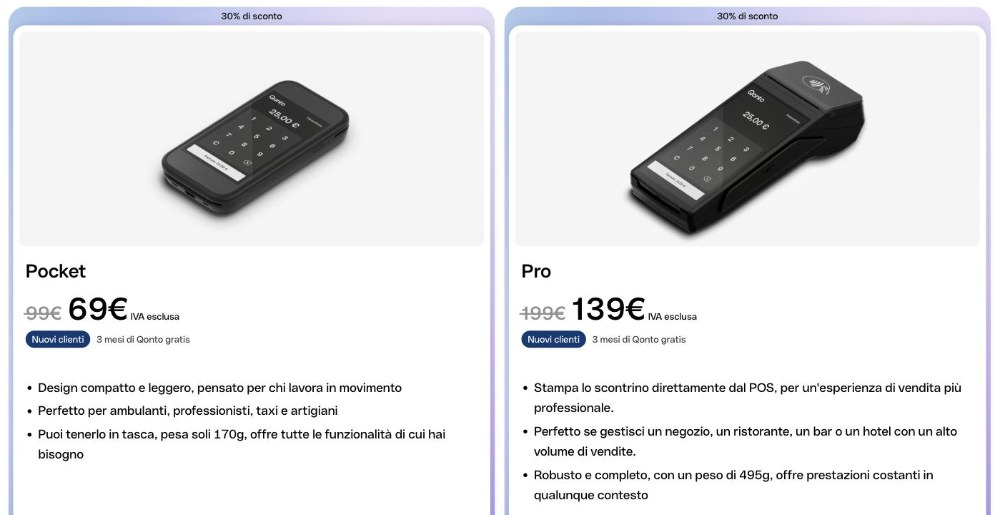
Chi apre un nuovo conto business durante la promozione riceve anche 3 mesi di canone Qonto gratuiti, mentre chi è già cliente ha diritto soltanto allo sconto sul terminale. Le commissioni sugli incassi restano fuori dall’offerta e continuano ad applicarsi anche dopo il 16 ottobre, quindi il risparmio riguarda il solo acquisto del dispositivo.
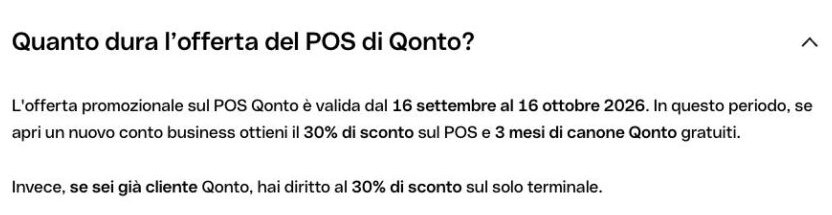
Se hai letto questa pagina nelle scorse settimane, qui segnalavamo due prezzi diversi sul sito ufficiale, 99 e 199 euro nelle schede prodotto e 69 e 139 euro nelle domande frequenti. Con il lancio della promozione la discrepanza si è chiarita, perché le FAQ riportavano in anticipo i prezzi scontati.
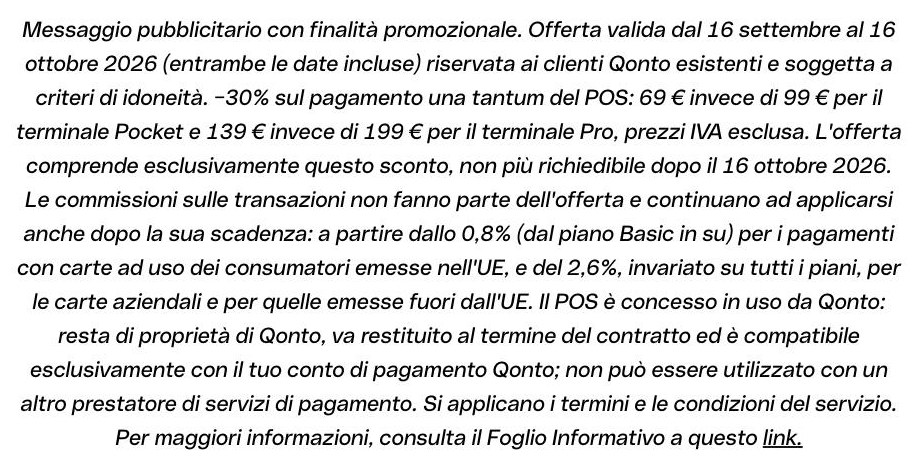
Resta un punto da chiarire prima dell’ordine, e riguarda la proprietà del terminale. Nelle domande frequenti della pagina POS Qonto scrive che, acquistandolo, ne diventi proprietario. La nota legale della promozione, in fondo alla stessa pagina, dice invece che il POS è concesso in uso da Qonto, resta di sua proprietà e va restituito al termine del contratto. Abbiamo verificato entrambe le frasi il 17 settembre 2026. Se per te conta poter tenere il dispositivo quando chiudi il conto, fatti confermare dall’assistenza quale condizione vale per il tuo contratto.
L’altro limite è che il POS Qonto si può comprare solo se sei già cliente, quindi non è un prodotto da valutare separatamente dal conto. Se il conto business ti convince e ti serve anche un terminale, durante la promozione lo paghi il 30% in meno.
Se stai valutando un terminale in questi mesi, ricorda che dal 2026 è in vigore l’obbligo di collegamento tra POS e registratore telematico, con sanzioni che partono da mille euro. Abbiamo spiegato scadenze e procedura nella guida dedicata al collegamento tra POS e registratore di cassa, che vale la pena leggere prima di comprare qualsiasi POS, non solo questo.
Pro e contro di Qonto
Qonto conviene? A chi sì e a chi no
Qonto conviene quando il tempo che ti fa risparmiare vale più del canone che paghi, e questo punto di pareggio arriva prima di quanto suggerisca il prezzo di listino.
Questo conto business ha senso per te se sei un professionista o una piccola società che emette fatture elettroniche con regolarità, che vuole i sotto-conti per accantonare imposte e IVA senza tenere il conto a mente, e che vuole dare al commercialista un accesso diretto invece di mandargli estratti conto in PDF. Il piano Smart da 19 euro al mese, cioè 228 euro l’anno, è il punto di equilibrio della gamma: è il primo che remunera la liquidità ed è il primo che apre al commercialista.
Non ha senso pagare un piano se apri partita IVA adesso, fatturi poco e la tua esigenza è soltanto avere un conto separato. In quel caso 108€ l’anno per il Basic sono soldi veri a fronte di funzioni che non useresti, e il punto di partenza giusto è lo Starter gratuito, oppure un altro conto business a canone zero. Non ha senso nemmeno se il conto Qonto sarebbe l’unico conto operativo della tua attività, perché le recensioni negative raccontano tutte lo stesso rischio, cioè restare fermi qualche giorno durante una verifica documentale.
Qonto conviene a te? Dipende da come sei costituito
La domanda giusta non è se Qonto conviene in assoluto, ma se conviene alla tua forma giuridica. Il canone è lo stesso per tutti, il peso che ha sui conti no. Qonto apre conti a società di capitali (SRL, SRLS, SpA), società di persone, ditte individuali e liberi professionisti, e la società deve risultare attiva in visura camerale. Non apre conti a privati.
Se sei una ditta individuale o un professionista in regime forfettario, il conto dedicato non è un obbligo di legge, e oggi la scelta parte dallo Starter, che non costa nulla e include già IBAN italiano, fatturazione elettronica, F24 e Tap to Pay. Il passaggio al Basic da 108€ l’anno ha senso quando superi le soglie dello Starter, cioè più di 5 bonifici al mese, pagoPA frequenti o la necessità di una carta fisica, oppure quando ti serve il fido. Con 15.000€ di fatturato, per intenderci, il Basic si mangia lo 0,7% dei tuoi ricavi prima ancora di una commissione, mentre lo Starter ti fa pagare solo quello che usi oltre le soglie.
Se sei un professionista in regime ordinario o una società di persone, entra in gioco il commercialista. L’accesso in sola lettura per lui parte dal piano Smart, 228 euro l’anno, ed è quello che ti evita di mandargli estratti conto ogni mese. È il piano su cui ha senso ragionare, non il Basic.
Se stai aprendo o hai una SRL o una SRLS, i sotto-conti per IVA, imposte e stipendi e l’accesso per il commercialista non sono un comfort, sono il minimo per tenere in ordine una società di capitali. Tieni conto anche di due limiti strutturali che Qonto stesso dichiara. Il conto non può mai andare in negativo, quindi nessuno scoperto, e non accetta versamenti in contanti, quindi se incassi cash ti serve comunque un altro conto. Se la società la stai costituendo adesso, Qonto ha un servizio dedicato con consulenza a 99 euro più IVA e quattro mesi di conto gratis, che abbiamo descritto nell’articolo su quanto costa aprire una SRL. Se invece sei ancora indeciso sulla forma, prima leggi la differenza tra SRL e SRLS, perché la SRLS non ha nessuna contabilità agevolata e il conto ti serve identico.
Una nota sullo Starter gratuito, se stai aprendo una società. Qonto lo presenta come pensato per partite IVA e ditte individuali e la scheda del piano non cita SRL e SRLS, quindi in fase di apertura verifica che sia selezionabile per la tua forma giuridica. Se non lo è, il primo gradino per la società resta il Basic, e il conto che ti serve davvero, con sotto-conti e accesso per il commercialista, parte dallo Smart.
🚀 Prova Qonto gratis per un mese
Qonto o le alternative: Revolut Business, Finom e Hype Business
Qonto non è l’unico conto business online con IBAN italiano, e la scelta cambia parecchio in base a cosa ti serve davvero.
Revolut Business è più forte sul multivaluta e sui pagamenti internazionali, ed è la scelta naturale se incassi spesso in valute diverse dall’euro. Qonto lo batte sull’integrazione con il fisco italiano, dove F24 e pagoPA fanno la differenza pratica ogni trimestre.
Finom ha un piano di ingresso gratuito e un tasso promozionale più alto, ma è un istituto di moneta elettronica olandese e, come abbiamo spiegato nella recensione completa su Finom, la tutela dei fondi funziona in modo ancora diverso. Sul canone zero, dopo il lancio dello Starter, i due conti partono alla pari, e la differenza la fanno le soglie incluse e il tipo di istituto che custodisce i fondi.
Hype Business gioca un altro campionato, quello del conto leggero per chi fattura poco e vuole spendere il minimo. Non ha la profondità gestionale di Qonto e non ci arriva nemmeno vicino sulla parte contabile, ma per una ditta individuale agli inizi può bastare.
Una nota di metodo. Qonto pubblica sul proprio sito delle pagine di confronto con i concorrenti, scritte da Qonto stessa. Sono utili per capire come si posiziona, ma sono materiale di parte e vanno lette per quello che sono.
Cosa abbiamo verificato su Qonto
Non abbiamo un conto Qonto aperto a nostro nome e non ti raccontiamo un’esperienza che non abbiamo fatto. Quello che abbiamo fatto, il 27 agosto 2026, è aprire il listino ufficiale e leggerlo riga per riga, comprese le parti che stanno dietro un clic.
Tre cose ci hanno colpito. La prima è che la nota sulla fatturazione annuale sta scritta in grigio chiaro sotto le schede dei piani, in un corpo tipografico molto più piccolo dei prezzi, e non compare in nessuno dei nove risultati che Google mostra per questa ricerca. La seconda è che la sezione sulle operazioni speciali, quella con il 10% sui pignoramenti dell’Agenzia delle Entrate, è chiusa in un menu a fisarmonica che va aperto a mano. La terza è che la tabella completa delle funzionalità, quella che si apre cliccando su mostra tutte le funzionalità, semplicemente non contiene una riga sui prelievi di contante.
Nessuna di queste tre cose è nascosta di proposito. Ma tutte e tre sono informazioni che cambiano il costo reale del conto e che non trovi se ti fermi al prezzo grande in cima alla pagina.
Il 2 ottobre 2026 abbiamo riletto il listino dopo il lancio dello Starter, tabella completa compresa. Oltre al piano gratuito abbiamo trovato una modifica che l’annuncio dello Starter non menziona, cioè il tasso di remunerazione dopo i primi due mesi alzato di un quarto di punto su tutti i piani. E una conferma utile per chi apre partita IVA, perché nella tabella lo Starter ha la spunta su F24 e RiBa ma un trattino sul fido.
Domande frequenti su Qonto
Qonto è una banca?
No. Qonto è un istituto di pagamento numero 16958, vigilato da ACPR e Banca d’Italia e operativo in Italia con il codice ABI 36092. Non essendo una banca non concede mutui e non aderisce al Fondo Interbancario italiano: i fondi dei clienti sono depositati presso banche partner o investiti in fondi monetari qualificati, con copertura del fondo di garanzia francese fino a 100.000 euro per banca e per cliente.
Quanto costa Qonto al mese?
Il piano Starter costa 0€ al mese ed è pensato per partite IVA e ditte individuali. Gli altri piani per professionisti costano 9, 19 e 39 euro al mese più IVA, quelli per team e imprese 49, 109 e 199 euro più IVA. Attenzione però: quelle cifre corrispondono al pagamento annuale anticipato, rispettivamente 108, 228, 468, 588, 1.308 e 2.388 euro. La fatturazione mensile è disponibile ma costa di più e il prezzo non è pubblicato nella pagina delle tariffe.
Qonto ha un conto gratis?
Sì. Dal lancio dello Starter, a inizio ottobre 2026, Qonto offre un conto business a 0€ al mese senza scadenza, pensato per partite IVA e ditte individuali. Include IBAN italiano, 5 bonifici al mese, una carta virtuale, fatturazione elettronica, F24 e Tap to Pay con commissione dell’1,2%. Non include carta fisica, remunerazione del saldo, fido e accesso per il commercialista.
Qonto ha un IBAN italiano?
Sì, tutti i conti aperti in Italia hanno un IBAN italiano a 27 caratteri con codice ABI 36092. Questo permette di pagare F24 e pagoPA direttamente dal conto ed evita i problemi di accettazione che gli IBAN esteri incontrano ancora con alcuni fornitori e gestionali italiani.
Qonto è sicuro?
Qonto è un intermediario regolarmente vigilato e la tutela dei fondi esiste, ma funziona in modo diverso da quella di una banca italiana. Il rischio operativo più segnalato nelle opinioni Qonto non riguarda la solidità dell’istituto, riguarda i blocchi temporanei del conto durante le verifiche documentali antiriciclaggio, che in alcuni casi hanno impedito i pagamenti per diversi giorni.
Le recensioni Qonto su Trustpilot sono attendibili?
Il punteggio di 4,7 su 59.073 giudizi è reale, ma va contestualizzato. Trustpilot dichiara che Qonto ha un abbonamento a pagamento alla piattaforma e che invita attivamente i clienti a recensire, e infatti quasi tutte le valutazioni a cinque stelle risultano scritte su invito, mentre le negative recenti sono spontanee. Il consiglio pratico è leggere separatamente i due gruppi, perché raccontano due momenti diversi del servizio.
Perché il piano Basic non ha la remunerazione?
La remunerazione del saldo è una funzione dei piani superiori e nelle schede di Starter e Basic compare barrata. Il tasso promozionale del 5% annuo, valido per i primi due mesi, parte dal piano Smart. Dopo i due mesi il tasso scende all’1,5% su Smart, Premium ed Essential, al 2% su Business e al 2,5% su Enterprise, con un tetto al saldo remunerato che va da 50.000 a 200.000 euro secondo il piano.
Quanto costa il POS Qonto?
A listino il POS Pocket costa 99 euro più IVA e il POS Pro 199 euro più IVA. Dal 16 settembre al 16 ottobre 2026 Qonto applica il 30% di sconto, quindi il Pocket scende a 69 euro e il Pro a 139 euro, sempre IVA esclusa, e chi apre un nuovo conto riceve anche 3 mesi di canone gratuiti. Il terminale si paga una volta sola, mentre le commissioni sugli incassi non rientrano nella promozione.
Il POS Qonto ha un canone mensile?
No, il terminale si paga una volta e non prevede canoni né noleggio, e dopo l’acquisto paghi solo le commissioni sulle transazioni che incassi. Il POS però funziona esclusivamente con un conto Qonto attivo, quindi resta il canone del piano, che con lo Starter è zero ma porta la commissione all’1,2%. Sulla proprietà del dispositivo la pagina ufficiale non è coerente, perché le FAQ parlano di acquisto mentre la nota legale della promozione dice che il POS è concesso in uso e va restituito a fine contratto. Conviene farsi confermare la condizione prima di ordinare.
Quali commissioni si pagano sugli incassi con il POS Qonto?
La commissione è dello 0,8% sulle transazioni con carte consumer europee dal piano Basic in su, dell’1,2% con lo Starter gratuito, e sale al 2,6% per le carte extra-UE o aziendali su tutti i piani. Per avere un riferimento, Qonto stessa colloca la media di mercato tra l’1,65% e l’1,75%: sulle carte europee la differenza è quindi sensibile, su quelle business molto meno.
Quando arrivano sul conto i soldi incassati con il POS?
L’accredito avviene entro il giorno lavorativo successivo all’incasso, direttamente sul conto Qonto. Va però ricordato il vincolo di fondo: il POS si può acquistare solo se sei già cliente Qonto, quindi l’accredito rapido presuppone che il conto business sia già aperto e attivo.
Si può provare Qonto gratis?
Sì, in due modi. Lo Starter è gratuito senza scadenza, quindi puoi aprirlo e usarlo finché le sue soglie ti bastano. I piani a pagamento hanno invece una prova gratuita di un mese e il primo addebito arriva alla fine del periodo di prova, ed è il modo più sensato per verificare sul tuo volume reale quanto incidono le soglie sui bonifici, sui pagoPA e sugli addebiti diretti prima di impegnarti per un anno.
Qonto o Revolut Business, quale conviene?
Dipende da dove incassi. Revolut Business è più conveniente se lavori spesso in valute diverse dall’euro, grazie a condizioni di cambio migliori. Qonto conviene se il tuo lavoro è prevalentemente italiano, perché F24, pagoPA e fatturazione elettronica integrata sono inclusi e ti evitano passaggi manuali ogni trimestre.
Disclaimer: questo contenuto ha finalità informative e può contenere link affiliati, dai quali potremmo ricevere una commissione senza alcun costo aggiuntivo per te. Non rappresenta consulenza finanziaria, fiscale o di investimento. Costi, piani, commissioni e condizioni promozionali sono stati verificati sul sito ufficiale il 2 ottobre 2026 e possono cambiare: prima di aprire un conto verifica sempre le condizioni aggiornate e il documento informativo sul sito del fornitore.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.