Chiudere il conto corrente è gratuito e si può fare in qualsiasi momento, senza preavviso e senza penali. Lo prevede l’articolo 120-bis del Testo Unico Bancario, che riconosce al cliente il diritto di recedere da un contratto a tempo indeterminato senza spese. Restano dovute soltanto le competenze già maturate, cioè il canone del periodo, l’imposta di bollo e gli eventuali interessi passivi.
La richiesta si presenta in filiale, per raccomandata A/R o tramite l’home banking se la banca lo permette. C’è però una quarta strada, ed è quasi sempre la migliore, cioè chiedere alla banca dove apri il conto nuovo di occuparsi del trasferimento dei servizi di pagamento. In quel caso la legge fissa un termine massimo di 12 giorni lavorativi e sposta anche stipendio, domiciliazioni e bonifici ricorrenti.
Indice dell’articolo
- Quanto costa chiudere un conto corrente
- Quanto tempo serve
- Come chiudere il conto corrente, passo per passo
- Cosa controllare prima di chiudere
- Modulo e fac-simile della lettera di chiusura
- Chiudere il conto banca per banca
- Trasferire il conto invece di chiuderlo
- Casi particolari: saldo negativo, cointestato, eredità
- Gli errori che costano di più
- Domande frequenti
Quanto costa chiudere un conto corrente
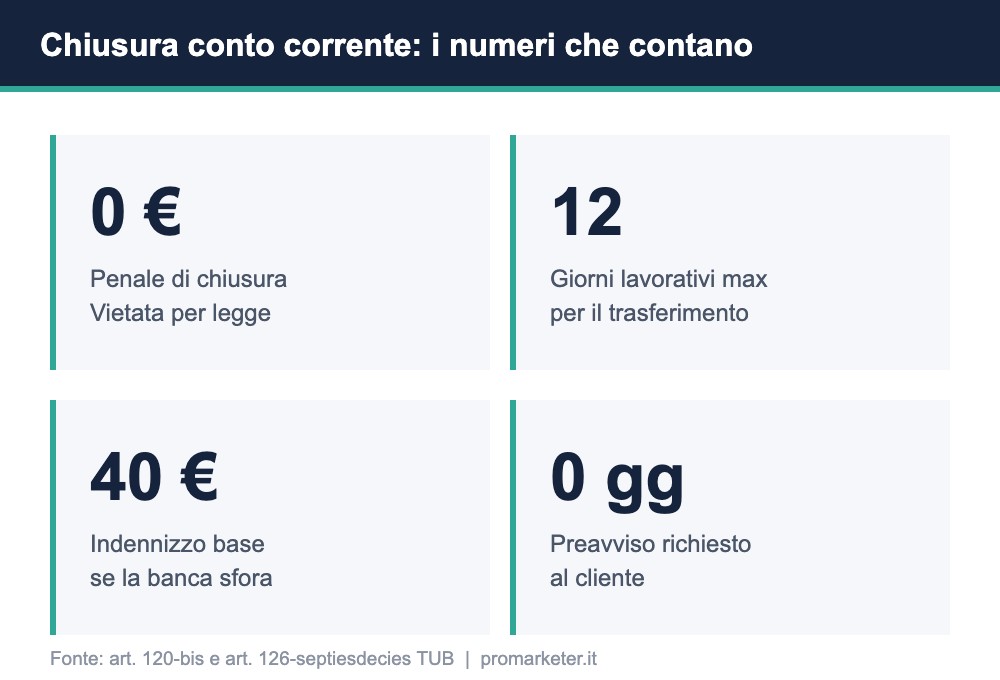
Chiudere un conto corrente costa zero. Nessuna banca italiana può addebitarti una commissione di estinzione, una penale o una spesa di chiusura, e non può chiederti di lasciare un saldo minimo sul rapporto. Il principio è scritto nell’articolo 120-bis del Testo Unico Bancario, dove si legge che il cliente ha diritto di recedere in ogni momento da un contratto a tempo indeterminato senza penalità e senza spese.
Quello che vedi sull’ultimo estratto conto non sono costi di chiusura ma competenze di liquidazione, cioè importi che avresti pagato comunque, calcolati fino al giorno dell’estinzione.
- Canone del conto per la frazione di periodo non ancora addebitata
- Imposta di bollo, dovuta allo Stato e non alla banca, applicata in proporzione ai mesi di apertura nell’anno
- Interessi passivi se il conto è andato in rosso o se hai usato un fido
- Canone delle carte collegate per il periodo di competenza
- Spese di tenuta conto e operazioni eccedenti il pacchetto, se il tuo profilo le prevede
Se sull’ultimo conteggio compare una voce che non rientra in questo elenco, chiedi che ti venga spiegata per iscritto prima di pagarla. Una spesa di chiusura mascherata da “commissione di estinzione rapporto” non è dovuta.
Quanto tempo serve per chiudere un conto corrente
Non esiste un termine unico, perché dipende da come presenti la richiesta e da cosa è agganciato al conto.
Se chiedi il trasferimento dei servizi di pagamento alla nuova banca, la legge è precisa e la procedura deve concludersi entro 12 giorni lavorativi dalla richiesta, come previsto dall’articolo 126-septiesdecies del TUB. Se le banche sforano, ti spetta un indennizzo automatico, senza che tu debba mettere in mora nessuno.
Se invece presenti la richiesta di recesso da solo, la chiusura di un conto semplice, senza carte né addebiti attivi, si completa di norma in pochi giorni lavorativi. Quando ci sono carte da rientrare, assegni da restituire, dossier titoli, fondi o finanziamenti collegati, i tempi si allungano perché ogni rapporto va chiuso o trasferito prima del conto che lo ospita.
Il contratto può prevedere un preavviso a carico della banca, non del cliente. Tu puoi recedere in qualsiasi momento.
Come chiudere il conto corrente, passo per passo
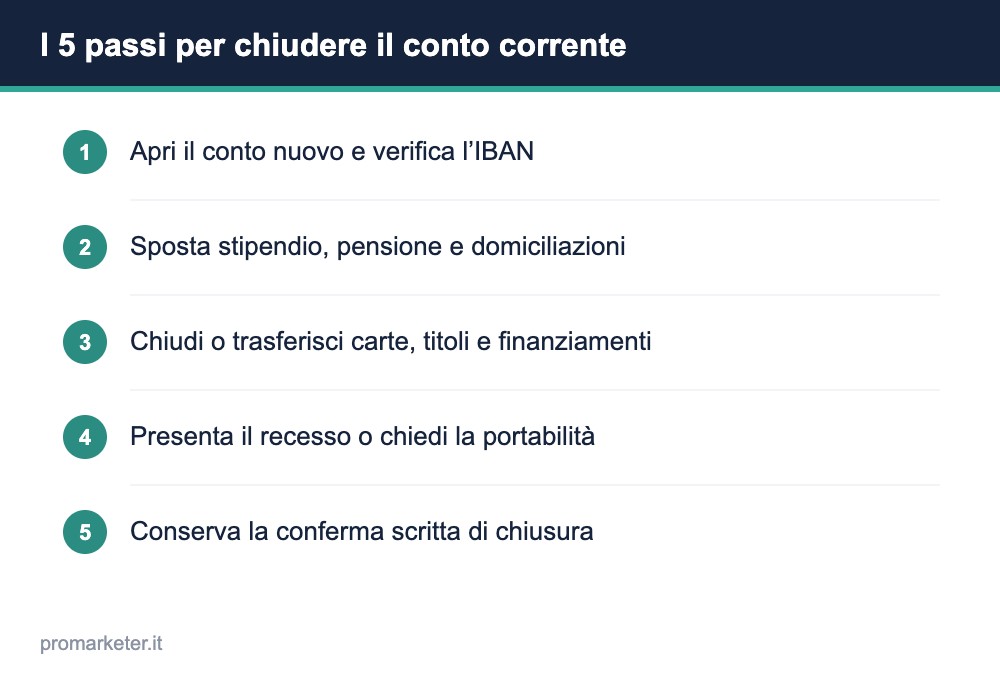
La procedura standard è la stessa in quasi tutte le banche e si sviluppa in cinque passaggi.
- Apri prima il conto nuovo. Chiudere senza avere un IBAN attivo dove dirottare stipendio e utenze è il modo più rapido per ritrovarsi con pagamenti respinti.
- Sposta accrediti e domiciliazioni. Stipendio, pensione, RID di luce, gas, telefono, assicurazioni e abbonamenti vanno comunicati uno per uno al nuovo IBAN, oppure delegati in blocco alla portabilità.
- Azzera il saldo e i rapporti collegati. Il conto si chiude a zero. Carte di credito, fidi, prestiti e dossier titoli vanno estinti o trasferiti prima.
- Presenta la richiesta di recesso. In filiale con documento d’identità, per raccomandata A/R, dall’home banking dove è previsto, o tramite la banca nuova.
- Fatti dare la conferma scritta. È l’unico documento che ti protegge se mesi dopo compare un addebito su un conto che credevi chiuso.
L’ultimo punto è quello che salta più spesso e che crea più problemi. Conserva la lettera di conferma della chiusura e l’ultimo estratto conto, che sono la prova che il rapporto è estinto e che il saldo è stato liquidato.
🚀 APRI PRIMA IL CONTO NUOVO CON DEBLOCK
Cosa controllare prima di chiudere
La chiusura in sé è banale. Quello che fa perdere tempo e soldi è ciò che resta attaccato al conto e che nessuno ti ricorda allo sportello. Questa è la lista da spuntare prima di presentare la richiesta.
| Cosa verificare | Perché conta |
|---|---|
| Accrediti ricorrenti | Stipendio, pensione e rimborsi vanno comunicati al nuovo IBAN prima della chiusura |
| Addebiti diretti (SDD) | Su un IBAN chiuso i pagamenti vengono respinti e scattano more e solleciti |
| Carte collegate | Vanno restituite o disattivate; le carte di credito hanno spesso movimenti in sospeso |
| Dossier titoli, fondi, PAC | Vanno venduti o trasferiti a un altro intermediario, e il trasferimento può avere un costo |
| Fidi, prestiti, cessioni | Finché sono aperti il conto non si chiude |
| Assegni non utilizzati | Vanno riconsegnati, altrimenti la pratica resta sospesa |
| Saldo residuo | Va indicato dove versarlo, con bonifico sul conto nuovo o riscossione allo sportello |
| Documenti fiscali | Scarica estratti conto e certificazione della giacenza media prima di perdere l’accesso all’home banking |
L’ultimo punto vale più di quanto sembri. Dopo la chiusura l’accesso all’area clienti viene revocato, e recuperare un estratto conto di tre anni prima diventa una richiesta formale che in molte banche è a pagamento.
Modulo e fac-simile della lettera di chiusura conto corrente
Non esiste un modulo unico valido per tutte le banche. Ogni istituto ha il proprio, di solito scaricabile dal sito nella sezione modulistica o disponibile in filiale. La legge però non impone un modello, quindi una lettera di recesso scritta da te, firmata e inviata per raccomandata A/R, è pienamente valida.
Questo è il testo che puoi copiare e adattare.
Spett.le [Nome della banca]
Filiale di [città / indirizzo della filiale]
Luogo e data, [___]
Oggetto: recesso dal contratto di conto corrente n. [IBAN o numero di conto] ai sensi dell’art. 120-bis del D.Lgs. 385/1993 (TUB)
Il/La sottoscritto/a [nome e cognome], nato/a a [___] il [___], codice fiscale [___], residente in [indirizzo completo], intestatario/a del conto corrente sopra indicato,
comunica il proprio recesso dal contratto di conto corrente n. [___] e da tutti i rapporti e servizi ad esso accessori, con richiesta di estinzione del rapporto senza penalità e senza spese, come previsto dall’art. 120-bis del Testo Unico Bancario.
Chiede che l’eventuale saldo attivo residuo venga accreditato sul seguente conto: IBAN [___], intestato a [___], presso [banca].
Con la presente restituisce / si impegna a restituire carte di debito e credito collegate, assegni non utilizzati ed eventuali dispositivi di sicurezza.
Chiede infine conferma scritta dell’avvenuta estinzione del rapporto e l’invio dell’estratto conto finale con il dettaglio delle competenze di chiusura.
Distinti saluti
Firma [___]
Allegato: copia del documento d’identità in corso di validità
Se stai chiudendo perché la banca ha modificato unilateralmente le condizioni, il riferimento normativo cambia, perché in quel caso il recesso si esercita ai sensi dell’art. 118 del TUB entro il termine indicato nella comunicazione di modifica, e ti dà diritto ad applicare le vecchie condizioni fino alla chiusura. Sostituisci il riferimento nell’oggetto e aggiungi la data della comunicazione ricevuta.
Per la spedizione usa la raccomandata A/R oppure la PEC, se la banca ne pubblica una valida per le comunicazioni contrattuali. La ricevuta di ritorno è la data da cui decorre tutto.
Chiudere il conto banca per banca
La cornice normativa è uguale per tutti, ma le procedure operative cambiano parecchio, visto che alcune banche permettono la chiusura dall’app, altre pretendono la filiale, altre ancora lavorano solo su raccomandata. Qui sotto trovi le guide dedicate, con la procedura reale istituto per istituto.
| Banca | Come si chiude | Guida |
|---|---|---|
| UniCredit | Filiale o raccomandata A/R | Chiudere conto UniCredit |
| BancoPosta | Ufficio postale con modulo dedicato | Chiudere conto BancoPosta |
| Fineco | Modulo firmato, attenzione al dossier titoli | Chiudere conto Fineco |
| BPER | Filiale o raccomandata, occhio ai conti migrati | Chiudere conto BPER |
| buddy UniCredit | Richiesta dalla chat dell’app | Chiudere conto buddybank |
| N26 | Dall’app, con periodo di preavviso | Chiudere conto N26 |
| BBVA | Online dall’area clienti | Chiudere conto BBVA |
Trasferire il conto invece di chiuderlo
Il trasferimento dei servizi di pagamento, che molti chiamano portabilità del conto, è la procedura con cui la banca nuova si occupa di spostare accrediti ricorrenti, addebiti diretti e ordini permanenti dal vecchio conto, e su tua richiesta di chiudere anche il vecchio rapporto.
Si attiva compilando un modulo presso la banca nuova, non presso quella vecchia. Le regole principali sono tre.
- È gratuito. Per il servizio di trasferimento non possono essere addebitate spese al consumatore.
- Dura al massimo 12 giorni lavorativi dalla richiesta, per legge.
- In caso di ritardo scatta un indennizzo automatico a carico della banca responsabile, senza bisogno di costituzione in mora.
Conviene quasi sempre rispetto alla chiusura fai-da-te, per una ragione pratica, perché sposta le domiciliazioni al posto tuo, che è esattamente il punto in cui i trasferimenti gestiti in autonomia si rompono.
L’unica cautela è non chiudere nulla a mano nel frattempo. Se estingui il vecchio conto mentre la procedura è in corso, la banca nuova perde il rapporto su cui sta lavorando e la pratica si blocca.
💰 VEDI IL CONTO DEBLOCK SENZA CANONE
Casi particolari
Conto con saldo negativo
Un conto in rosso non si chiude finché il saldo non torna a zero. La banca non può rifiutarti il recesso, ma l’estinzione si perfeziona solo dopo il rientro. Se il rosso deriva da un fido, va prima revocato il fido; se deriva da addebiti non coperti, va versata la differenza più gli interessi passivi maturati.
Conto cointestato
Con firme disgiunte, cioè quando ciascun intestatario può operare da solo, la richiesta di recesso può essere presentata anche da uno solo, che però ha il dovere di informare gli altri. Con firme congiunte serve la volontà di tutti.
Attenzione a non confondere due cose diverse. Uscire da un conto lasciandolo aperto agli altri intestatari è una modifica del rapporto, non una chiusura, e la banca la tratta come pratica separata. Se stai gestendo una separazione, chiedi espressamente quella.
Conto di una persona deceduta
Alla morte dell’intestatario il conto viene bloccato e non può essere chiuso con una semplice richiesta. Serve la documentazione successoria, cioè certificato di morte, dichiarazione sostitutiva di atto notorio sugli eredi e, dove richiesta, la dichiarazione di successione. Il saldo viene poi ripartito tra gli eredi secondo le quote. È l’unico caso in cui i tempi si misurano in mesi e non in giorni.
Conto inattivo o dormiente
Un conto che non usi continua a generare canone e imposta di bollo. Se resta senza movimenti per dieci anni e supera la soglia prevista dalla normativa sui rapporti dormienti, le somme vengono trasferite al Fondo gestito da Consap. Prima di lasciar correre un conto vecchio conviene chiuderlo, o almeno verificare cosa sta addebitando.
Gli errori che costano di più
Su tutte le banche si ripetono sempre gli stessi quattro.
- Chiudere prima di aver spostato lo stipendio. L’accredito su un IBAN estinto viene respinto e torna al datore di lavoro, con un mese di ritardo nel migliore dei casi.
- Dimenticare le domiciliazioni. Utenze, assicurazioni e abbonamenti non si spostano da soli. Un RID respinto produce more, solleciti e a volte la sospensione del servizio.
- Non farsi dare la conferma scritta. Senza quella carta, se mesi dopo compare un canone su un rapporto che credevi chiuso, non hai niente da esibire.
- Scambiare il bollo per una spesa di chiusura. L’imposta di bollo è dovuta allo Stato in proporzione ai mesi di apertura nell’anno e comparirebbe comunque, anche senza chiudere.
Ce n’è un quinto, meno evidente, ed è chiudere il conto senza aver prima verificato se la stessa banca offre un profilo più conveniente. Passare a un profilo interno diverso è una modifica del rapporto, mantiene IBAN e domiciliazioni e si fa in una mattinata. Se il problema era solo il canone, a volte si risolve così.
Domande frequenti sulla chiusura del conto corrente
Quanto costa chiudere un conto corrente?
Nulla. L’art. 120-bis del TUB vieta penali e spese per il recesso da un contratto a tempo indeterminato. Restano dovute solo le competenze già maturate, cioè canone del periodo, imposta di bollo in proporzione ai mesi ed eventuali interessi passivi.
Quanto tempo ci vuole per chiudere il conto corrente?
Con il trasferimento dei servizi di pagamento la legge fissa un massimo di 12 giorni lavorativi. Una chiusura semplice presentata in autonomia si completa di norma in pochi giorni lavorativi, ma i tempi si allungano se al conto sono collegati carte, assegni, dossier titoli o finanziamenti.
Serve un modulo specifico per chiudere il conto?
No. Molte banche mettono a disposizione un proprio modulo, ma una lettera di recesso scritta da te, firmata e inviata per raccomandata A/R con copia del documento d’identità è pienamente valida.
Posso chiudere il conto corrente online?
Dipende dalla banca. Le banche digitali lo permettono dall’app o dall’area clienti, mentre gran parte delle banche tradizionali richiede la filiale o la raccomandata. La via online che funziona sempre è chiedere il trasferimento alla nuova banca.
Posso chiudere il conto se è in rosso?
Puoi presentare il recesso, ma l’estinzione si perfeziona solo quando il saldo torna a zero. Va prima revocato l’eventuale fido e coperta la differenza con gli interessi maturati.
Devo dare un preavviso alla banca?
No. Il diritto di recesso del cliente si esercita in qualsiasi momento. Eventuali termini di preavviso previsti dal contratto riguardano il recesso della banca, non il tuo.
Cosa succede alle domiciliazioni e allo stipendio?
Se chiudi in autonomia restano puntati su un IBAN non più attivo e i pagamenti vengono respinti. Con il trasferimento dei servizi di pagamento vengono spostati automaticamente sul conto nuovo.
Cosa devo conservare dopo la chiusura?
La conferma scritta di avvenuta estinzione, l’ultimo estratto conto con le competenze di chiusura e, se ti servono per ISEE o dichiarazione, la certificazione della giacenza media e gli estratti degli anni precedenti, scaricati prima di perdere l’accesso all’home banking.
In sintesi
Chiudere il conto corrente è gratuito, si può fare in qualsiasi momento e non richiede preavviso. La parte che richiede attenzione non è la procedura ma la preparazione. Apri prima il conto nuovo, sposta accrediti e domiciliazioni, azzera i rapporti collegati e fatti rilasciare la conferma scritta dell’estinzione. Se puoi, delega tutto alla banca nuova con il trasferimento dei servizi di pagamento, che è gratuito, ha un termine di legge di 12 giorni lavorativi e ti toglie di mano il passaggio in cui le chiusure fai-da-te si rompono. Le condizioni economiche del tuo rapporto vanno lette sul foglio informativo aggiornato della tua banca prima di decidere.
Disclaimer: questo contenuto ha finalità informative e può contenere link affiliati. Non rappresenta consulenza finanziaria, fiscale o di investimento. Le condizioni economiche dei conti correnti, i bonus e le promozioni citate possono cambiare nel tempo e vanno sempre verificate sui siti ufficiali prima di aprire o chiudere un rapporto bancario. I prodotti che includono operatività in criptovalute comportano rischi, inclusa la possibile perdita del capitale investito.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →