Per chiudere il conto BPER non si paga nulla. La legge italiana vieta penali e spese di estinzione sui conti correnti, quindi l’operazione è gratuita. Ti restano da pagare solo le somme già maturate: il canone del periodo, l’imposta di bollo e gli eventuali interessi passivi.
La richiesta si presenta in filiale con un documento d’identità, oppure si invia per raccomandata A/R. La terza via, quella che consigliamo quasi sempre, è non presentarla affatto e chiedere alla banca dove apri il conto nuovo di occuparsene con il trasferimento dei servizi di pagamento, che sposta anche stipendio, domiciliazioni e bonifici ricorrenti.
C’è una verifica che su BPER conta più che altrove, e riguarda una fetta enorme di clienti: se il tuo conto è arrivato in BPER da una fusione o da un’acquisizione, le condizioni che stai pagando oggi potrebbero non essere quelle che credi, e il profilo di conto potrebbe essere migrabile senza chiudere nulla.
Quanto costa chiudere il conto BPER
Chiudere il conto BPER costa zero. Il divieto di applicare spese di chiusura o penali sui conti correnti è stato introdotto dal decreto Bersani e vale per tutte le banche italiane. Non esiste una commissione di estinzione, e non ti può essere chiesto di lasciare un saldo minimo.
Le voci che compaiono sull’ultimo estratto conto sono competenze di liquidazione, cioè importi che avresti pagato comunque, calcolati fino al giorno dell’estinzione.
- Canone del conto per la frazione di periodo non ancora addebitata
- Imposta di bollo, dovuta allo Stato, in proporzione ai mesi di apertura nell’anno
- Interessi passivi se il conto è andato in rosso
- Canone delle carte collegate per il periodo di competenza
- Spese di tenuta conto e operazioni eccedenti il pacchetto, se il tuo profilo le prevede
Su una banca con profili di conto stratificati come BPER, l’ultima voce è la più variabile. I conti arrivati da istituti incorporati mantengono spesso condizioni proprie, e capita che il cliente stia pagando una struttura di costi che nel listino attuale non esiste più.
Prima di chiudere, controlla se stai pagando il conto sbagliato
Questa sezione vale per chi è diventato cliente BPER senza averlo scelto, cioè per chi si è ritrovato il conto migrato da un altro istituto in seguito a un’operazione societaria. È una situazione comune e produce un effetto preciso, perché il rapporto viene trasferito con le sue condizioni originarie, che restano in vigore anche quando la banca nel frattempo ha lanciato profili più convenienti.
Il risultato è che molte persone chiudono il conto convinte che BPER sia cara, quando in realtà stanno pagando un listino ereditato. Prima di estinguere vale la pena chiedere in filiale due cose: quale profilo di conto hai effettivamente, e quali profili alternativi sono disponibili con le tue caratteristiche, tipo età, accredito dello stipendio o operatività prevalentemente online.
Il passaggio a un altro profilo interno è una modifica del rapporto, non una chiusura. Mantieni IBAN, domiciliazioni e accrediti, e non devi rifare niente. Se il canone che ti pesa si azzera così, hai risolto il problema in una mattinata invece che in tre settimane.
Chiudere resta la scelta giusta se nessun profilo interno regge il confronto con quello che trovi fuori, se ti serve un’operatività che la banca non offre, o se il conto è di fatto inattivo e continua a generare bollo e canone nel silenzio.
🚀 APRI PRIMA IL CONTO NUOVO CON DEBLOCK
Come chiudere il conto BPER
In filiale
È la via ordinaria. Ti presenti allo sportello con un documento d’identità valido e il codice fiscale, chiedi il modulo di estinzione del rapporto e indichi come vuoi ricevere il saldo residuo, di solito con bonifico su un altro IBAN. Vanno restituite o dichiarate distrutte le carte collegate e gli eventuali carnet di assegni non utilizzati.
Il vantaggio della filiale è che l’operatore vede subito se ci sono prodotti agganciati che bloccano la chiusura, tipo un deposito titoli, un finanziamento in ammortamento o una polizza. Lo svantaggio è che serve andarci di persona e negli orari di apertura, che nelle filiali più piccole sono ridotti.
Con raccomandata A/R
Se la filiale ti è scomoda, o se quella dove avevi il conto ha chiuso, puoi comunicare il recesso per iscritto con raccomandata con ricevuta di ritorno. Nella busta inserisci la richiesta firmata, la copia del documento, l’IBAN di destinazione del saldo e la dichiarazione sulle carte.
La ricevuta di ritorno ti dà una data certa di consegna, che è l’unica prova utile se in seguito ti vengono addebitate competenze successive a quella data.
Con la portabilità
Quando apri il conto nuovo puoi chiedere alla nuova banca il trasferimento dei servizi di pagamento indicando l’IBAN BPER come conto di provenienza. Da lì in poi sono le due banche a parlarsi, e la legge impone un termine massimo di 12 giorni lavorativi.
La differenza sostanziale è che si spostano anche gli ordini permanenti, gli addebiti diretti SEPA e gli accrediti ricorrenti. Chi chiude per conto proprio si ritrova invece domiciliazioni puntate su un IBAN inesistente, e se ne accorge quando torna indietro la prima bolletta.
Quanto tempo ci vuole per chiudere il conto BPER
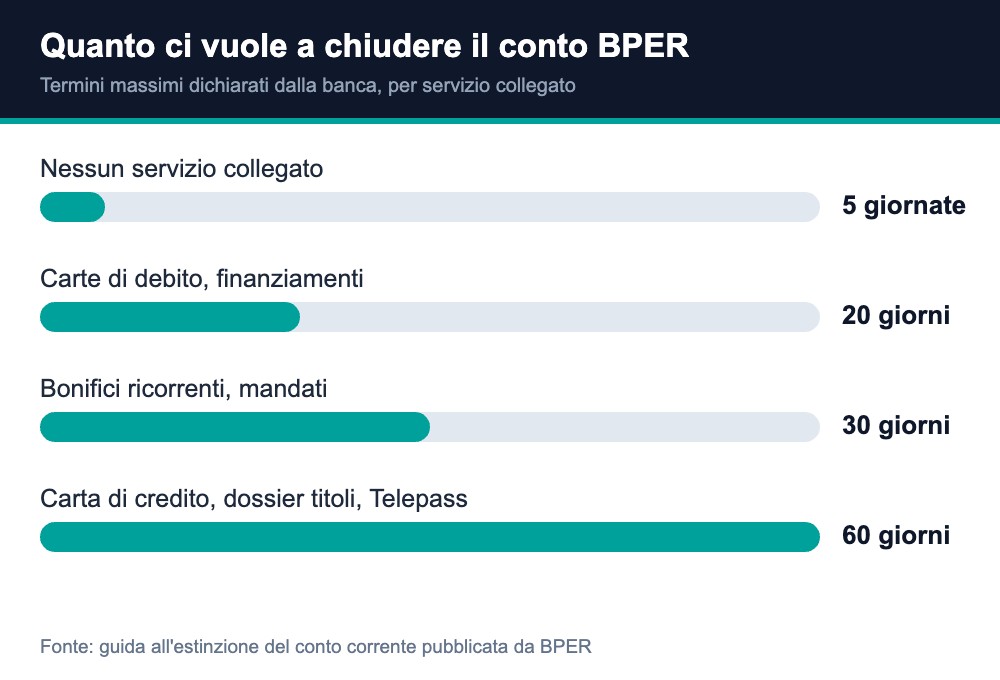
Qui BPER è più trasparente della media, perché pubblica i termini massimi per ogni servizio collegato. Senza nulla agganciato al conto la banca si impegna a chiudere in 5 giornate lavorative. Con dei prodotti collegati i tempi si allungano, e cambiano parecchio a seconda di cosa hai.
| Cosa c’è collegato al conto | Termine massimo dichiarato |
|---|---|
| Nessun servizio collegato | 5 giornate lavorative |
| Carte di debito, finanziamenti, pegno | 20 giorni lavorativi |
| Bonifici ricorrenti e mandati di pagamento | 30 giorni lavorativi |
| Carta di credito, dossier titoli, Telepass, Viacard | 60 giorni lavorativi |
C’è un dettaglio della guida che conviene conoscere. Se non dai istruzioni su cosa fare dei servizi collegati, dopo 12 giornate operative la banca procede d’ufficio e decide lei come chiuderli. E una volta presentata, la richiesta di estinzione di norma non si può revocare, quindi conviene arrivarci con le idee chiare.
Cosa controllare prima di procedere
- Apri prima il conto nuovo, ti serve un IBAN operativo per il saldo e per gli accrediti.
- Scarica dodici mesi di estratto conto e segna ogni addebito ricorrente: utenze, assicurazioni, abbonamenti, rate, quote associative.
- Verifica i prodotti collegati: deposito titoli, fondi, finanziamenti, polizze, cassette di sicurezza. Non si chiudono da soli.
- Sposta lo stipendio o la pensione e aspetta di vedere arrivare almeno un accredito sul conto nuovo.
- Azzera le carte e attendi che i movimenti in sospeso siano contabilizzati.
- Conserva la documentazione fiscale prima che l’home banking venga disattivato.
Il punto quattro è quello che genera più problemi reali. Gli enti che erogano stipendi e pensioni lavorano su date di cut off mensili che non coincidono con i tempi bancari, e se comunichi il nuovo IBAN dopo quella data, la mensilità successiva parte comunque verso il vecchio conto, e se il conto è chiuso il pagamento viene respinto.
Conto cointestato
Se il conto è a firma disgiunta, cioè se ciascun intestatario può operare da solo, la richiesta di recesso può essere presentata anche da uno solo, che ha però il dovere di informare gli altri. Se è a firma congiunta serve la volontà di tutti gli intestatari.
Uscire da un conto lasciandolo aperto agli altri è una cosa diversa dalla chiusura, perché è una modifica del rapporto e la banca la tratta come pratica separata. Se stai gestendo una separazione, chiedi espressamente quella, non l’estinzione.
💰 VEDI IL CONTO DEBLOCK SENZA CANONE
Cosa aprire dopo
Il conto sostitutivo si sceglie su come usi i soldi, non sulla pubblicità. Se ti serve solo ricevere l’accredito e pagare le utenze, una banca online italiana a canone zero è la via più lineare, con l’avvertenza di leggere a quali condizioni il canone resta zero. Se spendi spesso all’estero o in valuta, un conto digitale europeo ha più senso. Se vuoi conto e criptovalute nella stessa app, senza un exchange separato, esiste una terza categoria di prodotti. In questa rientra Deblock, il conto che trovi nei pulsanti di questa pagina: piano base gratuito, wallet non custodial con le chiavi che restano tue e un bonus di benvenuto in Bitcoin per chi si registra con un codice invito valido. La parte in criptovalute comporta oscillazioni di valore, quindi non è il sostituto giusto se cerchi solo un posto dove far arrivare lo stipendio.
Chi viene da una banca con filiali deve mettere in conto un cambio di abitudini, perché sui conti digitali l’assistenza è in chat o al telefono, non c’è uno sportello dove andare a discutere. Per alcuni è un sollievo, per altri è il motivo per restare in una banca tradizionale, ed è una valutazione che conta più del canone.
Modulo chiusura conto BPER: dove trovarlo e cosa scrivere
La richiesta di chiusura va presentata per iscritto compilando il modulo di recesso, ed è il documento più cercato di tutta la procedura. Lo trovi presso le filiali del gruppo oppure nella sezione del sito ufficiale dedicata alla trasparenza, dove la banca pubblica anche una guida pratica all’estinzione del conto corrente in formato PDF, che è la fonte più precisa su tempi e passaggi.
Nel modulo devi fornire le informazioni che permettono alla banca di procedere: dati del titolare, numero di rapporto, IBAN di destinazione del saldo, dichiarazione sulle carte e sugli assegni, firma. Se ci sono servizi collegati al conto vanno indicati, perché è la parte che determina i tempi effettivi. La guida ammette tre canali di consegna: la filiale dove è aperto il conto, la raccomandata con avviso di ricevimento e la PEC. La normale posta elettronica non è accettata. I recapiti che BPER indica nel foglio informativo sono BPER Banca S.p.A., Via San Carlo 8/20, 41121 Modena, e la casella certificata bpergroup@pec.gruppobper.it.
Fac-simile della lettera di chiusura conto BPER
Questo è il testo che serve, pronto da copiare. Sostituisci i campi tra parentesi quadre con i tuoi dati, stampa, firma e allega la copia di un documento. Vale sia consegnata a mano sia spedita.
Spett.le BPER Banca S.p.A.
Filiale di ______________________
(in alternativa: Via San Carlo 8/20 – 41121 Modena)
Oggetto: richiesta di estinzione del conto corrente n. [numero di conto]
Il/La sottoscritto/a [nome e cognome], nato/a a [luogo] il [data], codice fiscale [codice fiscale], residente in [indirizzo completo], recapito telefonico [telefono], email [email], titolare del conto corrente n. [numero di conto], IBAN [IBAN del conto da chiudere], acceso presso [filiale o banca],
CHIEDE
l’estinzione del rapporto di conto corrente sopra indicato, esercitando il diritto di recesso previsto dal contratto e dall’articolo 120-bis del Testo Unico Bancario, senza penalità e senza spese di chiusura.
A tal fine dichiara:
- di aver restituito, ovvero distrutto, le carte di debito e di credito collegate al rapporto e gli assegni non utilizzati;
- che non risultano prodotti o servizi collegati ancora attivi, ad eccezione dei seguenti [elencare oppure scrivere nessuno];
- di richiedere l’accredito del saldo residuo sull’IBAN [IBAN di destinazione], intestato al sottoscritto.
[Da inserire solo se stai uscendo per un aumento delle condizioni] La presente richiesta è presentata a seguito della comunicazione di modifica unilaterale delle condizioni contrattuali ricevuta in data [data], ai sensi dell’articolo 118 del Testo Unico Bancario, e si chiede pertanto l’applicazione delle condizioni precedentemente praticate.
Si allega copia fronte e retro di un documento d’identità in corso di validità.
Luogo e data ____________________ Firma ____________________
Dove mandarla. Consegna in filiale, raccomandata A/R oppure PEC a bpergroup@pec.gruppobper.it. La normale email non è ammessa.
Una riga che vale i soldi. Se stai chiudendo perché la banca ha aumentato canone o spese, la frase sull’articolo 118 non è un dettaglio formale: ti fa uscire applicando le condizioni vecchie invece di quelle nuove. Va scritta nella richiesta, altrimenti il recesso viene trattato come ordinario.
Se la banca cambia le condizioni, il recesso è a condizioni vecchie
Questa è la sezione che vale più di tutte le altre messe insieme, ed esiste un modulo di estinzione dedicato proprio a questo caso.
Quando la banca modifica unilateralmente le condizioni economiche del contratto, alzando il canone o introducendo nuove spese, ha l’obbligo di comunicartelo per iscritto con un preavviso. Da quel momento puoi recedere dal contratto senza spese e senza penali, applicando le condizioni precedenti alla modifica, non quelle nuove.
La differenza pratica è concreta. Il recesso ordinario è comunque gratuito, ma nel periodo tra la comunicazione e la chiusura effettiva ti verrebbero applicate le condizioni aggiornate. Esercitando il recesso per modifica unilaterale, invece, resti sul listino vecchio fino alla fine.
Per usarlo devi dichiararlo espressamente nella richiesta, scrivendo che il recesso è esercitato per modifica unilaterale delle condizioni contrattuali, e farlo entro la finestra che decorre dalla ricezione della comunicazione. La legge fissa per la banca un preavviso minimo di due mesi e ti dà tempo fino alla data prevista per l’entrata in vigore della modifica per recedere alle condizioni precedenti. La lettera con cui la banca annuncia l’aumento è quindi il documento da conservare, non da buttare.
La nostra esperienza diretta
Nelle chiusure BPER che abbiamo seguito il punto critico ricorrente non è il modulo, è la filiale di riferimento.
Chi ha aperto il conto anni fa in una filiale che nel frattempo è stata accorpata o chiusa scopre che la pratica va presentata altrove, e che la filiale subentrata non ha necessariamente lo storico a portata di mano. In un caso il ritardo è nato proprio così: il conto risultava agganciato a prodotti sottoscritti nella vecchia filiale, e servirono giorni solo per ricostruire cosa fosse ancora attivo.
La contromossa è arrivare preparati invece che fidarsi della ricostruzione allo sportello. Prima di andare, apri l’home banking e fai l’elenco di tutti i rapporti che vedi elencati, non solo del conto: dossier titoli, fondi, finanziamenti, polizze. Porta quell’elenco con te e chiedi conferma voce per voce. È una fotocopia che ti risparmia due viaggi.
La seconda osservazione riguarda il bollo, ed è trasversale a tutte le banche. Chi chiude a metà anno se lo vede addebitato in proporzione ai mesi in cui il conto è stato aperto e lo scambia per un costo di chiusura mascherato. Non lo è, perché si tratta di un’imposta dovuta allo Stato, e comparirebbe comunque.
Abbiamo scritto la stessa guida, con le regole specifiche di ogni banca, anche per chi deve chiudere un conto UniCredit, buddybank, Fineco, BancoPosta, BBVA o N26.
Domande frequenti sulla chiusura del conto BPER
Quanto costa chiudere il conto BPER?
Nulla. Le banche italiane non possono applicare penali o spese per l’estinzione di un conto corrente. Restano dovute solo le somme già maturate, cioè canone del periodo, imposta di bollo ed eventuali interessi passivi.
Posso chiudere il conto BPER online?
Non esiste un pulsante di chiusura dentro l’home banking, ma non sei obbligato ad andare allo sportello. La richiesta scritta si può inviare con raccomandata A/R oppure via PEC, mentre la normale email non è ammessa. In alternativa la nuova banca gestisce tutto con il trasferimento dei servizi di pagamento.
Quanto tempo serve?
Per il trasferimento dei servizi verso un’altra banca la legge fissa un massimo di 12 giorni lavorativi. Per la chiusura diretta BPER dichiara 5 giornate lavorative se non c’è nulla collegato al conto, che diventano 20 con carte di debito o finanziamenti, 30 con bonifici ricorrenti e mandati, e fino a 60 con carta di credito, dossier titoli o Telepass.
Il mio conto viene da un’altra banca incorporata, cambia qualcosa?
Non cambia la procedura di chiusura, ma cambia la convenienza. I rapporti migrati mantengono spesso le condizioni originarie, che possono essere peggiori dei profili attuali. Prima di chiudere, chiedi in filiale quale profilo hai e se puoi passare a uno più conveniente senza estinguere il conto.
Cosa succede alle domiciliazioni?
Se chiudi in autonomia restano puntate su un IBAN non più attivo e i pagamenti vengono respinti. Con la portabilità vengono trasferite automaticamente sul conto nuovo insieme agli accrediti ricorrenti.
La filiale dove avevo aperto il conto non esiste più, come faccio?
Puoi presentare la richiesta in un’altra filiale oppure inviarla per raccomandata A/R. Prima di andarci, elenca dall’home banking tutti i rapporti attivi a tuo nome, perché la filiale subentrata potrebbe non avere lo storico immediatamente disponibile.
Le regole di costo, i tempi di legge e il fac-simile della lettera di recesso valgono per qualsiasi banca. Li trovi tutti nella guida generale su come chiudere il conto corrente, insieme al confronto tra le procedure dei principali istituti.
In sintesi
Chiudere il conto BPER è gratuito e si fa in filiale, per raccomandata o delegando tutto alla nuova banca con la portabilità. La parte che richiede attenzione non è la procedura ma la preparazione: verifica quale profilo di conto hai davvero, elenca i prodotti collegati prima di presentarti allo sportello, sposta gli accrediti e aspetta che siano arrivati. Le condizioni economiche del tuo rapporto vanno lette sul foglio informativo aggiornato prima di decidere.
Disclaimer: questo contenuto ha finalità informative e può contenere link affiliati. Non rappresenta consulenza finanziaria, fiscale o di investimento. Le condizioni economiche dei conti correnti, i bonus e le promozioni citate possono cambiare nel tempo e vanno sempre verificate sui siti ufficiali prima di aprire o chiudere un rapporto bancario. I prodotti che includono operatività in criptovalute comportano rischi, inclusa la possibile perdita del capitale investito.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →