Per chiudere il conto UniCredit non paghi nulla. La legge italiana vieta alle banche di applicare penali o spese di chiusura su un conto corrente, quindi l’operazione in sé è gratuita. Le uniche somme che ti vengono addebitate sono quelle che già dovevi, cioè il canone maturato fino alla data di estinzione, l’imposta di bollo e gli eventuali interessi passivi.
Hai tre strade per farlo: andare in filiale, mandare una raccomandata A/R, oppure non fare quasi niente e lasciare che sia la tua nuova banca a occuparsene con la procedura di portabilità. La terza è quella che consigliamo quasi sempre, perché sposta anche domiciliazioni, stipendio e bonifici ricorrenti senza che tu debba rincorrere nessuno.
La domanda vera però non è come si chiude. È cosa apri dopo, perché un conto chiuso senza un sostituto pronto ti lascia senza IBAN per giorni. Qui sotto trovi la procedura completa e, in fondo, le alternative che abbiamo verificato con i loro costi reali.
Quanto costa chiudere il conto UniCredit
Chiudere il conto UniCredit costa zero euro. Il divieto di applicare penali o spese di chiusura sui conti correnti è stabilito dal decreto Bersani e vale per tutte le banche italiane, non solo per UniCredit. Se qualcuno ti dice che devi pagare per estinguere il rapporto, ti sta dando un’informazione sbagliata.
Quello che paghi, e che spesso viene confuso con un costo di chiusura, sono le cosiddette competenze di liquidazione a debito. Sono importi che avresti pagato comunque e che vengono calcolati fino al giorno dell’estinzione.
- Canone del conto maturato nel periodo non ancora addebitato
- Imposta di bollo, dovuta allo Stato e non alla banca, in proporzione ai mesi di apertura nell’anno
- Interessi passivi se il conto è andato in rosso
- Canone della carta di credito o di debito per il periodo di competenza
C’è una conseguenza pratica di questo meccanismo che vale la pena conoscere in anticipo. La banca chiude il conto solo quando è certa che non restino importi a carico tuo. Se hai una carta di credito con pagamenti ancora da contabilizzare, la chiusura resta sospesa finché quegli addebiti non arrivano. Non è una furbizia di UniCredit, è come funziona il ciclo di addebito delle carte, ma se non lo sai ti sembra che la pratica sia ferma senza motivo.
Come chiudere il conto UniCredit: le tre strade
Le modalità per estinguere il conto sono tre e non sono equivalenti. Cambiano la fatica che fai tu e cosa succede alle tue domiciliazioni.
In filiale
È la via più diretta. Vai allo sportello con un documento d’identità e il codice fiscale, chiedi il modulo di estinzione del rapporto, lo compili indicando se vuoi il saldo residuo tramite bonifico su un altro IBAN o con assegno circolare, e consegni carte e assegni collegati.
Il vantaggio è che l’impiegato ti compila il modulo giusto e ti dice subito se ci sono prodotti collegati che bloccano la chiusura, tipo un deposito titoli o un prestito. Lo svantaggio è che devi andarci fisicamente e negli orari della filiale.
Con raccomandata A/R
Se non puoi passare in filiale, puoi comunicare il recesso per iscritto con raccomandata con ricevuta di ritorno. Nella busta metti la richiesta di estinzione firmata, la fotocopia di un documento d’identità, l’IBAN su cui trasferire il saldo e la dichiarazione che le carte collegate sono state distrutte.
Questa strada ha un pregio che le altre non hanno: la ricevuta di ritorno ti dà una data certa di quando la banca ha ricevuto la richiesta. Se poi nasce una contestazione sui canoni addebitati dopo quella data, hai la prova in mano.
Lasciando fare alla nuova banca
È l’opzione che consigliamo alla maggior parte delle persone. Quando apri un conto altrove puoi chiedere alla nuova banca il trasferimento dei servizi di pagamento, e sarà lei a parlare con UniCredit per te.
La differenza non è solo comodità. Con la portabilità si spostano anche gli accrediti dello stipendio, le domiciliazioni delle utenze, i bonifici periodici e gli addebiti SEPA. Se invece chiudi per conto tuo, quei collegamenti restano puntati su un IBAN che non esiste più, e te ne accorgi quando ti torna indietro la bolletta della luce.
🚀 APRI IL CONTO NUOVO CON DEBLOCK
Quanto tempo ci vuole
La legge fissa un tetto massimo di 12 giorni lavorativi per il trasferimento dei servizi di pagamento da una banca all’altra. È il termine che conta se stai usando la portabilità, ed è vincolante.
Se invece chiudi il conto senza trasferimento, i tempi sono generalmente più brevi, ma dipendono da cosa c’è collegato al rapporto. Un conto nudo, senza carte e senza addebiti automatici, si estingue in pochi giorni lavorativi. Un conto con carta di debito, domiciliazioni attive e una carta di credito con addebiti in sospeso richiede più tempo, perché ogni elemento va chiuso a sua volta.
I fogli informativi UniCredit mettono i numeri nero su bianco. Per il conto corrente ordinario i tempi massimi di estinzione sono di 2 giorni lavorativi se non ci sono servizi collegati, 3 se ci sono utenze domiciliate e 6 se c’è una carta di debito, e decorrono dal momento in cui hai riconsegnato carte, assegni e documentazione. Con una carta di credito il termine si allunga, perché la banca aspetta la contabilizzazione degli ultimi movimenti. Il recesso ha efficacia dal giorno successivo a quello in cui la filiale riceve la comunicazione. I termini del tuo specifico profilo, My Genius compreso, sono nel foglio informativo pubblicato nella sezione trasparenza di unicredit.it.
Cosa fare prima di chiudere, in ordine
L’errore più comune non è sbagliare il modulo. È chiudere prima di aver preparato il terreno, e ritrovarsi senza un posto dove far arrivare lo stipendio.
- Apri prima il conto nuovo. Serve un IBAN attivo su cui far confluire saldo, stipendio e domiciliazioni. Farlo dopo significa restare scoperto per giorni.
- Fai l’elenco degli addebiti ricorrenti. Scarica gli ultimi dodici mesi di estratto conto e segna tutto ciò che si ripete: utenze, abbonamenti, assicurazioni, rate, palestra. Sono sempre più di quelli che ricordi.
- Controlla i prodotti collegati. Deposito titoli, fondi, prestiti in ammortamento, polizze. Questi non si chiudono da soli e in alcuni casi vanno trasferiti o estinti prima.
- Azzera il saldo della carta di credito e aspetta che gli ultimi movimenti siano contabilizzati.
- Salva l’ultimo estratto conto e la documentazione fiscale. Dopo la chiusura l’accesso all’home banking sparisce, e recuperare i documenti diventa una richiesta formale.
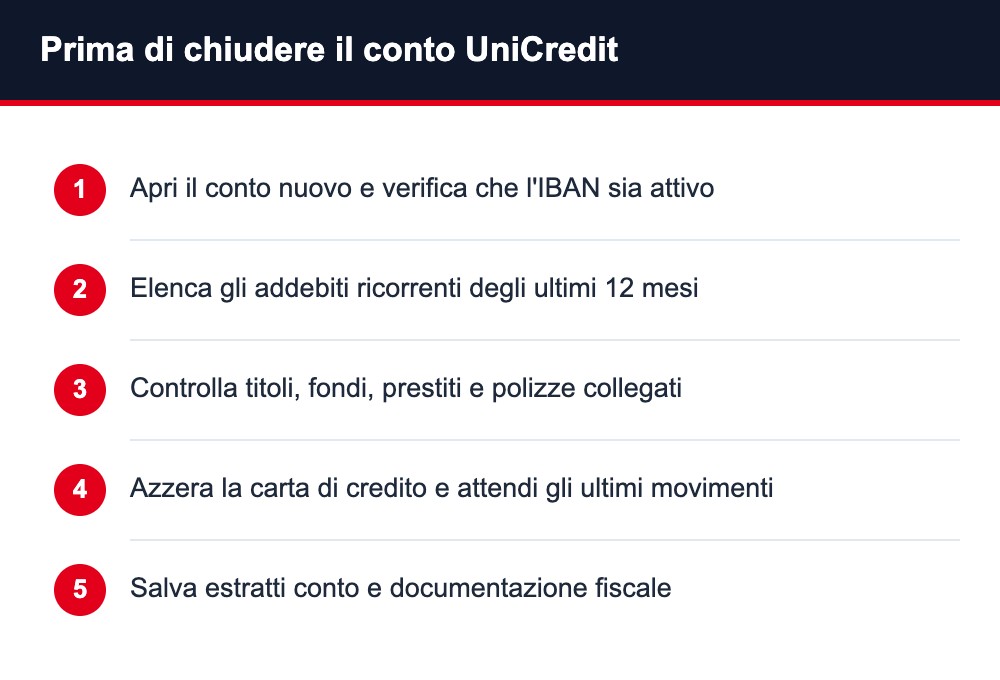
Il punto cinque è quello che le persone saltano più spesso e rimpiangono di più, di solito a giugno, quando serve la documentazione per la dichiarazione dei redditi.
Chiudere un conto UniCredit cointestato
Dipende da come è stato aperto il conto. Se è a firma disgiunta, cioè se ciascun intestatario può operare da solo, la richiesta di recesso può essere presentata anche da uno solo dei cointestatari, che però ha il dovere di informare gli altri. Se è a firma congiunta, serve la volontà di tutti gli intestatari.
C’è poi il caso diverso di chi vuole uscire dal conto lasciandolo aperto agli altri. Non è una chiusura, è una modifica del rapporto, e la banca la gestisce come pratica separata. Se stai affrontando una separazione, è utile sapere che sono due percorsi distinti e che quello giusto raramente è la chiusura secca.
Il saldo residuo di un conto cointestato chiuso va trasferito secondo le indicazioni date nel modulo. In assenza di accordo tra gli intestatari la banca non decide al posto vostro, e la pratica si blocca.
💰 VEDI IL CONTO DEBLOCK A CANONE ZERO
E se il conto da chiudere è buddybank
buddybank, oggi Buddy Unicredit, è un prodotto dello stesso gruppo, ma la procedura di chiusura è completamente diversa perché non esiste una filiale dove andare. Se stai cercando come chiudere quello, la strada passa dall’app.
Si apre la chat con l’assistenza dall’app e si chiede espressamente la chiusura del conto. Il sistema di solito prova prima a proporti alternative, e in quel caso basta ripetere la richiesta per arrivare a un operatore. Ti verranno chiesti il motivo della chiusura, la conferma che non ci siano prestiti, carte di credito o depositi collegati, e un IBAN intestato a te su cui trasferire il residuo.
Anche qui la chiusura è gratuita e senza penali, e vale la stessa regola di prima: puoi evitarti tutto il giro chiedendo la portabilità alla nuova banca, indicando l’IBAN buddybank come conto di provenienza.
Conviene davvero chiudere, o basta cambiare conto
Prima di chiudere vale la pena chiedersi se il problema è la banca o il prodotto. UniCredit ha in catalogo più profili di conto con canoni diversi, e in alcuni casi il canone si azzera o si riduce con condizioni come l’accredito dello stipendio o l’età sotto una certa soglia. Passare a un altro profilo interno è più veloce che estinguere tutto.
Chiudere ha senso davvero in tre situazioni. La prima è quando paghi un canone per servizi che non usi, e nessun profilo interno lo abbatte abbastanza. La seconda è quando ti serve qualcosa che la banca non offre, tipico il caso di chi vive tra due Paesi o riceve pagamenti in valuta. La terza è quando il conto è semplicemente inattivo e continua a generare bollo e canone nel silenzio.
Non ha senso chiudere per irritazione dopo un singolo disservizio, se poi il conto che apri ha le stesse condizioni. Succede più spesso di quanto sembri.
Cosa aprire dopo: le alternative a confronto
Il conto sostitutivo va scelto su come usi i soldi, non su chi fa la pubblicità migliore. Le tre famiglie principali sono queste.
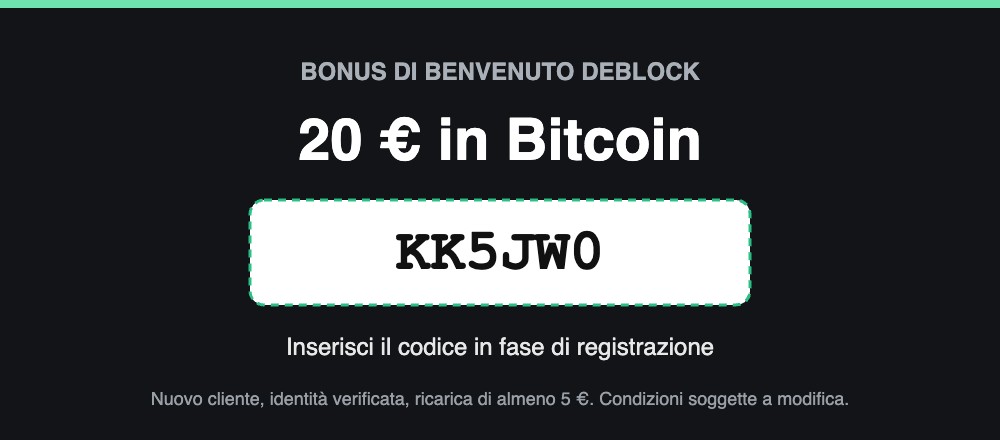
Tra i conti digitali che abbiamo provato, Deblock rientra nella terza categoria. Il piano base è gratuito e affianca al conto corrente un wallet non custodial, cioè un portafoglio di cui le chiavi restano tue. Chi arriva tramite un codice ambassador riceve un bonus di benvenuto in Bitcoin del valore di 20 euro, secondo le condizioni ufficiali, accreditato dopo aver completato la verifica dell’identità e una ricarica qualificante di almeno 5 euro, con l’accredito previsto nei giorni successivi al trentesimo dall’apertura.
| DEBLOCK BONUS DI BENVENUTO | |
|---|---|
| 💰 BONUS | Bonus di benvenuto di 20 € in Bitcoin |
| 🔐 CODICE | KK5JW0 |
| ✅ CONDIZIONI | Nuovo cliente, verifica identità completata, ricarica di almeno 5 euro entro 30 giorni |
| ✅ ATTIVA IL BONUS DEBLOCK | |
Il codice KK5JW0 va inserito durante la registrazione, nell’apposito campo dedicato al codice invito. Se non lo inserisci in quel passaggio, il bonus non viene riconosciuto e non si recupera in seguito. Le condizioni della promozione possono cambiare nel tempo, quindi verifica l’offerta in corso prima di completare l’apertura.
Va detto anche cosa non è. Deblock è un conto digitale, non una banca tradizionale con filiali, e la parte in criptovalute comporta rischio di oscillazione del valore. Se quello che cerchi è un conto per lo stipendio e le utenze e basta, una banca online italiana è una scelta più coerente.
Modulo chiusura conto UniCredit: dove trovarlo e cosa scrivere
È la cosa che cerca la maggior parte delle persone, più della procedura stessa. Il modulo di estinzione del rapporto è il documento con cui formalizzi il recesso, e senza quello firmato non esiste una richiesta valida.
Il foglio informativo è preciso sulla forma. La comunicazione di recesso va formulata per iscritto e recapitata alla filiale dove è aperto il conto, per posta con firma autografa oppure formalizzata direttamente in filiale. Non esiste un modulo pubblico da scaricare nella sezione trasparenza, che contiene solo la guida al trasferimento dei servizi di pagamento: il modulo te lo dà lo sportello, oppure scrivi tu una lettera con i dati elencati qui sotto. I servizi online che precompilano e spediscono la richiesta per te sono servizi a pagamento di terzi, non un canale della banca. Se hai bisogno di parlare con qualcuno prima, il numero verde UniCredit è 800.323285, dall’estero 02.3340.8965.
Qualunque strada scegli, il modulo deve contenere i tuoi dati, il numero di rapporto, l’IBAN su cui trasferire il saldo residuo, la dichiarazione sulle carte e sugli assegni e la tua firma. Va accompagnato dalla copia di un documento d’identità valido.
Chiudere il conto dall’estero
Se non sei in Italia la filiale non è un’opzione, e le vie praticabili si riducono a due: la lettera di recesso firmata spedita per raccomandata internazionale alla filiale dove è aperto il conto, oppure la portabilità richiesta alla nuova banca, che funziona anche a distanza. Attenzione alla PEC: l’indirizzo certificato di UniCredit pubblicato nei fogli informativi, Reclami@PEC.Unicredit.EU, è dedicato ai reclami, non alle chiusure. Usalo se la tua richiesta di recesso resta senza risposta, non per presentarla.
Se la banca cambia le condizioni, hai un’uscita gratuita
Questa è la parte che quasi nessuno conosce e che vale soldi veri, soprattutto in un periodo in cui i canoni si muovono.
Quando la banca modifica unilateralmente le condizioni economiche del contratto, alzando il canone o introducendo nuove spese, deve comunicartelo per iscritto con un preavviso. Da quel momento hai il diritto di recedere dal contratto senza spese e senza penali, e soprattutto applicando le condizioni precedenti, quelle che avevi prima della modifica.
Tradotto: se ti arriva la comunicazione di un aumento e decidi di andartene, non solo la chiusura è gratuita come sempre, ma non ti si applica il nuovo listino nel periodo di transizione. È un recesso specifico, diverso da quello ordinario, e va indicato come tale nella richiesta dichiarando di recedere per modifica unilaterale delle condizioni contrattuali.
La finestra per esercitarlo non è illimitata. La legge fissa per la banca un preavviso minimo di due mesi e ti dà tempo fino alla data prevista per l’entrata in vigore della modifica per recedere alle condizioni precedenti. Quindi la lettera o il messaggio con cui la banca ti annuncia la modifica non va cestinato: è il documento che ti apre questa possibilità.
La nostra esperienza diretta con la chiusura
Abbiamo seguito più di una chiusura di conto e il punto in cui si inceppa è quasi sempre lo stesso, e non è quello che si immagina.
Non è il modulo e non sono i tempi della banca. È la carta di credito. In due casi su tre la pratica è rimasta sospesa non perché mancasse un documento, ma perché c’erano pagamenti autorizzati e non ancora contabilizzati, tipicamente un abbonamento addebitato a metà mese o un noleggio auto con preautorizzazione aperta. La banca non può quantificare il saldo finale finché quegli importi non chiudono, quindi la pratica resta ferma e sembra che nessuno la stia lavorando.
La contromossa che funziona è banale e nessuno te la dice: disdici o sposta gli abbonamenti sulla carta nuova almeno un ciclo di fatturazione prima di chiedere la chiusura, non lo stesso giorno. Un mese di anticipo sulla carta ti risparmia due settimane di attesa sul conto.
La seconda cosa che abbiamo verificato riguarda il bollo. Chi chiude a metà anno si aspetta di non pagarlo e invece se lo vede addebitato in proporzione ai mesi in cui il conto è stato aperto. Non è un errore della banca, è un’imposta dovuta allo Stato, ma sull’estratto conto finale compare come una voce inattesa e genera più telefonate all’assistenza di qualsiasi altra riga.
Abbiamo scritto la stessa guida, con le regole specifiche di ogni banca, anche per chi deve chiudere un conto buddybank, Fineco, BancoPosta, BPER, BBVA o N26.
Domande frequenti sulla chiusura del conto UniCredit
Quanto costa chiudere il conto UniCredit?
Non costa nulla. Le banche italiane non possono applicare penali o spese per l’estinzione di un conto corrente. Restano dovute solo le somme già maturate, cioè canone del periodo, imposta di bollo ed eventuali interessi passivi.
Si può chiudere il conto UniCredit online?
Non esiste una procedura di chiusura completamente autonoma dall’home banking. Le vie praticabili sono la filiale, la raccomandata A/R e la richiesta di trasferimento presentata alla nuova banca, che è l’unica che non richiede di recarsi allo sportello.
Quanto tempo serve per chiudere il conto?
Se stai trasferendo i servizi a un’altra banca, la legge impone un massimo di 12 giorni lavorativi. Una chiusura semplice, senza carte e senza addebiti automatici collegati, si completa in pochi giorni lavorativi. I tempi dichiarati per il tuo profilo di conto sono indicati nel foglio informativo del prodotto.
Cosa succede alle domiciliazioni quando chiudo il conto?
Se chiudi in autonomia, restano puntate su un IBAN non più attivo e i pagamenti vengono respinti. Se invece usi la portabilità, vengono trasferite sul nuovo conto insieme agli accrediti ricorrenti, senza che tu debba contattare i singoli fornitori.
Posso chiudere un conto cointestato da solo?
Se il conto è a firma disgiunta sì, la richiesta può essere presentata da un singolo intestatario, che deve però informare gli altri. Se è a firma congiunta serve il consenso di tutti. Uscire da un conto lasciandolo attivo agli altri è invece una modifica del rapporto, non una chiusura.
Devo aprire il conto nuovo prima o dopo?
Prima, sempre. Ti serve un IBAN attivo su cui ricevere il saldo residuo e su cui dirottare stipendio e domiciliazioni. Chiudere prima di avere un sostituto ti lascia scoperto per il tempo della pratica.
Perché la chiusura è ferma da settimane?
Nella maggior parte dei casi ci sono movimenti della carta di credito ancora da contabilizzare. La banca chiude il conto solo quando il saldo finale è certo, quindi finché quegli addebiti non arrivano la pratica resta sospesa.
🔐 APRI DEBLOCK CON IL CODICE CRIPTOMANIA
In sintesi
Chiudere il conto UniCredit è gratuito e non è complicato, ma è un’operazione che va fatta nell’ordine giusto. Apri prima il conto nuovo, mappa gli addebiti ricorrenti, libera la carta di credito e solo a quel punto chiedi l’estinzione, meglio se attraverso la portabilità offerta dalla nuova banca. Le condizioni aggiornate del tuo specifico profilo di conto vanno sempre verificate sul foglio informativo ufficiale prima di procedere.
Disclaimer: questo contenuto ha finalità informative e può contenere link affiliati. Non rappresenta consulenza finanziaria, fiscale o di investimento. Le condizioni economiche dei conti correnti, i bonus e le promozioni citate possono cambiare nel tempo e vanno sempre verificate sui siti ufficiali prima di aprire o chiudere un rapporto bancario. I prodotti che includono operatività in criptovalute comportano rischi, inclusa la possibile perdita del capitale investito.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →