La Younited cessione del quinto è un servizio di richiesta online, non un prestito erogato direttamente da Younited. Compili un modulo gratuito e senza impegno sul sito ufficiale, Younited raccoglie i tuoi dati e li trasmette a un partner finanziario specializzato, che valuta la pratica e ti ricontatta con una proposta. La richiesta è riservata a dipendenti pubblici, dipendenti privati e pensionati, e l’importo indicato sul sito arriva fino a 60.000 euro.
In questa guida ti spieghiamo come funziona la procedura, chi gestisce davvero il finanziamento, quali requisiti servono, cosa succede con i dati e quando conviene confrontare altre offerte prima di firmare.
Cos’è la Younited cessione del quinto
La Younited cessione del quinto è un modulo di contatto che mette in comunicazione chi cerca un finanziamento con trattenuta in busta paga o sulla pensione con partner specializzati in questo prodotto. Younited è una piattaforma di credito digitale attiva in Europa, ma sulla pagina dedicata dichiara in modo esplicito che la cessione del quinto richiesta tramite il form non è un suo prodotto.
Questa precisazione conta più di quanto sembri. Quando cerchi “cessione del quinto Younited” potresti aspettarti le stesse condizioni del prestito personale Younited, che ha tassi fissi e un esempio rappresentativo pubblicato. Qui invece le condizioni economiche arrivano solo dopo, e le decide il partner che prende in carico la tua richiesta.
Cos’è la cessione del quinto in generale
La cessione del quinto è un finanziamento riservato a lavoratori dipendenti e pensionati in cui la rata viene trattenuta direttamente dallo stipendio o dalla pensione. Per legge la rata non può superare un quinto, cioè il 20%, dell’importo netto mensile. Di solito la rata resta fissa per tutta la durata del piano, e questo rende più semplice organizzare le spese di casa.
Proprio perché il rimborso è automatico, la cessione del quinto è spesso accessibile anche a chi ha avuto qualche difficoltà creditizia in passato. Younited lo scrive sulla pagina, ma aggiunge che ogni richiesta viene comunque valutata dal partner secondo le proprie politiche di credito.
Come funziona la richiesta passo per passo
La richiesta di cessione del quinto con Younited funziona in quattro passaggi, tutti online nella prima fase.
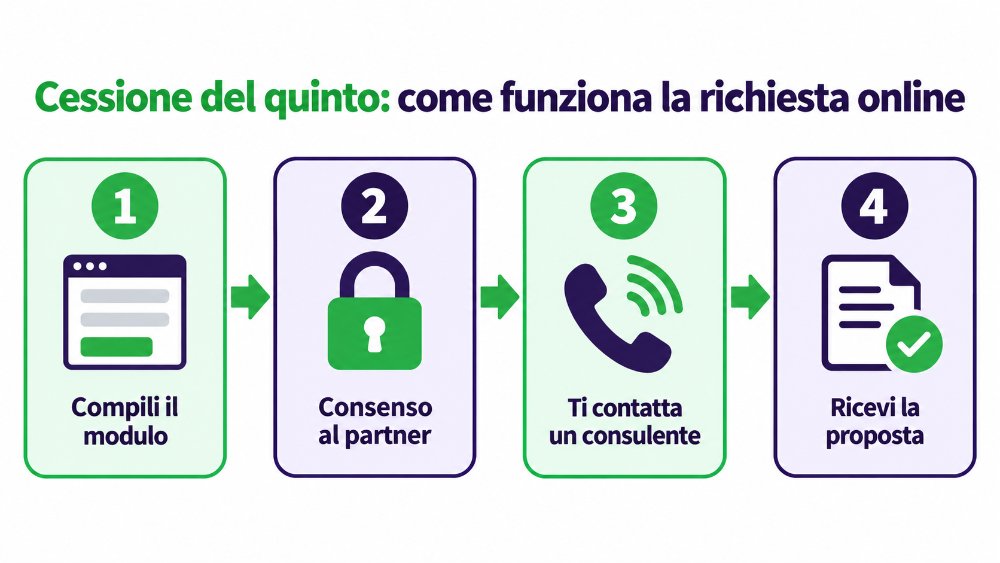
- Scegli il progetto da finanziare (liquidità, casa, auto, consolidamento debiti e altri) e l’importo che ti serve.
- Compili il form con i tuoi dati e dai il consenso al trasferimento delle informazioni al partner. Senza questo consenso la richiesta non può partire.
- Un consulente del partner ti contatta per approfondire la tua situazione e chiederti i documenti necessari.
- Se la richiesta risulta idonea ricevi una proposta personalizzata con condizioni, costi e caratteristiche del finanziamento, che puoi accettare o rifiutare.
Il passaggio che molti saltano è il secondo. Accettando l’informativa privacy di Younited, questa si applica solo alla raccolta e alla trasmissione dei dati. Da quel momento il partner diventa titolare autonomo del trattamento e ti fornisce la sua informativa.
Chi può richiedere la Younited cessione del quinto
Possono richiedere la Younited cessione del quinto i dipendenti pubblici, i dipendenti privati e i pensionati. La pagina ufficiale non apre la richiesta ad autonomi e liberi professionisti, perché manca la busta paga o la pensione su cui applicare la trattenuta.
Oltre alla categoria lavorativa, il partner guarda altri elementi. Younited indica che l’importo finanziabile dipende dal reddito, dall’anzianità lavorativa o pensionistica e dai criteri di valutazione del partner stesso. In pratica due persone con lo stesso stipendio possono ricevere proposte diverse.
Dipendenti pubblici, privati e pensionati
Per i dipendenti pubblici e statali la cessione del quinto è in genere il caso più semplice da istruire, perché il datore di lavoro è stabile. Per i dipendenti privati contano di più la solidità dell’azienda e il tipo di contratto. Per i pensionati entra in gioco anche l’età a fine piano, che incide sulla durata possibile e sulle coperture assicurative richieste per legge.
Si può richiedere con segnalazioni creditizie?
Sì, la cessione del quinto può essere accessibile anche con precedenti difficoltà creditizie, ma non c’è nessuna garanzia di approvazione. La compilazione del form non comporta verifiche nelle banche dati da parte di Younited. Eventuali controlli li svolge il partner quando analizza la pratica, e l’esito dipende sempre dalla sua valutazione.
Quanto costa la cessione del quinto con Younited
Il costo della Younited cessione del quinto non è indicato sulla pagina ufficiale. Non trovi TAN, TAEG né un esempio rappresentativo, perché le condizioni le formula il partner dopo aver valutato la tua situazione.
Per questo il nostro consiglio è di non fermarti alla rata. Quando ricevi la proposta, confronta sempre il TAEG, che include interessi, commissioni e coperture assicurative obbligatorie, e l’importo totale da restituire. Chiedi anche il documento SECCI con le informazioni europee di base sul credito ai consumatori, che il finanziatore deve consegnarti prima della firma.
📩 RICEVI UNA PROPOSTA SENZA IMPEGNO
Cosa abbiamo verificato sulla pagina Younited
Il 16 settembre 2026 abbiamo letto per intero la pagina ufficiale della cessione del quinto by Younited. La cosa che ci ha colpito di più è la trasparenza sul ruolo del partner, ripetuta in tre punti diversi della pagina, compresa una nota che dice chiaramente che Younited non eroga direttamente il finanziamento.
Abbiamo notato anche un dettaglio che vale la pena conoscere prima di compilare. Il nome del partner non compare sulla pagina, quindi lo scopri solo quando vieni ricontattato. Se per te è importante sapere con chi firmerai, chiedilo subito al consulente e verifica che l’intermediario sia iscritto negli elenchi di vigilanza di Banca d’Italia.
Infine, a differenza della cessione del quinto, il confronto tra prestiti personali online di Cofidis, Findomestic, Younited e Compass mostra che per il prestito personale Younited pubblica tassi ed esempio rappresentativo. Sono due prodotti diversi e non vanno confusi.
Pro e contro della Younited cessione del quinto
La Younited cessione del quinto ha vantaggi pratici nella fase di richiesta e qualche limite legato alla presenza di un intermediario.
✅ VERIFICA SE PUOI RICHIEDERLA
Alternative alla cessione del quinto Younited
Prima di firmare una cessione del quinto conviene sempre avere almeno una seconda proposta. Le finanziarie che offrono direttamente questo prodotto pubblicano pagine dedicate con requisiti e importi, e il confronto sul TAEG è l’unico modo per capire se l’offerta ricevuta è in linea con il mercato. Una delle opzioni da mettere a confronto è la cessione del quinto Cofidis, che pubblica requisiti e importi sul proprio sito.
Se invece non sei dipendente o pensionato, o preferisci un finanziamento senza trattenuta in busta paga, puoi valutare un prestito personale, come il prestito Younited. Nella nostra guida al prestito Compass trovi un esempio di come leggere requisiti e costi di un finanziamento tradizionale.
Per le regole generali sui finanziamenti ai consumatori e sui diritti di chi li sottoscrive, la fonte più affidabile resta il portale di educazione finanziaria di Banca d’Italia.
La nostra opinione sulla Younited cessione del quinto
Secondo noi la Younited cessione del quinto ha senso se sei dipendente o pensionato e vuoi un modo rapido e gratuito per ricevere una proposta, senza passare subito da uno sportello. Il modulo non ti impegna e non lascia tracce nelle banche dati creditizie.
Il limite è che al momento della richiesta non conosci ancora né il finanziatore né il costo. Per questo va usata come punto di partenza, non come decisione finale. Quando arriva l’offerta leggi il TAEG, chiedi il nome dell’intermediario e mettila accanto ad almeno un’altra proposta.
🚀 VAI ALLA RICHIESTA UFFICIALE
Domande frequenti sulla Younited cessione del quinto
Younited eroga direttamente la cessione del quinto?
No, Younited non eroga direttamente la cessione del quinto. Raccoglie la richiesta con un modulo online e la trasmette a un partner finanziario specializzato, che valuta la pratica e decide se concedere il finanziamento.
Quanto si può chiedere con la cessione del quinto Younited?
Sulla pagina ufficiale si può indicare un importo fino a 60.000 euro. La cifra effettivamente finanziabile dipende da reddito, anzianità lavorativa o pensionistica e criteri del partner, con una rata che non può superare il 20% del netto mensile.
Chi può richiedere la Younited cessione del quinto?
La richiesta è riservata a dipendenti pubblici, dipendenti privati e pensionati. Autonomi e liberi professionisti non possono accedere a questo prodotto perché manca lo stipendio o la pensione su cui applicare la trattenuta.
Compilare il form Younited comporta verifiche creditizie?
No, la sola compilazione del modulo non comporta verifiche nelle banche dati creditizie da parte di Younited. Eventuali controlli vengono svolti dal partner durante l’analisi della richiesta.
Quali sono TAN e TAEG della cessione del quinto Younited?
TAN e TAEG non sono pubblicati sulla pagina, perché le condizioni economiche vengono definite dal partner nella proposta personalizzata. Prima di firmare chiedi sempre il documento SECCI e confronta il TAEG con altre offerte.
La cessione del quinto è possibile con segnalazioni in CRIF?
La cessione del quinto può essere accessibile anche con precedenti difficoltà creditizie, perché la rata viene trattenuta alla fonte. L’approvazione però non è garantita e dipende sempre dalla valutazione del partner.
Disclaimer: questo contenuto ha finalità informative e contiene link affiliati, che non modificano le condizioni per te. Non rappresenta consulenza finanziaria. Un finanziamento va rimborsato e comporta costi, per questo prima di firmare leggi con attenzione il documento SECCI e le condizioni contrattuali. Informazioni verificate sul sito ufficiale Younited il 16 settembre 2026, controlla sempre la versione aggiornata.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.