Il crowdfunding immobiliare è un modo per investire nel mattone online con poche centinaia di euro, senza comprare un immobile. Tante persone mettono insieme piccole somme per finanziare un progetto di costruzione, ristrutturazione o compravendita, e in cambio ricevono interessi oppure una parte dei profitti quando l’operazione si chiude.
Esistono due strade. Nel lending immobiliare presti denaro al promotore del progetto e incassi interessi periodici o alla scadenza. Nell’equity immobiliare diventi socio della società che sviluppa l’immobile e guadagni all’exit, quando gli immobili vengono venduti. Si parte di solito da 100€ nel lending e da 500€ nell’equity.
In questa guida ti spieghiamo come funziona, quanto si può guadagnare senza promesse irrealistiche, quali sono i rischi veri, come si pagano le tasse e quali sono le migliori piattaforme di crowdfunding immobiliare per chi vive in Italia, da Walliance a Stock Estate.
Crowdfunding immobiliare, cos’è e come funziona
Come funziona, in pratica? Il crowdfunding immobiliare è una raccolta collettiva gestita da una piattaforma autorizzata. Un operatore immobiliare presenta il progetto, la piattaforma lo seleziona e lo pubblica con una scheda informativa, e gli investitori aderiscono online scegliendo quanto mettere.
Se la raccolta raggiunge l’obiettivo minimo entro la scadenza, i soldi vanno al progetto. Se non lo raggiunge, ti vengono restituiti. Da lì in poi segui l’avanzamento tramite gli aggiornamenti della piattaforma fino al rimborso o all’exit.
Rispetto a comprare casa per affittarla, cambia tutto. Non gestisci inquilini né manutenzioni, puoi dividere i soldi su più progetti e città, ma non hai il controllo sull’immobile e non puoi venderlo quando vuoi.
Che tipo di operazioni finanzi
Le operazioni finanziate con il crowdfunding immobiliare sono quasi sempre di breve durata. Le più comuni sono la ristrutturazione e rivendita di un immobile, il frazionamento di un’unità grande in appartamenti più piccoli, il cambio di destinazione d’uso e le nuove costruzioni. Più rari i progetti pensati per mettere a reddito l’immobile con gli affitti. Capire di che operazione si tratta ti dice già molto su tempi e rischi, perché un cantiere da zero ha più incognite di una ristrutturazione leggera.
Equity immobiliare e lending immobiliare a confronto
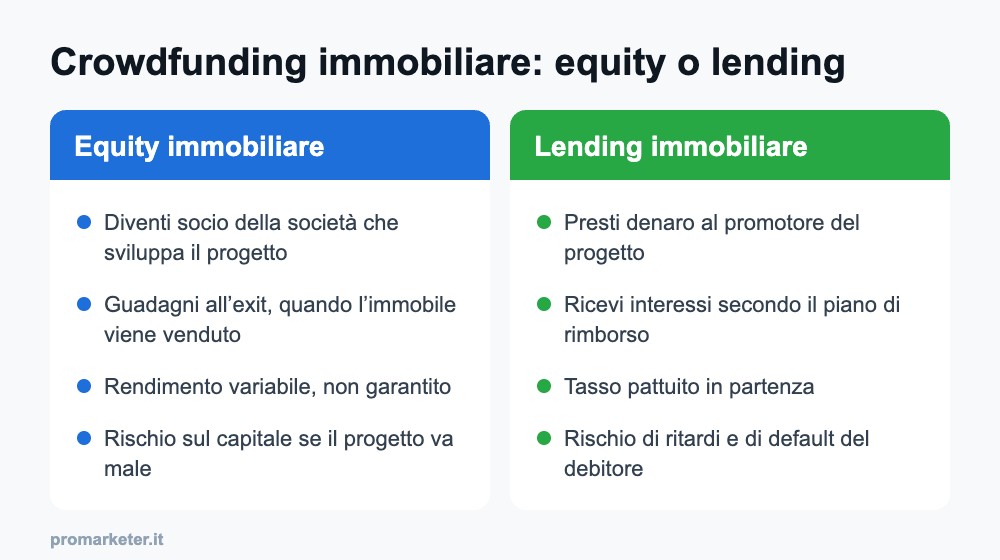
La differenza tra equity e lending immobiliare sta in come guadagni e in quanto rischi. Ecco il confronto essenziale.
Nel lending sai in anticipo il tasso promesso, ma il guadagno non può andare oltre. Nell’equity il risultato dipende da come va l’operazione, nel bene e nel male. Molti investitori combinano le due cose per bilanciare il portafoglio.
Quanto si guadagna con il crowdfunding immobiliare
Con il crowdfunding immobiliare si guadagna quanto rende il singolo progetto, al netto di ritardi, perdite e tasse. Non esiste un rendimento garantito, ed è la prima cosa da avere chiara.
I tassi indicati nelle schede dei progetti sono lordi e stimati. Nel lending sono il tasso di interesse previsto dal contratto. Nell’equity sono il ROI atteso dal business plan, che può cambiare se i lavori si allungano o se il mercato rallenta. Diffida di chi ti presenta queste cifre come certe.
Per farti un’idea realistica guarda tre numeri. Il rendimento lordo dichiarato, il tasso di default che la piattaforma deve pubblicare ogni anno e la tassazione. Una piattaforma con tassi alti ma default in crescita può rendere meno di una con tassi più bassi ma progetti più solidi.
I numeri del mercato italiano
Qualche ordine di grandezza aiuta, a patto di leggerlo con prudenza. CrowdFundMe indica per i progetti italiani un ROI atteso che si aggira tra il 7 e il 12%. Money.it riporta rendimenti annui attesi medi delle campagne, nel primo semestre 2025, intorno al 10,4% per il lending e al 14,4% per l’equity. Sono tassi promessi dalle schede, lordi, non risultati incassati dagli investitori.
L’altra faccia sono i default. Sempre Money.it, citando l’Osservatorio Crowdinvesting del Politecnico di Milano, parla di tassi di default nel lending molto diversi da una piattaforma all’altra, da meno dell’1% a oltre il 37% sulle operazioni del 2024 e del 2025. La durata media di un prestito è di circa 15 mesi, quasi sempre con rimborso in un’unica soluzione alla scadenza. Tradotto, per un anno e più non vedi nulla e scopri solo alla fine se il promotore paga.
Un esempio pratico, senza promesse
Immagina di prestare 1.000€ a un progetto di lending al 10% lordo annuo per 12 mesi. Se tutto va come previsto incassi 100€ di interessi lordi. Con la ritenuta del 26% te ne restano circa 74€, meno eventuali commissioni della piattaforma.
Se il progetto ritarda di sei mesi, quei soldi restano bloccati più a lungo. Se va in default, il recupero può richiedere anni e non è detto che tu riprenda tutto. Per questo conviene dividere la stessa cifra su più progetti invece di puntare tutto su uno.
💶 VERIFICA I PROGETTI STOCK ESTATE
I rischi del crowdfunding immobiliare
I rischi del crowdfunding immobiliare sono concreti e vanno messi in conto prima di investire, non dopo. Il mattone dà un’idea di solidità, ma qui non compri un immobile, finanzi un’operazione.
Il primo rischio sono i ritardi. Permessi, cantieri e vendite possono allungarsi, e con loro i tempi di rimborso. Il secondo è il default del promotore, che può non riuscire a restituire il capitale. Il terzo è l’illiquidità, perché fino alla fine del progetto non puoi ritirare i soldi, salvo le piattaforme che offrono un mercato secondario, dove comunque devi trovare chi compra.
C’è poi un rischio legato alla piattaforma stessa. Il mercato italiano si è ridotto molto. Secondo il Politecnico di Milano la raccolta del crowdinvesting è scesa a 164,19 milioni di euro tra luglio 2025 e giugno 2026, quasi il 37% in meno, e alcune realtà del passato hanno chiuso. Recrowd è stata sospesa da Banca d’Italia il 31 luglio 2025 per le nuove attività ed è tornata operativa solo a settembre 2026, dopo due aumenti di capitale e il rinnovo dei vertici. Scegliere operatori solidi e trasparenti conta quanto scegliere il progetto.
Le tutele previste dal regolamento europeo
Le piattaforme autorizzate devono rispettare il Regolamento europeo ECSP. Quelle italiane compaiono nel registro Consob dei fornitori di servizi di crowdfunding, che puoi consultare prima di iscriverti. Devi compilare un test di appropriatezza, ricevi una scheda informativa per ogni progetto e, se sei un investitore non sofisticato, hai 4 giorni di calendario per ritirare l’adesione senza costi.
Ci sono però limiti precisi. Questi investimenti non rientrano nel fondo di garanzia dei depositi né nel sistema di indennizzo degli investitori. Le eventuali garanzie, come ipoteche o fideiussioni, cambiano da progetto a progetto e vanno lette nella documentazione.
Tassazione del crowdfunding immobiliare
La tassazione del crowdfunding immobiliare per una persona fisica residente in Italia è in genere del 26%, ma cambia il modo in cui viene applicata. Nel lending la tassa riguarda gli interessi, nell’equity riguarda i guadagni realizzati all’exit.
Alcune piattaforme o società fanno da sostituto d’imposta e trattengono la tassa alla fonte, così ricevi già il netto. Una ricognizione di AziendaBanca tra gli operatori mostra quanto il quadro sia vario. Su Walliance, ad esempio, la ritenuta del 26% sul rendimento all’exit la applica la società partecipata. Su Recrowd la ritenuta sugli interessi passa dall’istituto di pagamento partner. Altre, come CrowdFundMe, ti forniscono solo la documentazione e devi dichiarare tu i redditi. Con le piattaforme estere, come Stock Estate, di solito tocca a te indicare i proventi in dichiarazione.
Le regole fiscali sono il punto dove si sbaglia più spesso. Prima di investire chiedi alla piattaforma se fa da sostituto d’imposta e, per casi particolari, confrontati con un commercialista.
Le migliori piattaforme di crowdfunding immobiliare
Le migliori piattaforme di crowdfunding immobiliare per chi vive in Italia sono quelle autorizzate, con storico consultabile e costi chiari. Qui sotto trovi le principali, divise tra equity e lending. Per una panoramica su tutte le piattaforme, anche non immobiliari, leggi la nostra guida alle migliori piattaforme crowdfunding.
Walliance
Walliance è la piattaforma italiana di equity crowdfunding immobiliare più cercata. Investi da 500€ in società veicolo che sviluppano immobili e incassi all’exit. Approfondisci tempi, rischi e tassazione nella nostra recensione di Walliance.
Mamacrowd
Mamacrowd, del gruppo Azimut, affianca alle startup una linea dedicata al real estate, con ticket di solito da 500-1.000€. Nel 2024 ha raccolto 9,2 milioni di euro solo nell’immobiliare. Trovi pro e contro nella recensione di Mamacrowd.
CrowdFundMe e Trusters
CrowdFundMe propone progetti immobiliari in equity, mentre Trusters, piattaforma dello stesso gruppo, è specializzata nel lending. Il gruppo, che da luglio 2026 si chiama Entera, ha raccolto 34 milioni di euro nel 2025 e da quest’anno con Trusters finanzia anche le PMI. Leggi la recensione di CrowdFundMe per i dettagli sulla bacheca di rivendita.
Recrowd
Recrowd è una piattaforma italiana di lending immobiliare. Il 31 luglio 2025 Banca d’Italia ne ha sospeso le nuove attività. A settembre 2026 la società ha comunicato la rimozione del provvedimento, dopo aumenti di capitale per 5,32 milioni di euro, un nuovo consiglio di amministrazione e funzioni di controllo affidate a soggetti indipendenti. Nel periodo di stop ha dichiarato di aver comunque rimborsato agli investitori oltre 35 milioni di euro. È un caso utile per capire perché conviene guardare anche la solidità della piattaforma, non solo i tassi.
Stock Estate
Stock Estate è una piattaforma di lending immobiliare con sede in Romania, autorizzata come fornitore europeo di servizi di crowdfunding. Investi da 100€ e hai a disposizione un mercato secondario dove proporre la cessione dei tuoi crediti, senza garanzia di trovare un acquirente.
È la scelta più accessibile della lista per chi vuole iniziare con cifre basse e preferisce il prestito al capitale di rischio. Prima di iscriverti leggi la nostra recensione completa di Stock Estate, dove analizziamo garanzie, ritardi, statistiche e programma invita un amico.
Crowdfunding immobiliare più sicuro, esiste davvero?
Un crowdfunding immobiliare sicuro in senso assoluto non esiste, perché il capitale è sempre a rischio. Esistono però progetti e piattaforme meno rischiosi di altri, e si riconoscono da alcuni segnali.
- Garanzie reali, come un’ipoteca di primo grado sull’immobile, che in caso di default danno una base per il recupero.
- Un rapporto contenuto tra il prestito e il valore dell’immobile, così resta margine se i prezzi scendono.
- Un promotore con operazioni già chiuse e rimborsate nei tempi.
- Una piattaforma che pubblica default e ritardi in modo leggibile, e non solo i tassi promessi.
In linea di massima il lending è più prevedibile dell’equity, perché il creditore viene pagato prima del socio. Ma un prestito senza garanzie a un promotore fragile può essere più pericoloso di un’operazione in equity fatta bene. Conta il singolo progetto, non l’etichetta.
Crowdfunding immobiliare estero
Il crowdfunding immobiliare estero permette di finanziare progetti in altri paesi, spesso con tassi più alti di quelli italiani. Le piattaforme autorizzate ECSP in uno stato dell’Unione possono accettare investitori italiani con la stessa licenza, ed è così che opera Stock Estate dalla Romania.
Cosa cambia rispetto a un portale italiano? Tre cose. Le imposte di solito non vengono trattenute e i proventi vanno dichiarati da te. In caso di default il recupero segue la legge e i tribunali di un altro paese. E verificare promotori e immobili a distanza è più difficile. Anche qui il mercato ha fatto selezione. Crowdestate, per anni tra i nomi più noti in Europa, è uscita dal mercato nel 2025 secondo Money.it. Prima di iscriverti controlla la licenza e leggi le statistiche pubblicate dalla piattaforma.
🌍 GUARDA I PROGETTI SU STOCK ESTATE
Crowdfunding per comprare casa, si può?
No, il crowdfunding immobiliare non serve a comprare la tua casa. Le piattaforme di investimento finanziano società e operatori che sviluppano o ristrutturano immobili per rivenderli, non l’acquisto dell’abitazione di un privato. Se devi comprare casa, lo strumento resta il mutuo.
Il crowdfunding per privati funziona nell’altra direzione. Come privato puoi investire, anche con poche centinaia di euro, ma non puoi chiedere un finanziamento per te. Esistono raccolte di donazioni per emergenze abitative su siti come GoFundMe, però sono solidarietà e non investimento, e non hanno nulla a che fare con i rendimenti di cui parliamo qui.
Come scegliere un progetto di crowdfunding immobiliare
Un buon progetto di crowdfunding immobiliare si riconosce da pochi elementi, che trovi tutti nella scheda informativa. Prima di aderire controlla questi punti.
Diversifica su più progetti, promotori e città, e tieni il crowdfunding immobiliare come una parte del portafoglio, non come l’intero portafoglio. Se ti interessano anche altre forme di investimento alternativo con piccole somme, dai un’occhiata alla nostra recensione di Splint Invest.
Crowdfunding immobiliare o fondi immobiliari, cosa cambia
Il crowdfunding immobiliare e i fondi immobiliari portano entrambi al mattone, ma in modo molto diverso. Con un fondo deleghi a un gestore la scelta di decine di immobili e paghi commissioni di gestione ogni anno. Con il crowdfunding scegli tu il singolo progetto, sai esattamente cosa stai finanziando e spesso non hai costi annuali, ma la diversificazione la devi costruire da solo.
Anche la liquidità è diversa. Alcuni strumenti immobiliari quotati si vendono in Borsa in qualsiasi giorno, mentre una quota di crowdfunding resta bloccata fino alla fine dell’operazione. In cambio, nel crowdfunding il rendimento non dipende dall’andamento giornaliero dei mercati, ma da come va il progetto.
Per molti investitori la soluzione sta nel mezzo. Una base di strumenti diversificati e liquidi, e una quota più piccola dedicata al crowdfunding immobiliare, scelta progetto per progetto, con soldi che non serviranno per qualche anno. Se invece del mattone ti incuriosiscono le aziende giovani, il meccanismo è simile ma il rischio è più alto. Lo spieghiamo nella guida su come investire in startup e nella recensione di Akka, l’app che seleziona i deal per te.
Cosa abbiamo verificato
Non abbiamo investito personalmente nelle piattaforme citate, quindi questa è un’analisi documentale e non un diario d’uso. Abbiamo confrontato autorizzazioni, minimi e regole fiscali dichiarate da piattaforme e fonti di settore.
Il dettaglio meno ovvio riguarda le tasse. Non tutte le piattaforme fanno da sostituto d’imposta, e lo stesso 26% può arrivarti già trattenuto oppure toccare a te in dichiarazione. Su Walliance, per esempio, la ritenuta la applica la società partecipata all’exit, mentre con una piattaforma estera come Stock Estate la parte dichiarativa resta di solito a carico tuo. È una differenza che pesa più di mezzo punto di tasso, perché un errore in dichiarazione costa caro.
Domande frequenti sul crowdfunding immobiliare
Qual è la migliore piattaforma di crowdfunding immobiliare?
Dipende dal modello che preferisci. Per l’equity immobiliare le più note in Italia sono Walliance e Mamacrowd, per il lending immobiliare Stock Estate, Trusters e Recrowd. Confronta autorizzazione, minimo, costi e tasso di default prima di scegliere.
Quanto si guadagna con il crowdfunding immobiliare?
Il guadagno dipende dal singolo progetto ed è sempre stimato, mai garantito. Nel lending ricevi il tasso concordato, nell’equity una quota dei profitti all’exit. Dal lordo vanno tolti tasse, di solito al 26%, eventuali commissioni e le perdite su progetti in ritardo o in default.
Quali sono i rischi del crowdfunding immobiliare?
I rischi principali sono i ritardi nei lavori e nelle vendite, il default del promotore, l’illiquidità delle quote fino alla fine del progetto e la solidità della piattaforma stessa. Non esiste un fondo di garanzia come per i conti correnti.
Quanto serve per iniziare con il crowdfunding immobiliare?
Nel lending si parte spesso da 100€, come su Stock Estate. Nell’equity il minimo è più alto, per esempio 500€ su Walliance e 500-1.000€ sui progetti immobiliari di Mamacrowd.
Come si pagano le tasse sul crowdfunding immobiliare?
Per le persone fisiche residenti in Italia l’aliquota è in genere del 26%. Alcune piattaforme o società la trattengono alla fonte, altre ti forniscono solo la documentazione e devi indicare i proventi in dichiarazione. Chiedi sempre come funziona prima di investire.
Posso ritirare i soldi prima della fine del progetto?
Di norma no. Hai 4 giorni di calendario per ritirare l’adesione dopo l’investimento, poi i soldi restano vincolati fino al rimborso o all’exit. Alcune piattaforme offrono un mercato secondario dove proporre la vendita, senza garanzia di trovare un acquirente.
Qual è il crowdfunding immobiliare più sicuro?
Nessun progetto è sicuro in assoluto. I meno rischiosi hanno di solito garanzie reali come un’ipoteca di primo grado, un prestito contenuto rispetto al valore dell’immobile, un promotore con operazioni già rimborsate e una piattaforma che pubblica i propri default. Il capitale resta comunque a rischio.
Si può usare il crowdfunding per comprare casa?
No. Il crowdfunding immobiliare finanzia operatori che sviluppano o ristrutturano immobili da rivendere, non l’acquisto della casa di un privato. Come privato puoi partecipare da investitore, mentre per comprare la tua abitazione lo strumento resta il mutuo.
Disclaimer: questo contenuto ha finalità informative e può contenere link affiliati. Non rappresenta consulenza finanziaria, fiscale o di investimento. Il crowdfunding comporta rischi elevati, inclusa la perdita totale del capitale e la difficoltà di rivendere le quote. Prima di investire verifica sempre condizioni, costi e documenti informativi aggiornati sul sito ufficiale della piattaforma.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.