Mintos funziona come un conto di investimento europeo. Apri il conto gratis, verifichi l’identità, depositi con un bonifico da 50€ e scegli dove mettere i soldi tra prestiti, obbligazioni, ETF, azioni e immobili, a mano o con portafogli automatici. Gli interessi arrivano sul conto e decidi tu se reinvestirli o prelevarli.
Qui vediamo come funziona Mintos passo per passo, cosa è diventato l’Autoinvest, cosa succede in caso di default, come si esce prima della scadenza e come si gestiscono le tasse in Italia. Se ti interessano affidabilità e opinioni degli utenti, trovi tutto nella nostra guida Mintos recensioni e opinioni.
Questo contenuto è stato realizzato nell’ambito di una partnership retribuita con Mintos. Non è un’offerta di investimento né una consulenza finanziaria. Il valore del tuo investimento può aumentare o diminuire e potresti perdere in parte o del tutto il denaro investito.
Registrazione e verifica del conto
La registrazione si fa dal sito o dall’app. Inserisci email, nome, nazionalità e una password, poi rispondi al questionario richiesto dalla normativa MiFID II, che serve a capire se gli strumenti più rischiosi sono adatti a te. Alla fine carichi un documento d’identità e fai la verifica con il selfie.
Di solito la procedura è veloce, ma in alcuni casi Mintos chiede controlli aggiuntivi, per esempio sulla provenienza dei fondi. Dalle recensioni emerge che in rari casi la verifica extra può avere un costo, quindi leggi bene le richieste prima di procedere. Non serve nessun codice per registrarti.
Deposito, valute e Smart Cash
Il modo più conveniente per caricare il conto è il bonifico, gratuito e con minimo di 50€. Carta, Apple Pay e Google Pay sono più rapidi ma costano il 2%. Mintos lavora in euro e in altre valute, e il cambio costa da 0,50%.
La liquidità ferma sul conto può andare in Smart Cash, che oggi rende fino al 2,5% annuo con un costo dello 0,19% e prelievo in giornata. È un parcheggio per i soldi in attesa di investimento, non un conto deposito garantito.
Come investire nei prestiti P2P su Mintos
I prestiti restano il cuore di Mintos. Non presti direttamente alle persone, investi in Notes, strumenti finanziari emessi per conto delle società di credito che ti girano le rate pagate dai debitori. Se il debitore paga, ricevi capitale e interessi. Se non paga, o se la società di prestito ha problemi, i pagamenti si fermano.
Core Loans, il portafoglio pronto
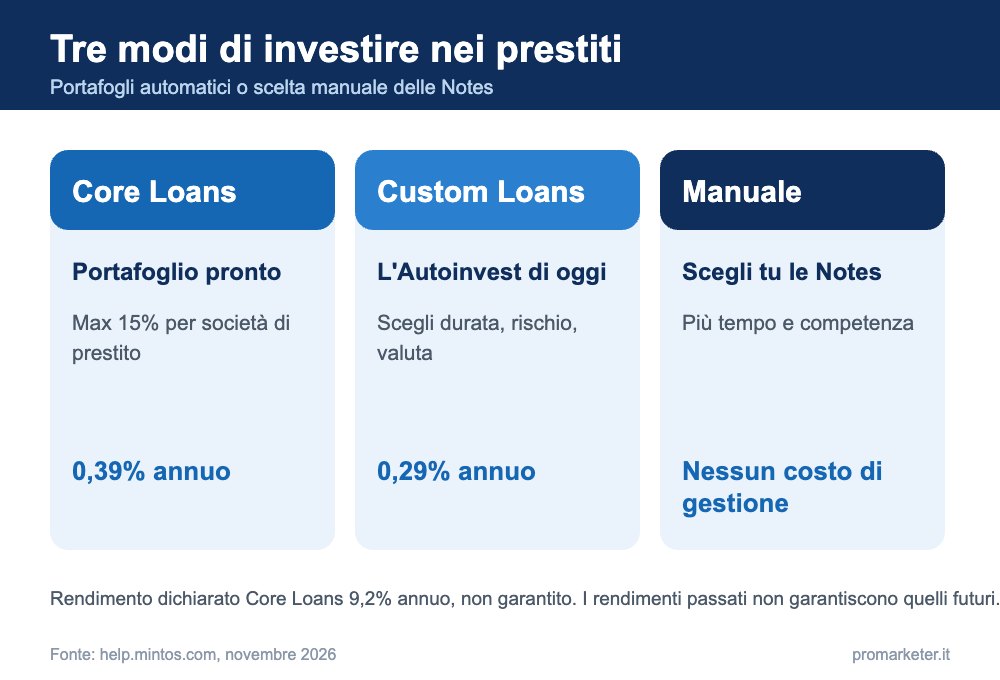
Core Loans è la scelta più semplice. Depositi, scegli l’importo e Mintos investe per te in un portafoglio diversificato, con esposizione massima del 15% per singola società di prestito. Il rendimento annuo dichiarato è del 9,2%, non garantito, e il costo è dello 0,39% annuo.
I rendimenti passati non garantiscono rendimenti futuri.
Custom Loans, l’Autoinvest di oggi
Chi cerca l’Autoinvest di Mintos oggi lo trova nei portafogli Custom Loans. Imposti tu i criteri, come durata, livello di rischio, valuta e grado di diversificazione, e il portafoglio investe in automatico i nuovi fondi e i rimborsi. La versione aggiornata include da sola le società che rispettano i tuoi criteri ed esclude quelle che non li rispettano più. Costa lo 0,29% annuo.
Investimento manuale
Puoi anche scegliere le singole Notes dal mercato primario, senza costi di gestione. Serve più tempo e più competenza, perché devi valutare tu la società di prestito, il Mintos Risk Score e la durata. Per la maggior parte delle persone un portafoglio automatico ben diversificato è più ragionevole.
Cosa succede in caso di default
Il default di una società di prestito è il rischio principale. Quando succede, i pagamenti delle Notes collegate si sospendono e Mintos gestisce il recupero per conto degli investitori. Le somme recuperate ti vengono girate al netto di spese di recupero, che per regola non superano mai l’importo recuperato.
I tempi sono lunghi, a volte anni, e non sempre si recupera tutto. Dopo le crisi del 2020 e del 2022 alcuni investitori hanno riavuto quasi tutto, altri solo una parte. Per questo conviene distribuire l’investimento su tante società di prestito, e non concentrarsi su chi paga il tasso più alto.
Mercato secondario e liquidità
Se vuoi uscire prima della scadenza, puoi mettere in vendita le tue Notes o i tuoi bond sul mercato secondario. Mintos indica che di solito le vendite si chiudono in poche ore, ma non lo garantisce, e nei momenti di crisi trovare un acquirente può essere difficile o costringerti a vendere a sconto. La commissione è dello 0,85% sull’importo venduto.
Obbligazioni, ETF, azioni e immobili
Oltre ai prestiti, Mintos ti dà accesso ad altri strumenti nello stesso conto.
Se il tuo obiettivo è investire spesso piccole somme in ETF, confronta Mintos anche con le alternative nella nostra guida alle app per investire piccole somme.
Mintos e tasse in Italia
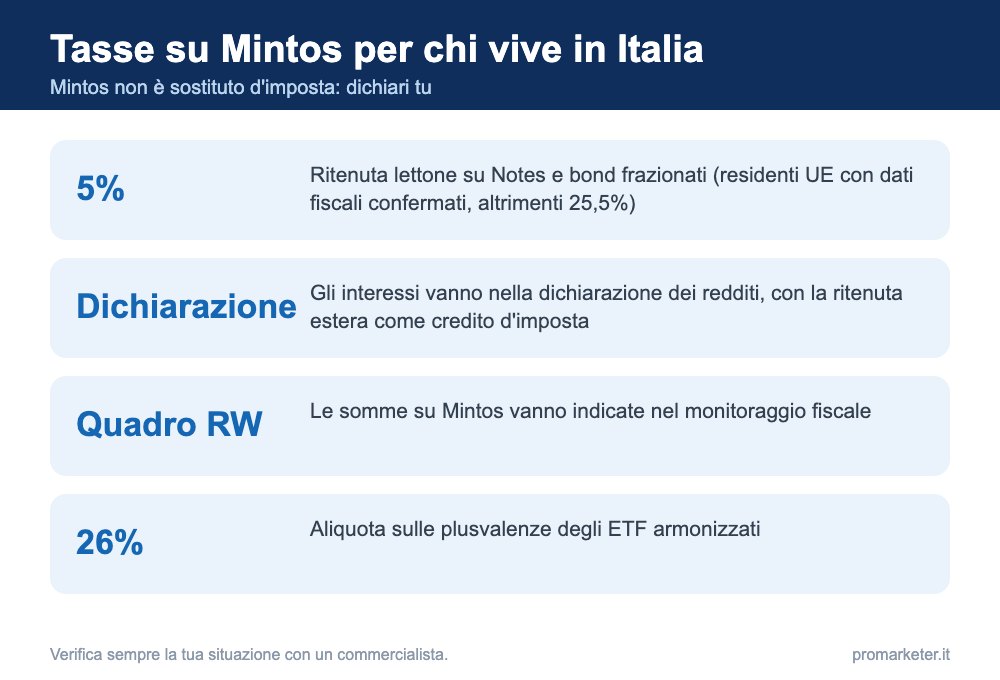
Mintos non è un sostituto d’imposta italiano, quindi non trattiene le tasse italiane al posto tuo. Le regole principali sono queste.
- sulle Notes e sulle obbligazioni frazionate la Lettonia applica una ritenuta del 5% ai residenti UE e SEE che confermano i dati fiscali, altrimenti del 25,5%;
- gli interessi vanno indicati nella dichiarazione dei redditi italiana, dove la ritenuta estera si può in genere scomputare come credito d’imposta;
- le somme detenute su Mintos vanno indicate nel quadro RW per il monitoraggio fiscale;
- le plusvalenze sugli ETF armonizzati sono tassate al 26%.
Mintos fornisce un report fiscale annuale con interessi, ritenute e risultati. È una buona base, ma come trattare ogni prodotto dipende dalla tua situazione, quindi è meglio farlo controllare a un commercialista prima di compilare la dichiarazione.
🔎 VERIFICA COSTI E PRODOTTI MINTOS
Mintos vs Bondora
Mintos e Bondora vengono spesso confrontate perché entrambe nascono dai prestiti al consumo nei Paesi baltici. Oggi però sono prodotti diversi. Go & Grow, nato dentro Bondora, dal 20 aprile 2026 è un marchio autonomo e investe in un unico portafoglio di prestiti emessi dal gruppo Bondora.
In pratica Go & Grow è più semplice e liquido ma con un solo emittente alle spalle, Mintos offre più controllo, più strumenti e più società di prestito, a fronte di qualche scelta in più da fare. In entrambi i casi il capitale non è garantito.
I rendimenti passati non garantiscono rendimenti futuri.
A chi conviene Mintos
Mintos è adatta a chi vuole una parte di investimenti alternativi accanto a un portafoglio principale, accetta il rischio di default e preferisce avere più strumenti in un solo conto. Non è adatta ai risparmi di emergenza e non sostituisce un conto deposito.
Se stai valutando altre piattaforme di prestito, leggi anche la nostra recensione di Stock Estate, che lavora sul crowdlending immobiliare, e la guida al crowdfunding immobiliare.
Domande frequenti su come funziona Mintos
Come funziona Mintos in breve?
Apri un conto gratuito, completi la verifica dell’identità e depositi denaro con un bonifico. Poi scegli dove investire tra prestiti, obbligazioni, ETF, azioni e immobili, a mano o con portafogli automatici. Gli interessi arrivano sul conto e puoi reinvestirli o prelevarli.
Cos’è l’Autoinvest di Mintos?
Oggi l’investimento automatico sui prestiti passa dai portafogli Core Loans e Custom Loans. Core Loans è un portafoglio pronto con esposizione massima del 15% per singola società di prestito, Custom Loans ti fa scegliere criteri come durata, rischio e diversificazione. Il primo costa lo 0,39% annuo, il secondo lo 0,29%.
Qual è l’investimento minimo su Mintos?
Su azioni ed ETF si parte da 1€, sugli ETP legati alle crypto da 5€, mentre prestiti, obbligazioni e immobili partono da 50€. Il deposito minimo con bonifico è di 50€.
Si possono ritirare i soldi da Mintos in qualsiasi momento?
Il denaro non investito si preleva quando vuoi, e Smart Cash permette il prelievo in giornata. Per uscire da prestiti e bond prima della scadenza devi vendere sul mercato secondario, che di solito chiude le vendite in poche ore ma non lo garantisce, con una commissione dello 0,85%.
Cosa succede se una società di prestito va in default?
I pagamenti delle Notes legate a quella società si fermano e Mintos avvia il recupero. Le somme recuperate vengono girate agli investitori, al netto di spese di recupero che non superano mai l’importo recuperato. Il recupero può durare a lungo e non sempre è completo.
Come si dichiarano gli investimenti Mintos in Italia?
Mintos non è un sostituto d’imposta, quindi devi dichiarare tu i redditi. Gli interessi vanno nella dichiarazione dei redditi, le somme sulla piattaforma nel quadro RW per il monitoraggio fiscale. Mintos fornisce un report fiscale annuale e la ritenuta lettone del 5% si può in genere scomputare come credito d’imposta.
Meglio Mintos o Bondora?
Sono prodotti diversi. Go & Grow, il prodotto nato in Bondora e oggi marchio autonomo, offre un unico portafoglio di prestiti fino al 6% annuo non garantito con prelievo rapido. Mintos ha rendimenti dichiarati più alti sui prestiti e molti più strumenti, ma richiede più scelte e la liquidità dei prestiti dipende dal mercato secondario.
Disclaimer: questo contenuto è stato preparato nell’ambito di una partnership retribuita con Mintos e contiene link affiliati. Ha finalità informative, non è un’offerta di investimento e non rappresenta consulenza finanziaria, fiscale o di investimento. Il valore del tuo investimento può aumentare o diminuire e potresti perdere in parte o del tutto il denaro investito. I rendimenti passati non garantiscono rendimenti futuri. Diversifica e investi solo denaro di cui puoi fare a meno. Dati verificati sul sito ufficiale di Mintos a novembre 2026: prima di investire controlla costi, condizioni e documenti informativi aggiornati.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.