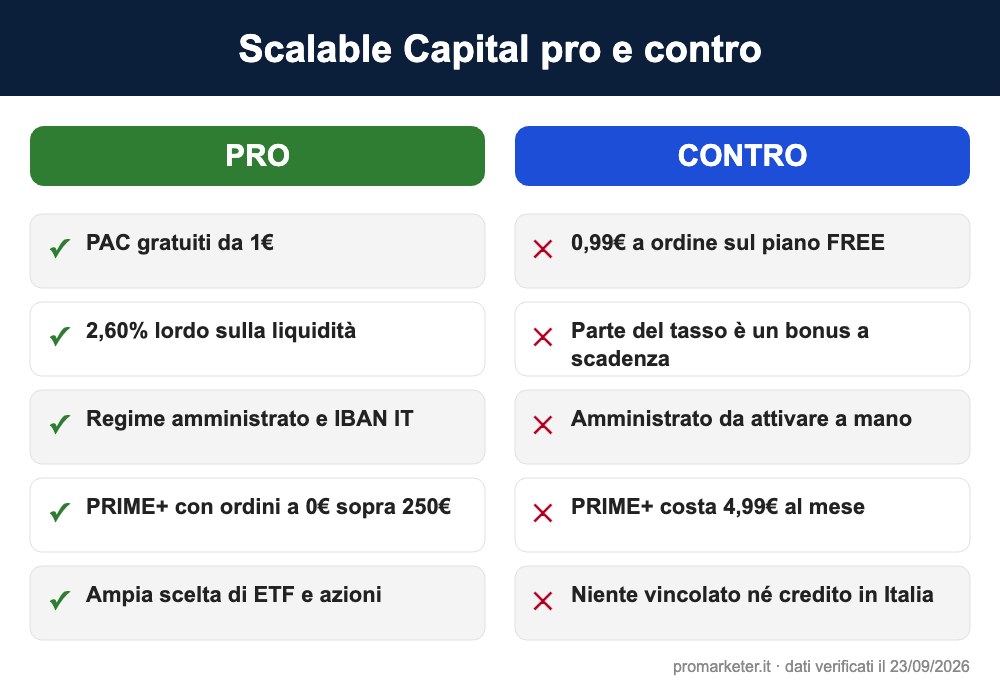
Scalable Capital pro e contro in sintesi. Dal 1° settembre 2026 Scalable opera in Italia con una succursale, IBAN italiano e regime amministrato a scelta, e paga il 2,60% lordo annuo sulla liquidità senza soglie. I piani di accumulo sono gratuiti da 1€ e, con il piano PRIME+, gli ordini sopra 250€ non hanno commissioni. I contro sono la commissione di 0,99€ a ordine sul piano gratuito (tranne gli acquisti di ETF PRIME da 250€ in su), il tasso sulla liquidità composto in parte da un bonus a scadenza e un’assistenza che non sempre è rapida. Conviene a chi fa PAC su ETF e vuole anche parcheggiare liquidità, meno a chi cerca un’app per tutto, conto corrente compreso.
Molte guide e anche le risposte automatiche di Google descrivono ancora Scalable come broker “in regime dichiarativo”. Non è più così. Qui sotto trovi tutti i pro e contro aggiornati, con i dati verificati sul sito ufficiale a settembre 2026.

Cos’è Scalable Capital e cosa è cambiato nel 2026
Scalable Capital è un broker online tedesco, con una sua banca, che permette di investire in azioni, ETF, fondi e crypto e di tenere la liquidità su un conto remunerato. È nato come robo-advisor ed è diventato uno dei broker più usati in Europa per i piani di accumulo.
Il 1° settembre 2026 è arrivata la novità che cambia la valutazione dei Scalable Capital pro e contro. Scalable ha aperto una succursale italiana, con IBAN italiano e la possibilità di scegliere il regime amministrato, in cui è il broker a fare da sostituto d’imposta. Fino ad agosto il regime dichiarativo era il limite principale, oggi per chi lo sceglie non lo è più.
I vantaggi di Scalable Capital (i pro)
I vantaggi di Scalable Capital sono i PAC a costo zero, gli interessi sulla liquidità e la semplicità fiscale ritrovata con la succursale italiana.
Piani di accumulo gratuiti
I piani di accumulo su ETF e azioni sono gratuiti e partono da 1€. Chi vuole mettere via 50 o 100€ al mese in un ETF globale lo fa senza pagare commissioni di acquisto, con qualsiasi piano. È la ragione principale per cui molti scelgono Scalable. Trovi un approfondimento sugli strumenti disponibili nella guida agli ETF di Scalable Capital.
Il 2,60% sulla liquidità, senza soglie
Scalable paga il 2,60% lordo annuo variabile su ogni euro del conto deposito non vincolato, senza soglie e con accredito mensile, uguale per tutti i piani. Non devi immobilizzare i soldi e puoi investirli quando vuoi.
Regime amministrato e IBAN italiano
Con la succursale italiana puoi scegliere il regime amministrato. In quel caso Scalable calcola e versa le tasse al posto tuo, e tu non devi compilare nulla nella dichiarazione dei redditi per gli investimenti. L’IBAN italiano rende il conto più comodo anche per bonifici e accrediti.
PRIME+ per chi investe cifre più alte
Con PRIME+, a 4,99€ al mese, gli ordini su azioni ed ETF sopra i 250€ non hanno commissioni. Per chi fa diversi acquisti al mese di importo significativo, l’abbonamento si ripaga in fretta.
Gli svantaggi di Scalable Capital (i contro)
Gli svantaggi di Scalable Capital sono meno evidenti di quelli di altri broker, ma ci sono e riguardano costi, tasso e alcune scelte da fare in fase di apertura.
0,99€ a ordine sul piano gratuito
Sul piano FREE ogni ordine singolo costa 0,99€, con un’eccezione. Gli acquisti di ETF PRIME, cioè gli ETF di Amundi, iShares, Vanguard e Xtrackers, sono gratuiti da 250€ in su anche senza abbonamento. Per chi investe solo con PAC non cambia nulla, ma chi compra e vende spesso singoli titoli senza abbonamento finisce per pagare più di quanto pensava.
Il tasso sulla liquidità ha una parte a scadenza
Il 2,60% è la somma di un tasso base legato alla BCE e di un bonus. A settembre 2026 il tasso base è l’1,50% (tasso BCE sui depositi meno un punto) e il bonus dell’1,10% non ha più una scadenza garantita. Il tasso complessivo può quindi cambiare, anche se finora Scalable l’ha mantenuto stabile ritoccando il bonus.
Il regime amministrato non è automatico
Il regime amministrato è una scelta, non l’impostazione predefinita. Se non lo attivi resti in regime dichiarativo, con un report fiscale da usare per la dichiarazione. Vale la pena controllarlo subito dopo l’apertura del conto.
Alcuni prodotti non arrivano in Italia
Il conto deposito vincolato e la linea di credito Scalable Credit esistono in altri paesi europei ma non in Italia. Se leggi di tassi fissi o di prestiti Scalable su siti stranieri, non valgono per un cliente italiano.
Assistenza e interfaccia per esperti
Come per quasi tutti i broker online, l’assistenza passa da chat ed email e i tempi possono allungarsi nei momenti di picco. L’app è ordinata, ma chi cerca strumenti di analisi tecnica avanzata troverà di più su piattaforme professionali.
Quanto costa Scalable Capital
Scalable Capital costa zero con il piano FREE, a parte 0,99€ per ogni ordine singolo (0€ sugli acquisti di ETF PRIME da 250€ in su), oppure 4,99€ al mese con PRIME+.
Tutti i dettagli su commissioni, crypto e altri costi sono nella nostra guida ai costi di Scalable Capital.
Scalable Capital è sicuro?
Sì, Scalable Capital è una banca tedesca regolamentata. I titoli acquistati sono patrimonio separato e restano tuoi anche in caso di problemi della banca, mentre la liquidità è coperta dalla garanzia dei depositi fino a 100.000€ per banca. Con PRIME+ la liquidità può essere distribuita su più banche partner, fino a cinque volte 100.000€. Ne parliamo nel dettaglio nell’approfondimento sulla sicurezza di Scalable Capital.
Per chi conviene Scalable Capital (e per chi no)
Scalable Capital conviene a chi investe con PAC e vuole far rendere la liquidità senza vincoli, conviene meno a chi cerca un conto corrente per tutto o fa molti piccoli ordini senza abbonamento.
💰 ATTIVA IL 2,60% SULLA LIQUIDITÀ
Scalable Capital recensioni e opinioni degli utenti su Trustpilot e Reddit
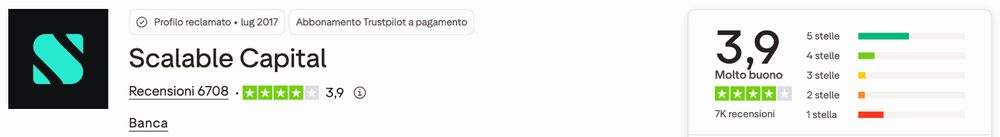
Le opinioni su Scalable Capital sono buone su Reddit e più divise su Trustpilot, dove pesano molto i problemi di accesso al conto. Su Trustpilot Scalable Capital ha un TrustScore di 3,9 su 5 con oltre 6.700 recensioni, di cui circa 540 in italiano (dato letto a fine ottobre 2026). Il 48% dei voti è a 5 stelle e il 24% a una stella. Per un broker è una quota di voti negativi alta, ma leggendo le recensioni recenti si vede che molte riguardano la stessa fase, cioè l’apertura del conto e la verifica.
Le recensioni positive su Scalable Capital
Chi usa Scalable da tempo loda l’app, i costi bassi e, da settembre 2026, il regime amministrato.
“Adesso che è diventata anche a regime amministrato non la batte più nessuno! Poi la cosa che trovo più comoda sono gli addebiti diretti…”
Gaetano, Trustpilot, 12 settembre 2026 (5 stelle)
“Investo tramite i loro servizi da più di due anni ormai, e su ogni aspetto lo trovo intuitivo e facile da usare…”
Andrea, Trustpilot, 1 settembre 2026 (5 stelle)
Scalable Capital recensioni negative: i problemi che tornano
Le recensioni negative su Scalable Capital raccontano spesso un blocco nell’accesso, più che un problema con gli investimenti. Documenti rifiutati in fase di verifica, codici SMS che non arrivano, cambio di telefono che richiede una nuova procedura e un’assistenza che risponde soprattutto via email.
“Sono passate tre settimane e ancora non sono riuscita a configurare il profilo perche continuano a rifiutarmi tutti i documenti che allego come prova di residenza.”
Claudia, Trustpilot, 14 ottobre 2026 (1 stella)
“…mi trovavo bene, ed adesso con il regime amministrato sarebbe stato ancora meglio. Ho cambiato telefono…”
Giuseppe, Trustpilot, 12 ottobre 2026 (1 stella)
“Assistenza inesistente. Se provi a chiedere supporto, l’unica cosa che trovi è un bot che non sa nulla e ti chiede di scrivere tramite email…”
Giuseppe, Trustpilot, 21 settembre 2026 (1 stella)
Il consiglio pratico che ne ricaviamo è semplice. Prima di cambiare smartphone sposta l’accesso e la verifica in due passaggi sul nuovo dispositivo, e per la prova di residenza usa un documento recente con nome e indirizzo leggibili. È anche il fastidio che abbiamo vissuto noi con il nostro conto, e lo raccontiamo nella recensione di Scalable Capital.
Cosa si dice di Scalable Capital su Reddit
Su r/ItaliaPersonalFinance il giudizio su Scalable Capital è in prevalenza positivo. Nel thread “Scalable in regime Amministrato !!!”, con oltre 90 commenti, chi fa un PAC su ETF come VWCE sottolinea di non pagare commissioni e che anche gli ETF non agevolati hanno commissioni bassissime, 0,99€. In “Scalable Capital è il miglior broker?” un utente racconta di usarlo da 4 anni e di trovarsi bene. In un thread sul saldo del conto, invece, un utente fa notare che la liquidità disponibile lasciata lì non gli generava rendimenti, un dettaglio da controllare prima di parcheggiare soldi sul conto.
Scalable Capital e dichiarazione dei redditi con il regime amministrato
Con Scalable Capital la dichiarazione dei redditi dipende dal regime che scegli. Se attivi il regime amministrato, Scalable Capital agisce da sostituto d’imposta e trattiene le tasse su plusvalenze e redditi al posto tuo. Se resti in regime dichiarativo, le plusvalenze e le altre voci le dichiari tu nel modello Redditi, partendo dal report fiscale che Scalable mette a disposizione. Molte sintesi online, comprese alcune risposte automatiche dei motori di ricerca, dicono ancora che Scalable è solo in regime dichiarativo, ma da settembre 2026 il regime amministrato con IBAN italiano è disponibile a scelta.
La nostra opinione su Scalable Capital
Seguendo il tasso sulla liquidità nelle ultime settimane abbiamo notato un meccanismo che le guide non spiegano. A metà settembre 2026 la BCE ha alzato i tassi di 25 punti base e Scalable ha tagliato il bonus della stessa misura, da 1,35% a 1,10%. Risultato, il 2,60% totale è rimasto identico, ma è cambiata la sua composizione. Chi legge solo il numero finale non se ne accorge, eppure è la parte a scadenza quella che può muoversi.
Il nostro giudizio sugli Scalable Capital pro e contro è positivo. Con la succursale italiana ha tolto di mezzo il contro più pesante, e oggi per un PAC su ETF con liquidità remunerata è tra le scelte più solide. Due accortezze pratiche, attiva il regime amministrato se non vuoi pensare alle tasse, e valuta PRIME+ solo se fai ordini singoli sopra i 250€ con una certa frequenza.
Domande frequenti su Scalable Capital pro e contro
Con Scalable Capital devo fare la dichiarazione dei redditi?
Se scegli il regime amministrato, no per plusvalenze e redditi finanziari, perché Scalable Capital agisce da sostituto d’imposta. Se resti in regime dichiarativo, devi dichiarare tu i redditi nel modello Redditi partendo dal report fiscale annuale.
Cosa dicono le recensioni negative su Scalable Capital?
Le recensioni negative su Scalable Capital parlano soprattutto di documenti rifiutati durante la verifica, codici SMS che non arrivano, problemi al cambio di telefono e assistenza lenta via email. Su Trustpilot il voto medio è 3,9 su 5.
Quali sono gli svantaggi di Scalable Capital?
Gli svantaggi principali di Scalable Capital sono gli 0,99€ a ordine sul piano FREE (tranne gli acquisti di ETF PRIME da 250€), un tasso sulla liquidità in parte legato a un bonus a scadenza, il regime amministrato da attivare manualmente e l’assenza in Italia di conto vincolato e linea di credito.
Scalable Capital è in regime amministrato?
Sì, dal 1° settembre 2026 Scalable Capital offre il regime amministrato ai clienti italiani tramite la succursale italiana. È una scelta del cliente, se non la attivi resti in regime dichiarativo.
Quanto rende la liquidità su Scalable Capital?
A settembre 2026 la liquidità rende il 2,60% lordo annuo variabile, senza soglie, di cui 1,50% di tasso base e 1,10% di bonus che la banca può modificare in qualsiasi momento.
Scalable Capital è sicuro?
Sì, è una banca tedesca regolamentata. I titoli restano di proprietà del cliente e la liquidità è coperta dalla garanzia dei depositi fino a 100.000€ per banca, fino a cinque volte con PRIME+.
Meglio Scalable Capital o Trade Republic?
Sono molto simili. Trade Republic paga di più sulla liquidità entro 50.000€ e costa 1€ a ordine, Scalable paga il 2,60% senza soglie e con PRIME+ azzera le commissioni sopra 250€. La scelta dipende da quanta liquidità tieni e da quanti ordini fai.
Disclaimer. Il contenuto potrebbe contenere link affiliati, da cui ProMarketer può ricevere una commissione senza costi aggiuntivi per te. Non rappresenta consulenza finanziaria, fiscale o di investimento. Azioni, ETF e crypto comportano rischi, inclusa la possibile perdita del capitale. Tassi, costi e condizioni sono stati verificati su it.scalable.capital a settembre 2026 e possono cambiare.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.