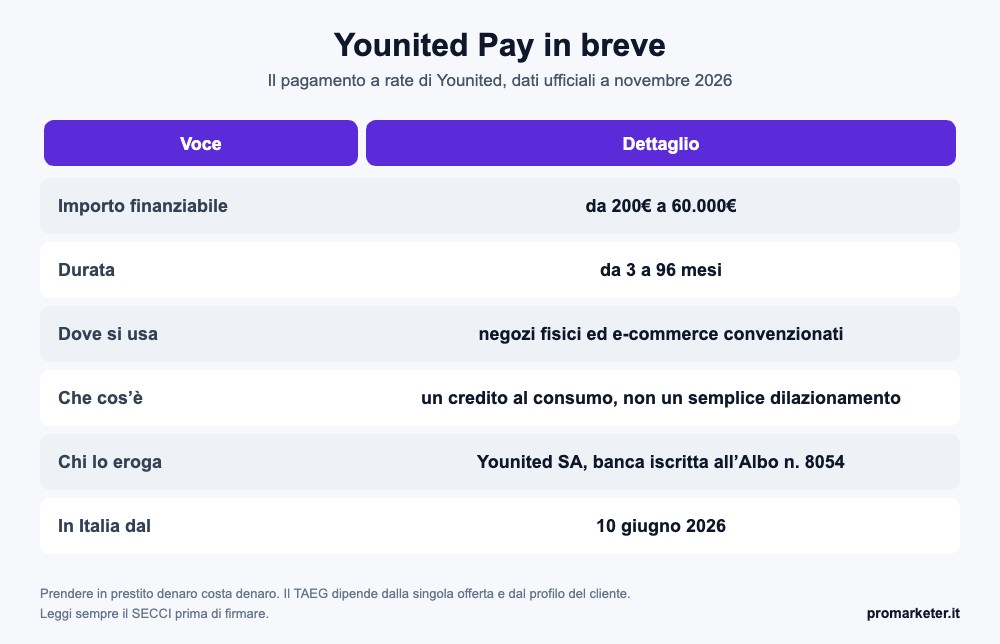
Younited Pay è il pagamento a rate di Younited che puoi scegliere al checkout di negozi fisici ed e-commerce partner. Permette di dividere acquisti da 200€ a 60.000€ in rate mensili da 3 a 96 mesi. Non è un “compra ora, paga dopo” in tre rate senza interessi, ma un vero finanziamento al consumo. Firmi un contratto di credito con Younited, che valuta la richiesta, eroga il finanziamento e gestisce il rimborso. In Italia è stato lanciato il 10 giugno 2026.
In questa guida trovi come funziona Younited Pay passo per passo, in quali negozi si usa, quanto costa, quali requisiti servono e cosa cambia con le nuove regole sul credito in vigore dal 20 novembre 2026.
Attenzione! Prendere in prestito denaro costa denaro. Prima di firmare leggi le Informazioni europee di base sul credito.
Cos’è Younited Pay
Younited Pay è una soluzione di pagamento rateale che i commercianti integrano nel loro negozio, online o in cassa. Quando paghi scegli Younited Pay come metodo di pagamento, indichi in quante rate vuoi rimborsare e firmi un contratto di finanziamento con Younited. Da quel momento il tuo interlocutore per tutto quello che riguarda il credito è Younited, mentre per il prodotto acquistato resta il negozio.
Younited presenta il servizio come credito istantaneo, perché la decisione arriva durante il pagamento grazie a un algoritmo proprietario. Il servizio nasce in Francia, dove lo usano marchi come Vorwerk, Verisure e Smeg, ed è arrivato in Italia nel giugno 2026 con un’offerta rivolta soprattutto a elettronica, arredamento, mobilità, viaggi e servizi.
Come funziona Younited Pay
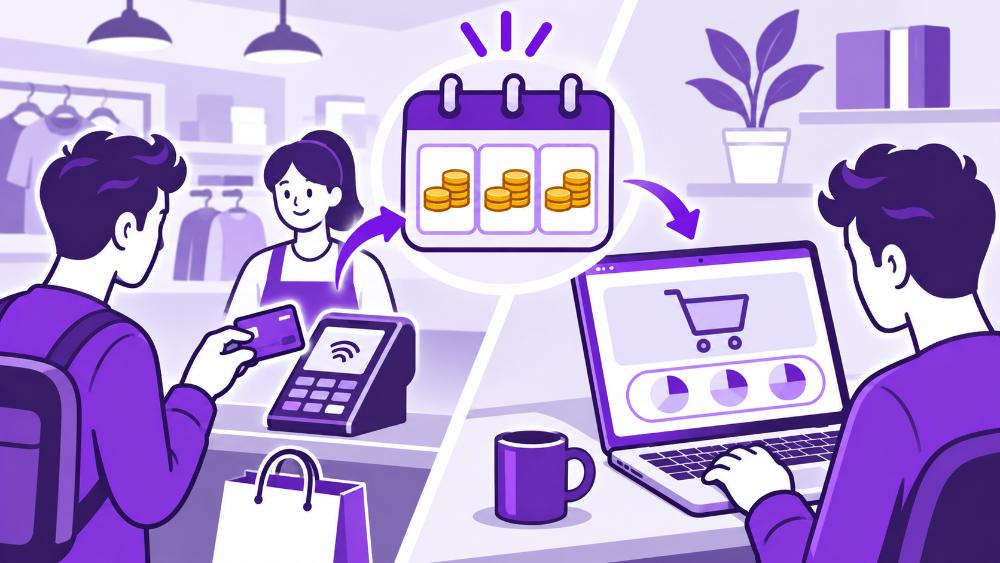
Younited Pay funziona in tre passaggi principali, secondo la pagina di supporto ufficiale.
- Al momento del pagamento scegli Younited Pay tra i metodi disponibili nel negozio partner.
- Inserisci i dati richiesti e firmi il contratto di finanziamento con Younited, dopo l’approvazione della pratica.
- Rimborsi l’importo con rate mensili, secondo il piano scelto.
Il finanziamento è concesso solo dopo l’approvazione e l’accettazione definitiva da parte di Younited. Hai diritto di recesso entro 14 giorni di calendario dalla firma dell’offerta di credito. Per domande sull’ordine, sulla consegna o sul reso devi invece rivolgerti al negozio.
Dove si può usare Younited Pay
Younited Pay si usa solo nei negozi che hanno attivato il servizio. In Italia è disponibile da tempo presso diversi rivenditori Apple, come mostrano le pagine dedicate di catene di elettronica, e si sta estendendo ad altri settori con scontrino medio alto. Online può essere integrato nelle principali piattaforme di e-commerce, tra cui Shopify, Magento, PrestaShop e WooCommerce.
Nel giugno 2026 Younited e Nexi hanno firmato un accordo preliminare per portare Younited Pay sui canali di pagamento di Nexi, ma il lancio operativo è previsto solo nella prima metà del 2027. Fino ad allora la disponibilità dipende dai singoli negozi. Il modo più sicuro per saperlo è controllare i metodi di pagamento al checkout.
Quanto costa Younited Pay
Il costo di Younited Pay dipende dall’importo, dalla durata e dal tuo profilo. Younited non pubblica un TAEG unico per Younited Pay, perché il finanziamento è personalizzato e in alcuni casi il negozio può promuovere condizioni particolari. Il TAEG e il costo totale ti vengono mostrati nelle Informazioni europee di base sul credito prima della firma, ed è lì che devi guardare.
Come riferimento, l’esempio rappresentativo del prestito personale Younited è di 10.000€ in 96 rate da 135,22€, con TAN fisso 6,78% e TAEG fisso 6,99%, riservato ai profili migliori. Non è automaticamente il costo di Younited Pay, ma dà un’idea dei tassi dell’istituto. Tutti i dettagli sono nella guida al prestito Younited.
Attenzione! Prendere in prestito denaro costa denaro. Prima di firmare leggi le Informazioni europee di base sul credito.
📊 Simula un finanziamento Younited
Younited Pay richiede la busta paga?
La pagina di supporto di Younited Pay non elenca i documenti richiesti. Per il prestito personale Younited chiede un reddito dimostrabile, quindi busta paga, cedolino della pensione o documentazione dell’attività, oltre a documento d’identità, tessera sanitaria e IBAN. Essendo anch’esso un finanziamento soggetto a valutazione del merito creditizio, è ragionevole aspettarsi una verifica del reddito anche per Younited Pay, soprattutto sugli importi più alti.
Dal 20 novembre 2026, con l’applicazione delle nuove regole europee sul credito ai consumatori, la valutazione del merito creditizio deve essere ancora più approfondita e fatta nell’interesse del cliente. Ne parliamo nella guida alle nuove regole sui pagamenti a rate.
Younited Pay e “compra ora, paga dopo”, le differenze
La differenza principale tra Younited Pay e i servizi “compra ora, paga dopo” come Klarna o Scalapay è il tipo di finanziamento. Il BNPL classico divide importi contenuti in tre o quattro rate, di solito senza interessi. Younited Pay è un credito al consumo che finanzia somme più alte su durate lunghe, fino a 96 mesi, con un TAEG che dipende dal profilo.
Se vuoi approfondire le alternative per acquisti più piccoli, trovi le guide al finanziamento Klarna e al prestito Scalapay.
💶 Confronta con il prestito Younited
Cosa succede se non paghi Younited Pay
Se non paghi una rata di Younited Pay si applicano le conseguenze previste dal contratto di credito, in genere penali e interessi di mora. In caso di ritardi ripetuti il mancato pagamento può essere segnalato nelle banche dati del credito, con effetti sulla possibilità di ottenere altri finanziamenti in futuro. Il fatto che il prodotto sia già nelle tue mani non cambia l’obbligo di rimborso verso Younited.
Se prevedi difficoltà, contatta l’assistenza prima della scadenza. Per le domande sul finanziamento la pagina di supporto indica il modulo online e il numero 06 9450 0479. Tutti i recapiti sono nella guida al numero verde e contatti Younited.
Younited Pay è sicuro?
Sì, Younited Pay è sicuro dal punto di vista regolamentare. Il finanziamento è erogato da Younited SA, istituto di credito autorizzato e regolamentato dall’ACPR francese e iscritto all’Albo delle Banche in Italia. Il contratto segue la normativa sul credito ai consumatori, con informativa precontrattuale e recesso entro 14 giorni.
La vera attenzione riguarda la tua capacità di rimborso. Dividere un acquisto da 2.000€ in 48 rate rende la rata leggera, ma allunga l’impegno per anni e aumenta il costo totale. Prima di confermare, guarda sempre l’importo totale che restituirai, non solo la rata. Su Trustpilot Younited ha 4,8 su 5, e trovi l’analisi completa nella guida alle recensioni di Younited.
🔐 Leggi le condizioni Younited
Younited Pay per i commercianti
Per i negozi Younited Pay è uno strumento per aumentare conversioni e valore medio dello scontrino, offrendo rate lunghe anche su acquisti importanti. Il commerciante incassa l’importo e il rischio di credito resta a Younited, che valuta e gestisce il finanziamento. Chi vuole attivarlo trova una sezione partner dedicata sul sito Younited, con le integrazioni per gli e-commerce e la soluzione per i punti vendita fisici.
Cosa abbiamo verificato su Younited Pay
Leggendo la pagina di supporto ufficiale abbiamo notato che Younited non indica né i documenti richiesti né un TAEG di riferimento per Younited Pay. Questo vuol dire che le condizioni sono decise caso per caso, e che il negozio non può garantirti in anticipo un tasso. L’unico documento che fa fede è quello precontrattuale che ricevi prima della firma.
Abbiamo anche notato che la stessa pagina riporta un numero di telefono per le domande sul finanziamento, lo 06 9450 0479, che invece non compare sulla pagina contatti principale del sito. È utile saperlo se hai bisogno di un chiarimento rapido su una pratica aperta in negozio.
Opinioni su Younited Pay
Secondo noi Younited Pay è una buona opzione per acquisti importanti che non vuoi o non puoi pagare in un’unica soluzione, perché offre durate lunghe e un istituto regolamentato alle spalle. È meno adatto agli acquisti piccoli, dove i servizi in tre rate senza interessi costano meno.
Il consiglio che diamo è lo stesso per ogni finanziamento. Scegli la durata più breve che puoi sostenere, confronta il TAEG con un prestito personale e chiediti se l’acquisto può aspettare. Le rate piccole sono comode, ma il costo vero è nel totale.
Attenzione! Prendere in prestito denaro costa denaro. Prima di firmare leggi le Informazioni europee di base sul credito.
Domande frequenti su Younited Pay
Come funziona Younited Pay?
Scegli Younited Pay al checkout di un negozio partner, firmi un contratto di finanziamento con Younited dopo l’approvazione della pratica e rimborsi l’acquisto con rate mensili. Gli importi vanno da 200€ a 60.000€ e le durate da 3 a 96 mesi.
A quale banca si appoggia Younited Pay?
Il finanziamento è erogato direttamente da Younited SA, istituto di credito autorizzato e regolamentato dall’ACPR e iscritto all’Albo delle Banche in Italia.
Younited Pay richiede la busta paga?
La pagina di supporto non elenca i documenti. Trattandosi di un finanziamento soggetto a valutazione del merito creditizio, è probabile la verifica del reddito, come avviene per il prestito personale Younited.
Cosa succede se non pago Younited Pay?
Si applicano le conseguenze previste dal contratto, come penali e interessi di mora, e i ritardi ripetuti possono essere segnalati nelle banche dati del credito.
Quanto costa Younited Pay?
Il costo dipende da importo, durata e profilo. Il TAEG e il costo totale sono indicati nelle Informazioni europee di base sul credito che ricevi prima di firmare.
Dove posso usare Younited Pay?
Nei negozi fisici ed e-commerce che hanno attivato il servizio, tra cui diversi rivenditori Apple in Italia. L’accordo con Nexi per estenderlo è previsto operativo dalla prima metà del 2027.
Disclaimer: questo contenuto ha finalità informative e può contenere link affiliati: se apri un conto o richiedi un prodotto tramite questi link potremmo ricevere una commissione, senza costi aggiuntivi per te. Non rappresenta consulenza finanziaria, fiscale, creditizia o di investimento. Messaggio pubblicitario con finalità promozionale. Attenzione! Prendere in prestito denaro costa denaro. Informazioni rilevate su younited.com e sul comunicato ufficiale del 10/06/2026, la concessione del finanziamento è soggetta alla valutazione del merito creditizio di Younited SA. Condizioni, costi e promozioni possono cambiare: verifica sempre i documenti ufficiali aggiornati prima di sottoscrivere.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.