Per chiudere il conto buddybank non si paga nulla, e non esiste nessuna filiale dove andare. La chiusura si chiede dalla chat dell’app, parlando con l’assistenza, perché buddybank è una banca conversazionale che non ha sportelli e non ha un modulo di estinzione da compilare da solo.
È questa la differenza pratica con qualunque altra banca, ed è anche il motivo per cui la gente cerca la procedura. Non c’è un pulsante “chiudi il conto” nell’app, e la chat non sempre porta subito a un operatore umano. La strada esiste, ma va percorsa sapendo cosa chiedere.
buddybank fa parte del gruppo UniCredit e oggi si presenta come buddy UniCredit, la filiale digitale della banca. La chiusura resta gratuita per legge, come per ogni conto corrente italiano, e restano dovute solo le somme già maturate: canone del periodo se il tuo profilo lo prevede, imposta di bollo ed eventuali interessi passivi.
Come si chiude il conto buddybank dalla chat
La procedura è tutta dentro l’app e si riduce a una conversazione. Quello che conta è arrivarci con le idee chiare, perché la chat è progettata per assisterti, non per eseguire comandi.
- Apri la chat dell’assistenza dall’app e scrivi esplicitamente che vuoi chiudere il conto corrente. Non usare formule ambigue tipo “vorrei informazioni sulla chiusura”, che ti portano su una risposta informativa e non aprono la pratica.
- Ripeti la richiesta se ti vengono proposte alternative. È normale che il primo passaggio provi a capire il motivo e a proporti soluzioni. Basta confermare che la decisione è presa per proseguire verso un operatore.
- Indica il motivo della chiusura quando te lo chiedono. Serve alla banca per la registrazione della pratica, non è un ostacolo.
- Fornisci un IBAN intestato a te su cui trasferire il saldo residuo. Deve essere tuo, non di un terzo.
- Conferma che non ci sono prodotti collegati attivi, cioè carte di credito con saldo aperto, prestiti in corso o depositi.
- Salva la conversazione o fai uno screenshot con la data. È la tua unica prova documentale di quando hai presentato la richiesta.
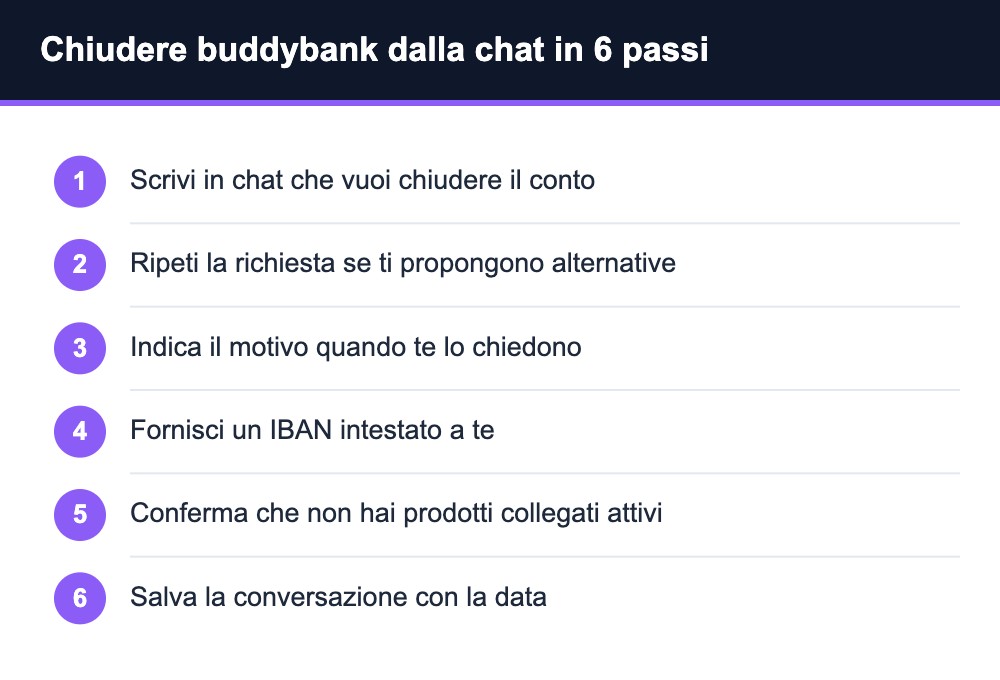
Il punto sei non è un eccesso di prudenza. Con una banca che non ha sportelli e non produce una ricevuta cartacea, la cronologia della chat è l’equivalente della ricevuta di ritorno di una raccomandata. Se in seguito compaiono competenze addebitate dopo quella data, è quello che hai in mano.
Se la chat non ti porta da nessuna parte
È la situazione che spinge la maggior parte delle persone a cercare la procedura online. Se la conversazione non arriva a un operatore, o se la richiesta resta senza esito, hai due alternative che non dipendono dall’app.
La prima è la comunicazione scritta di recesso, inviata per posta con raccomandata con ricevuta di ritorno o via PEC agli indirizzi indicati nella documentazione contrattuale e nella sezione trasparenza del sito ufficiale. Vanno allegati la richiesta firmata, la copia del documento d’identità e l’IBAN di destinazione del saldo. Gli indirizzi esatti cambiano nel tempo, quindi vanno presi dal contratto o dal sito, non da fonti di terzi.
La seconda, ed è quella che consigliamo, è non chiudere affatto in proprio e chiedere alla banca dove apri il conto nuovo il trasferimento dei servizi di pagamento, indicando l’IBAN buddybank come conto di provenienza. Da quel momento sono le due banche a parlarsi, la legge impone un termine massimo di 12 giorni lavorativi, e insieme al saldo si spostano domiciliazioni, accrediti ricorrenti e ordini permanenti. È l’unica via che non dipende dalla reattività della chat.
🚀 APRI PRIMA IL CONTO NUOVO CON DEBLOCK
Quanto costa e cosa ti addebitano
La chiusura in sé è gratuita, come per tutti i conti correnti italiani. Il decreto Bersani vieta penali e spese di estinzione, e non fa eccezione per le banche che operano solo via app.
Sull’ultimo estratto conto compaiono le competenze già maturate: il canone del profilo che hai sottoscritto per la frazione di periodo non ancora addebitata, l’imposta di bollo in proporzione ai mesi dell’anno in cui il conto è stato aperto, gli eventuali interessi passivi e il canone della carta per il periodo di competenza.
Il canone è la voce che varia di più, perché buddybank ha avuto nel tempo profili differenti, alcuni senza canone e altri con canone mensile legato a un pacchetto di servizi. Quello che paghi tu sta scritto nel foglio informativo del prodotto che hai sottoscritto, ed è l’unico documento che fa fede.
Cosa fare prima di chiedere la chiusura
L’ordine delle operazioni conta più della procedura, e su una banca senza sportelli conta il doppio, perché non hai nessuno a cui chiedere di sistemare le cose di persona.
- Apri prima il conto nuovo e verifica che l’IBAN sia operativo, perché ti serve per ricevere il saldo.
- Mappa gli addebiti ricorrenti scorrendo dodici mesi di movimenti: abbonamenti, utenze, assicurazioni, rate.
- Sposta lo stipendio e aspetta di vedere arrivare almeno un accredito sul conto nuovo prima di chiudere.
- Azzera la carta di credito e attendi che tutti i movimenti in sospeso siano contabilizzati.
- Scarica estratti conto e documentazione fiscale, perché con la chiusura perdi l’accesso all’app e recuperarli diventa una richiesta formale.
Quest’ultimo punto su una banca app-only è più delicato che altrove. Non esiste un archivio cartaceo a casa tua e non c’è una filiale dove passare a chiedere una copia, e quello che non hai scaricato prima, dopo te lo devi far mandare.
Perché la pratica resta ferma
Il motivo più comune non ha niente a che vedere con l’assistenza, ed è lo stesso su tutte le banche del gruppo: la carta di credito.
Finché ci sono pagamenti autorizzati ma non ancora contabilizzati, la banca non può determinare il saldo finale e la chiusura resta sospesa. Un abbonamento addebitato a metà mese, una preautorizzazione di un noleggio auto o di un hotel, una rata ancora aperta: basta uno di questi perché la pratica sembri dimenticata quando invece sta solo aspettando.
La contromossa è spostare o disdire gli addebiti ricorrenti almeno un ciclo di fatturazione prima di chiedere la chiusura, non lo stesso giorno. Un mese di anticipo sulla carta ti risparmia due settimane di attesa sul conto.
Conto cointestato
Vale la regola generale. Con firma disgiunta la richiesta può essere presentata da un solo intestatario, che deve comunque informare gli altri. Con firma congiunta serve la volontà di tutti. Il saldo residuo viene trasferito secondo le indicazioni date nella richiesta, e senza accordo tra gli intestatari la pratica non procede.
💰 VEDI IL CONTO DEBLOCK SENZA CANONE
Cosa aprire dopo
Chi arriva da buddybank è già abituato a gestire tutto da app, quindi il campo naturale è quello dei conti digitali. La scelta si riduce a cosa ti serve davvero.
Se ti basta un conto per stipendio e utenze con IBAN italiano, guarda le banche online italiane, controllando a quali condizioni il canone resta a zero. Se spendi spesso all’estero o in valuta, un conto digitale europeo è più adatto, con l’avvertenza che un IBAN non italiano può creare attriti con alcuni enti. Se invece vuoi conto corrente e criptovalute nella stessa app, senza aprire un exchange separato, esiste una terza categoria di prodotti che unisce le due cose. È il caso di Deblock, il conto che trovi nei pulsanti di questa pagina: piano base gratuito, wallet non custodial con le chiavi che restano tue e un bonus di benvenuto in Bitcoin per chi si registra con un codice invito valido. Vale la stessa avvertenza di prima, cioè che la parte in criptovalute oscilla di valore e che anche qui l’assistenza è in chat.
Quello che non cambia è che stai passando da una banca senza sportelli a un’altra banca senza sportelli, e l’assistenza resterà in chat o al telefono. Se il motivo per cui vuoi lasciare buddybank è proprio la difficoltà a parlare con qualcuno, valuta seriamente se il sostituto giusto non sia invece una banca con filiali.
La lettera di recesso, la via scritta prevista dal contratto
Quando la chat non basta esiste un canale formale, ed è scritto nero su bianco nel foglio informativo del conto. La procedura prevista è in due tempi: la comunicazione di recesso va anticipata tramite la chat dentro l’app, e poi inviata per posta alla Filiale buddy UniCredit, Via Livio Cambi 5, 20151 Milano, oppure formalizzata con la sottoscrizione elettronica direttamente in app.
Se scegli la posta, usa la raccomandata con ricevuta di ritorno. Il vantaggio non è formale: ti dà una data certa di consegna, che è esattamente quello che manca a una conversazione in chat. Nella busta vanno la richiesta di estinzione firmata, la copia del documento d’identità, il numero di rapporto e l’IBAN su cui ricevere il saldo residuo.
Sulla PEC serve una precisazione, perché è l’errore che si trova più spesso nei forum. L’indirizzo certificato pubblicato da UniCredit, Reclami@PEC.Unicredit.EU, è quello dei reclami, non delle chiusure. Usarlo per presentare la richiesta significa farla arrivare all’ufficio sbagliato. Ha invece senso eccome se la pratica si è già arenata: un reclamo via PEC ha valore legale, obbliga la banca a rispondere nei termini previsti e mette agli atti la data in cui avevi chiesto la chiusura.
Il foglio informativo dà anche i numeri che servono per capire se il ritardo è normale o no. Il preavviso richiesto al cliente è di un solo giorno, e il tempo massimo di estinzione del contratto è di 2 giorni lavorativi da quando hai consegnato quanto richiesto, carte comprese. Se la pratica si trascina per settimane non è il contratto a rallentarla, è qualcosa che è rimasto agganciato al rapporto: è un argomento concreto da usare quando chiedi conto dei ritardi.
Fac-simile della lettera di chiusura conto buddybank
Questo è il testo che serve, pronto da copiare. Sostituisci i campi tra parentesi quadre con i tuoi dati, stampa, firma e allega la copia di un documento. Vale sia consegnata a mano sia spedita.
Spett.le UniCredit S.p.A.
Filiale buddy UniCredit
Via Livio Cambi 5
20151 Milano (MI)
Oggetto: richiesta di estinzione del conto corrente n. [numero di conto]
Il/La sottoscritto/a [nome e cognome], nato/a a [luogo] il [data], codice fiscale [codice fiscale], residente in [indirizzo completo], recapito telefonico [telefono], email [email], titolare del conto corrente n. [numero di conto], IBAN [IBAN del conto da chiudere], acceso presso [filiale o banca],
CHIEDE
l’estinzione del rapporto di conto corrente sopra indicato, esercitando il diritto di recesso previsto dal contratto e dall’articolo 120-bis del Testo Unico Bancario, senza penalità e senza spese di chiusura.
A tal fine dichiara:
- di aver restituito, ovvero distrutto, le carte di debito e di credito collegate al rapporto e gli assegni non utilizzati;
- che non risultano prodotti o servizi collegati ancora attivi, ad eccezione dei seguenti [elencare oppure scrivere nessuno];
- di richiedere l’accredito del saldo residuo sull’IBAN [IBAN di destinazione], intestato al sottoscritto.
[Da inserire solo se stai uscendo per un aumento delle condizioni] La presente richiesta è presentata a seguito della comunicazione di modifica unilaterale delle condizioni contrattuali ricevuta in data [data], ai sensi dell’articolo 118 del Testo Unico Bancario, e si chiede pertanto l’applicazione delle condizioni precedentemente praticate.
Si allega copia fronte e retro di un documento d’identità in corso di validità.
Luogo e data ____________________ Firma ____________________
Dove mandarla. Prima anticipala nella chat dell’app, come chiede il contratto, poi spediscila per raccomandata A/R alla Filiale buddy UniCredit, Via Livio Cambi 5, 20151 Milano, oppure firmala elettronicamente in app.
Una riga che vale i soldi. Se stai chiudendo perché la banca ha aumentato canone o spese, la frase sull’articolo 118 non è un dettaglio formale: ti fa uscire applicando le condizioni vecchie invece di quelle nuove. Va scritta nella richiesta, altrimenti il recesso viene trattato come ordinario.
La nostra esperienza diretta
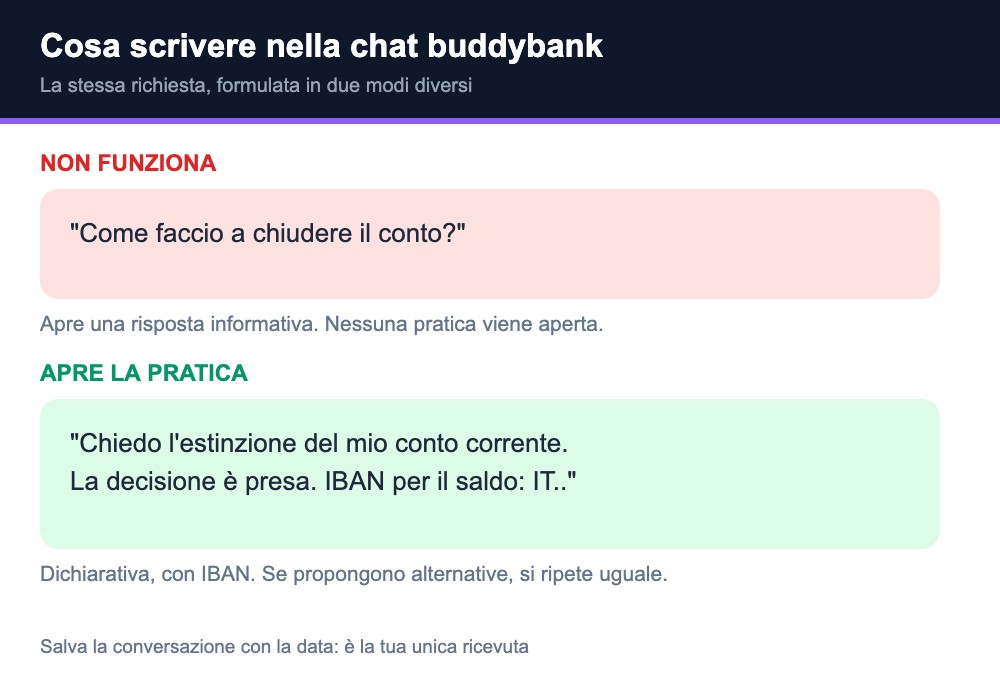
Sulle banche conversazionali abbiamo visto un pattern che non si presenta altrove, cioè la richiesta di chiusura viene formulata come una domanda invece che come un’istruzione, e per questo non produce nessuna pratica.
Scrivere “quanto costa chiudere il conto” o “come faccio a chiudere” apre una risposta informativa e la conversazione finisce lì. L’utente crede di aver avviato qualcosa, passano settimane, il canone continua a essere addebitato e la sensazione è che la banca stia facendo ostruzione. In realtà non è mai partita nessuna richiesta.
La formula che funziona è una sola, dichiarativa e senza margini: chiedere l’estinzione del conto corrente, dichiarare che la decisione è presa, e fornire subito l’IBAN di destinazione del saldo. Se arriva una proposta alternativa, si ripete la stessa frase. Da lì la conversazione passa a chi può aprire la pratica.
La seconda cosa che abbiamo verificato è che la sovrapposizione tra i due conti conviene sempre. Tenere il vecchio conto aperto un mese in più, anche pagando un canone, costa molto meno del disagio di un accredito respinto o di una domiciliazione saltata, e su una banca senza filiali il recupero è più lento perché passa comunque dalla chat.
Abbiamo scritto la stessa guida, con le regole specifiche di ogni banca, anche per chi deve chiudere un conto UniCredit, Fineco, BancoPosta, BPER, BBVA o N26.
Domande frequenti sulla chiusura del conto buddybank
Come si chiude il conto buddybank?
Dalla chat dell’app, chiedendo espressamente l’estinzione del conto corrente all’assistenza e fornendo un IBAN intestato a te per il trasferimento del saldo. Non esiste un pulsante di chiusura né un modulo da compilare in autonomia.
Quanto costa chiudere il conto buddybank?
Nulla. La chiusura di un conto corrente è gratuita per legge in Italia e non può prevedere penali. Restano dovute solo le somme maturate, cioè canone del periodo, imposta di bollo ed eventuali interessi passivi.
Posso chiudere il conto buddybank in una filiale UniCredit?
No. buddybank non ha sportelli e la pratica non si presenta in filiale, anche se la banca fa parte del gruppo UniCredit. I canali sono la chat dell’app, la comunicazione scritta di recesso e la portabilità richiesta alla nuova banca.
Cosa faccio se la chat non risponde o non apre la pratica?
Dopo averla anticipata in chat, puoi spedire la lettera di recesso firmata con raccomandata A/R alla Filiale buddy UniCredit, Via Livio Cambi 5, 20151 Milano, oppure firmarla elettronicamente in app. In alternativa chiedi alla banca dove apri il conto nuovo il trasferimento dei servizi di pagamento, che gestisce la chiusura senza che tu debba interagire con l’app.
Quanto tempo ci vuole?
Se stai trasferendo i servizi verso un’altra banca, il termine massimo di legge è di 12 giorni lavorativi. Per la chiusura diretta il foglio informativo indica un preavviso di un giorno e un massimo di 2 giorni lavorativi da quando hai consegnato quanto richiesto. I tempi si allungano solo per quello che resta collegato al conto, e la carta di credito con movimenti in sospeso è la causa più frequente di attesa.
Perché la mia richiesta di chiusura sembra ignorata?
Nella maggior parte dei casi la richiesta è stata formulata come domanda informativa e non ha aperto una pratica, oppure ci sono movimenti della carta di credito ancora da contabilizzare. Ripeti la richiesta in forma dichiarativa e verifica che non ci siano addebiti in sospeso.
Le regole di costo, i tempi di legge e il fac-simile della lettera di recesso valgono per qualsiasi banca. Li trovi tutti nella guida generale su come chiudere il conto corrente, insieme al confronto tra le procedure dei principali istituti.
In sintesi
Chiudere il conto buddybank è gratuito e si fa dalla chat dell’app, ma la richiesta va formulata in modo diretto, non come una domanda, e va documentata con uno screenshot datato. Prima apri il conto nuovo, sposta accrediti e domiciliazioni, libera la carta di credito e scarica la documentazione fiscale. Se la chat non porta a nulla, la via che non dipende dall’app è la portabilità richiesta alla nuova banca. Le condizioni del tuo profilo e gli indirizzi per la comunicazione scritta vanno presi dal contratto e dalla sezione trasparenza del sito ufficiale.
Disclaimer: questo contenuto ha finalità informative e può contenere link affiliati. Non rappresenta consulenza finanziaria, fiscale o di investimento. Le condizioni economiche dei conti correnti, i bonus e le promozioni citate possono cambiare nel tempo e vanno sempre verificate sui siti ufficiali prima di aprire o chiudere un rapporto bancario. I prodotti che includono operatività in criptovalute comportano rischi, inclusa la possibile perdita del capitale investito.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →