Il conto deposito Klarna è un conto di risparmio remunerato che si apre direttamente dall’app Klarna, senza commissioni di gestione e senza deposito minimo. Al 25 settembre 2026 il Conto Flex (deposito libero) rende il 2,20% annuo lordo, mentre il deposito vincolato arriva fino al 3,24% sulla durata di 48 mesi. I tuoi soldi sono protetti dal sistema di garanzia dei depositi svedese fino a 1.150.000 corone (circa 100.000 euro). Attenzione però a un dettaglio che quasi nessuno ti dice: Klarna non fa da sostituto d’imposta in Italia, quindi gli interessi vanno dichiarati. In questa guida trovi i tassi aggiornati, una simulazione di rendimento netto reale, la procedura di apertura passo passo e la parte fiscale spiegata senza giri di parole.
🚀 APRI IL CONTO DEPOSITO KLARNA
Cos’è il conto deposito Klarna
Il conto deposito Klarna è il prodotto di risparmio di Klarna Bank AB, banca svedese con licenza bancaria completa, la stessa azienda del “paga in 3 rate” che probabilmente conosci già. In Italia è arrivato in sordina, dentro l’app, e per questo molti lo scoprono per caso. I prodotti sono due: il Conto Flex, un deposito libero da cui entri ed esci quando vuoi, e il deposito vincolato, dove blocchi una somma per una durata fissa in cambio di un tasso più alto. Se ti interessa il quadro completo sul servizio, nella nostra recensione di Klarna trovi anche carta, cashback e pagamenti a rate.
Conto Flex: il deposito non vincolato
Il Conto Flex rende il 2,20% annuo lordo ed è un deposito libero: versi e prelevi quando vuoi, senza penali e senza commissioni. Gli interessi vengono calcolati ogni giorno e accreditati una volta al mese, quindi lavorano in regime di interesse composto: ogni mese maturi interessi anche sugli interessi già ricevuti. Puoi aprire fino a 3 Conti Flex contemporaneamente, utile se vuoi separare gli obiettivi (fondo emergenze, vacanze, tasse). Il tasso è variabile: Klarna può ritoccarlo in qualsiasi momento, e con l’abbonamento a pagamento Klarna Plus il tasso riconosciuto è maggiorato.
Deposito vincolato: i tassi per durata
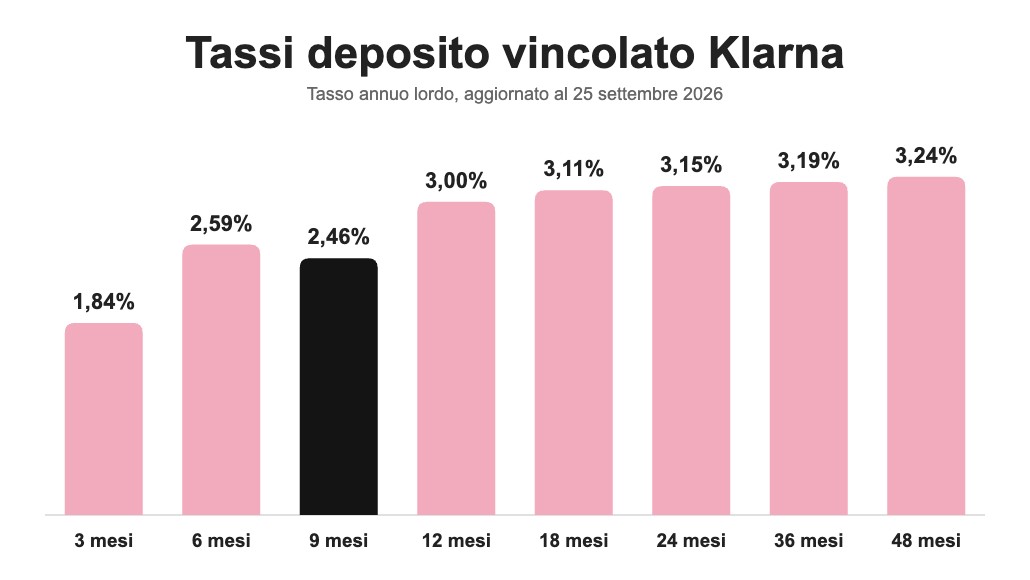
Il deposito vincolato blocca la somma per una durata che scegli tu, da 3 a 48 mesi, a tasso fisso. Questi sono i tassi in vigore dal 25 settembre 2026, quando Klarna ha rivisto la curva del vincolato (6 mesi in calo, 18-48 mesi in aumento):
Nota la stranezza della curva: il vincolo a 9 mesi (2,46%) rende ancora meno di quello a 6 mesi (2,59%). Non è un refuso, è così anche sul sito ufficiale. Se il tuo orizzonte è sotto l’anno, la durata più efficiente resta 6 mesi. Sopra i 12 mesi i tassi salgono poco: tra 12 e 48 mesi ci sono 0,24 punti di differenza, quindi vincolarti 4 anni per lo 0,24% in più ha senso solo se sei sicuro di non dover toccare quei soldi.
Quanto rende davvero: simulazione con cifre reali
La simulazione del conto deposito Klarna va fatta al netto delle tasse, perché il 26% sugli interessi lo paghi comunque (in dichiarazione, come vediamo più avanti). Ecco cosa resta in tasca con i tassi attuali, interessi semplici su un unico versamento:
Sono stime arrotondate al lordo di eventuali variazioni dei tassi (il Flex è variabile) e senza considerare imposte patrimoniali o di bollo, che dipendono dalla tua situazione. Il senso però è chiaro: su 10.000 euro parliamo di circa 220 euro netti l’anno col vincolato. Non ti cambia la vita, ma è liquidità che altrimenti dormirebbe a zero sul conto corrente.
💰 APRI IL DEPOSITO VINCOLATO KLARNA
Come aprire il conto deposito Klarna passo passo
Per aprire il conto deposito Klarna servono l’app e una cosa che spiazza chi arriva da altri conti deposito: il saldo Klarna attivo. Ecco la procedura completa:
- Scarica l’app Klarna e completa la registrazione con documento e verifica dell’identità (se non l’hai già, qui la guida all’app Klarna);
- Vai nella sezione Portafoglio (Wallet) e attiva il saldo Klarna, il borsellino interno a cui i depositi sono agganciati;
- Ricarica il saldo con carta di debito o bonifico bancario: col bonifico i fondi arrivano in 1-3 giorni lavorativi;
- Entra in Risparmi e scegli Conto Flex oppure deposito vincolato, selezionando durata e importo;
- Conferma: gli interessi partono subito e li vedi maturare nell’app.
Alla scadenza del vincolato non devi fare nulla: capitale e interessi tornano automaticamente sul saldo Klarna e il deposito si chiude da solo. Per le durate sotto i 12 mesi gli interessi arrivano tutti a scadenza, per quelle più lunghe vengono accreditati ogni anno.
Il conto deposito Klarna è sicuro?
Sì, il conto deposito Klarna è protetto dal sistema di garanzia dei depositi svedese fino a 1.150.000 corone per cliente, circa 100.000 euro al cambio attuale, la stessa soglia di tutela prevista in Italia dal FITD. Klarna Bank AB è una banca con licenza completa vigilata dall’autorità svedese (Finansinspektionen), non una semplice fintech. Il rischio di mercato è nullo nel senso che non stai investendo: il capitale non oscilla. I punti di attenzione sono altri due: il tasso del Conto Flex è variabile e può scendere senza preavviso, e la garanzia è quella svedese, quindi in un ipotetico scenario di crisi la procedura di rimborso passa dall’agenzia svedese del debito pubblico (tempi dichiarati: 7 giorni lavorativi).
Tasse: il conto deposito Klarna va dichiarato?
Sì, e qui casca l’asino. Klarna è una banca svedese e in Italia non fa da sostituto d’imposta: gli interessi te li accredita lordi. Il 26% allo Stato non sparisce, semplicemente tocca a te versarlo in dichiarazione dei redditi. E siccome parliamo di un rapporto finanziario estero, entra in gioco anche il monitoraggio fiscale (quadro RW) con le relative imposte patrimoniali, con soglie e regole che cambiano da caso a caso. Con un deposito italiano niente di tutto questo: la banca trattiene il 26% alla fonte e tu non ci pensi più.
In pratica? Se la dichiarazione te la fa un CAF che di conti esteri ne vede due l’anno, quei 50-80 euro di tasso in più rischi di girarli dritti al commercialista. Diverso il discorso se hai già un broker estero e il quadro RW lo compili comunque: a quel punto aggiungere Klarna costa zero fatica in più. Sentiti comunque un professionista per il tuo caso, qui diamo l’inquadramento generale, non consulenza fiscale.
La nostra esperienza diretta
Abbiamo verificato i tassi sul sito ufficiale italiano l’11 agosto 2026 e li abbiamo riaggiornati il 25 settembre, dopo la revisione di Klarna. Due cose ci hanno colpito. La prima è l’anomalia della curva: il vincolo a 9 mesi rende il 2,46%, meno del 2,59% del 6 mesi. Chi sceglie la durata “di mezzo” pensando di guadagnare di più resta fregato, e l’app non te lo evidenzia. La seconda: senza saldo Klarna attivo il deposito non si apre e basta, e la ricarica via bonifico ci mette 1-3 giorni lavorativi, non un minuto. Vuoi partire subito? Ricarica con carta di debito. Rispetto ad altri conti deposito che abbiamo testato, l’apertura resta comunque tra le più rapide: si fa tutto dall’app in pochi minuti, senza moduli PDF né firme digitali esterne.
Tra le banche tradizionali che proviamo a confrontare con Klarna c’è anche Credem, che sul deposito a 6 mesi paga il 2,75% online e il 4% solo in filiale: ne parliamo nell’articolo sul codice promozionale Credem.
Se stai valutando Credem come alternativa, le recensioni del Conto Credem Link spiegano perché chi lo gestisce solo online si trova spesso peggio di chi passa dalla filiale.
Recensioni e opinioni sul conto deposito Klarna

Su Trustpilot Klarna viaggia su un punteggio di 4,5 su 5 su 590.521 recensioni (dato verificato il 2 settembre 2026), un volume enorme che però riguarda quasi solo i pagamenti a rate: chi recensisce parla di rate puntuali e assistenza, quasi mai del deposito. Le opinioni sul deposito stanno dove se ne discute davvero, cioè nelle community di finanza personale. E lì il tono è più freddo di quello che lasciano immaginare i tassi.
Nel thread di r/ItaliaPersonalFinance dedicato al deposito vincolato e alla remunerazione della liquidità, la diffidenza non riguarda il rendimento ma chi lo paga.
«L’idea di depositare grosse quantità di denaro in Klarna è veramente poco attraente.»
L’obiezione che torna più spesso è il modello di business. I depositi finanziano il credito che Klarna anticipa sugli acquisti a rate, quindi chi mette i soldi lì dentro sta prestando a chi compra online, non a una banca che investe in titoli di Stato. Un utente lo sintetizza in una riga.
«Se troppi non ripagano Klarna salta e i depositi pure.»
Poi c’è il confronto con il mercato italiano, che nei thread arriva sempre: a parità di rendimento, un conto deposito italiano svincolabile non ha né il tema del cambio corona-euro sul massimale della garanzia, né la dichiarazione da fare a mano. Ed è proprio la fiscalità il punto che spiazza di più chi arriva da un deposito italiano:
«Non è l’istituto che si trattiene la ritenuta d’imposta, ma è il correntista che dovrà dichiarare.»
La nostra lettura, dopo aver aperto il saldo e verificato i tassi sul sito ufficiale, è che le critiche colgano un punto vero ma lo carichino troppo. Klarna Bank è una banca vigilata e sotto i 100.000 euro il deposito è coperto dal sistema di garanzia svedese, come qualsiasi conto europeo. La differenza vera con un deposito italiano non è la sicurezza, è il lavoro che ti resta in mano a dichiarazione dei redditi, visto che la ritenuta non te la applica nessuno. Se quel passaggio non ti spaventa, i tassi restano competitivi; se cerchi il deposito da aprire e dimenticare, la scelta italiana ti costa meno fatica.

Conviene? Pro, contro e alternative
Il conto deposito Klarna conviene a chi ha liquidità ferma sul conto corrente, vuole un rendimento senza rischio di mercato e ha già dimestichezza (o un commercialista) con la dichiarazione dei rapporti esteri. Non conviene a chi cerca la massima semplicità fiscale o ha piccole somme, dove il guadagno netto non ripaga la burocrazia.
Tra le alternative, il confronto più sensato dipende da cosa cerchi. Se vuoi un posto dove parcheggiare liquidità che magari poi investi, un broker come Trade Republic remunera la liquidità in attesa: ne parliamo nella recensione di Trade Republic. Se invece ti interessa Klarna nel suo complesso, tra rate, carta e cashback, il quadro completo è nella recensione di Klarna.
💰 PROVA IL CONTO DEPOSITO KLARNA
Domande frequenti sul conto deposito Klarna
Quanto rende il conto deposito Klarna?
Il Conto Flex rende il 2,20% annuo lordo variabile, mentre il deposito vincolato va dall’1,84% a 3 mesi fino al 3,24% a 48 mesi. Su 10.000 euro vincolati 12 mesi al 3,00% parliamo di 300 euro lordi, circa 222 euro dopo la tassazione del 26%.
Il conto deposito Klarna è sicuro?
Sì. Klarna Bank AB è una banca svedese con licenza completa e i depositi sono protetti dal sistema di garanzia svedese fino a 1.150.000 corone per cliente, circa 100.000 euro. Il capitale non è investito sui mercati, quindi non oscilla.
Il conto deposito Klarna va dichiarato in Italia?
Sì. Klarna non opera da sostituto d’imposta: gli interessi arrivano lordi e vanno indicati in dichiarazione dei redditi con imposta del 26%, e il rapporto rientra nel monitoraggio fiscale dei conti esteri (quadro RW). Per la tua situazione specifica confrontati con un commercialista.
Posso prelevare dal deposito vincolato prima della scadenza?
Il vincolato è pensato per restare bloccato fino alla scadenza, quando capitale e interessi tornano sul saldo Klarna. Le condizioni per eventuali uscite anticipate vanno verificate nei termini del prodotto direttamente in app prima di aprire il vincolo.
Serve un deposito minimo per iniziare?
No. Sia il Conto Flex sia il deposito vincolato non prevedono importo minimo né costi di apertura o gestione. Puoi partire anche con piccole somme, tenendo però conto che sotto certe cifre il guadagno netto resta simbolico.
Meglio il Conto Flex o il deposito vincolato?
Dipende dall’orizzonte. Se i soldi ti possono servire da un momento all’altro, il Flex al 2,20% con prelievo libero è la scelta naturale. Se puoi bloccarli, sotto l’anno il vincolo più efficiente resta il 6 mesi (2,59%). Se puoi aspettare, il 12 mesi al 3,00% è il punto di equilibrio: le durate da 18 a 48 mesi aggiungono al massimo 0,24 punti, fino al 3,24%.
Disclaimer: questo contenuto ha finalità informative e può contenere link affiliati. Non rappresenta consulenza finanziaria o fiscale. Tassi e condizioni riportati sono stati verificati sul sito ufficiale Klarna alla data di aggiornamento dell’articolo e possono cambiare in qualsiasi momento: prima di aprire il conto verifica sempre condizioni, tassi e documentazione informativa sul sito ufficiale. La tassazione dipende dalla situazione personale: per la dichiarazione di rapporti esteri rivolgiti a un professionista.
Garanzia dei depositi: il Conto Deposito Klarna è coperto dal sistema di garanzia dei depositi svedese. Risarcimento massimo per cliente: 1.150.000 SEK. L’Agenzia del debito rende disponibile il risarcimento entro 7 giorni lavorativi dalla data in cui matura il diritto al risarcimento.
Alessandro Sabbatini è un imprenditore digitale dal 2013 e il fondatore di ProMarketer.it. Vive di business online da oltre 13 anni — SEO, affiliate marketing e investimenti testati in prima persona, lavorando da più di 30 paesi — e su ProMarketer condivide quello che fa, come lo fa e i risultati che ottiene: guide gratuite di web marketing, strategie per generare reddito online e informazioni a scopo educativo sugli investimenti. Leggi la sua storia completa →
🔍 Trasparenza: alcuni link in questa pagina sono affiliati. Se apri un conto o acquisti tramite questi link, ProMarketer.it può ricevere una commissione senza costi aggiuntivi per te. Le recensioni e le opinioni restano indipendenti.